Սովորական հարցերի շուրջը
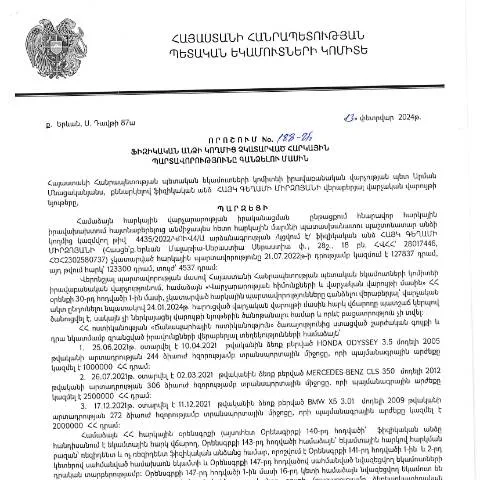
Հարկային պարտավորությունների կատարումը միշտ էլ կարևոր թեմա է նաև Հայաստանում։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 13.02.2024թ․ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 188-Ա որոշումը ստեղծում է նոր պայմաններ և պարտավորություններ ֆիզիկական անձանց համար։ Այն վերաբերում է ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այդպես, այդ որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների գանձման գործընթացը, ապահովելով հարկային համակարգի կայունությունը և հասարակության իրավագիտակցության բարձրացումը։
Ինչի՞ վրա է հիմնված այս որոշումը
188-Ա որոշման հիմնական նպատակը հարկային պարտավորությունների կատարումն է։ Այն հիմնված է Հայաստանի Հանրապետության գործող հարկային օրենսդրության վրա, որը ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է կատարի իր հարկային պարտավորությունները։ Որոշումը նախատեսում է, որ հարկային պարտավորությունները, որոնք չեն կատարվել, պետք է գանձվեն համապատասխան մարմնի կողմից, որպեսզի ապահովվի ֆինանսական կայունությունը:
- Շրջանառության հարկ;
- Անկախ եկամուտների հարկ;
- Քաղաքացիների ազգային ապահովագրության պարտավորություններ;
Ովքե՞ր կարող են դիմել այս որոշման կիրառմանը
Դիմել այս որոշման կիրառմանը կարող են բոլոր այն ֆիզիկական անձիք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Սա ներառում է ինչպես առանձին քաղաքացիներին, այնպես էլ ինքնազբաղված անձանց։ Սակայն, որոշակի բացառություններ գոյություն ունեն, որոնք պետք է նկատի ունենալ:
- Նախկինում հարկային վարչությանը ներկայացված փաստաթղթերի սպասարկման կարգի համաձայն, պարտավորությունները, որոնք արդեն ենթարկվել են կրճատման, չեն ներառվում:
- Ֆիզիկական անձը, որի հարկային պարտավորությունները չեն կատարվել, շարունակում է մնալ պարտավորությունների կատարման պատասխանատու:
Որոնք են կիրառման ժամկետները
188-Ա որոշման պայմանների ուժի մեջ մտնելուց հետո, հարկային պարտավորությունների կատարումն ամենաուշը պետք է լինի մինչև 2024 թվականի սեպտեմբերի 30-ը։ Այս պատճառով, քաղաքացիները պետք է ուշադիր լինեն դիմելու գործընթացում և իրենց պարտավորությունների կատարումներին:
| Ժամանակահատված | Գործողություն |
|---|---|
| 2024 թվականի հունվար | Տեղեկատվություն տրամադրվել է հարկային պարտավորությունների մասին |
| 2024 թվականի մարտ | Հարկային վարչությունից ստացված ծանուցումներ |
| 2024 թվականի սեպտեմբեր | Պարտավորությունների վերջնակետ |
Ինչպես դիմել և լրացնել հայտը
188-Ա որոշման շրջանակներում հայտը լրացնելու գործընթացը կիրականացվի եռակի փուլերով։ Առաջին փուլը ներառում է դիմումի լրացումը, երկրորդ փուլը՝ համապատասխան փաստաթղթերի ներկայացումը, իսկ երրորդ փուլը՝ հանձնաժողովի կողմից առաջարկվող որոշումը։
- Դիմումը կարող եք ներկայացնել առցանց կամ անձամբ՝ համապատասխան հարկային մարմնին:
- Դիմումի ձևի մեջ հարկավոր է նշել անձնական տվյալները, հարկային պարտավորությունների մանրամասները և տեղափոխման նպատակները:
- Այնուհետև, պետք է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են ձեր կարգավիճակը:
Հիշեք, որ շատ կարևոր է ճիշտ լրացնել բոլոր դաշտերը և ներկայացնել ճիշտ ու անհրաժեշտ փաստաթղթեր, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել ձեր դիմումի մերժմանը:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե ձեր դիմումը մերժվել է կամ եթե դուք նկատել եք, որ փաստաթղթերում սխալներ կան, ապա դուք իրավունք ունեք մերժման դեմ բողոքարկելու:
- Հասցեագրեք բողոքը այն հարկային մարմնին, որին ներկայացրել եք դիմումը:
- Բողոքն անհրաժեշտ է ներկայացնել 30 օրվա ընթացքում, այնպես որ կարևոր է չուշացնել:
Այսպիսով, մերժման դեպքերում միշտ էլ անհրաժեշտ է հետևել ընթացակարգերին և ժամանակին արձագանքել:
Ինչպես հետևել դիմումի կարգավիճակին
Դիմումի կարգավիճակին հետևելը կարևոր քայլերից է, որը թույլ է տալիս ձեզ ունենալ մշտական տեղեկություն ձեր դիմումի ընթացքի վերաբերյալ:
- Դուք կարող եք օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը՝ տեղեկանալու համար ձեր դիմումի կարգավիճակը:
- Եթե որևէ խնդիր առաջանա, ապա կարող եք դիմել նաև անհատական խորհրդատվության:
Ավարտելով գործընթացը
188-Ա որոշման շրջանակներում կարգավորումների ավարտը կպահանջի նաև համապատասխան վճարումների կատարմամբ: Եթե ձեր պարտավորությունները կատարվել են, ապա դուք կստանաք համապատասխան հաստատում:
Այս բոլոր գործընթացները կարևոր են ոչ միայն հարկային պարտավորությունների կատարումը, այլ նաև հանրային իրավագիտակցության բարձրացումը:
Նոր օրենսդրական փոփոխություններ և դրանց ազդեցությունը հարկային պարտավորությունների կատարումն է
2024 թվականի փետրվարի 13-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 188-Ա որոշումը կարևոր քայլ է Հայաստանի հարկային քաղաքականության մեջ։ Այս որոշումն ուժի մեջ մտնելուց հետո, հարկային պարտավորությունների կատարման գործընթացը ենթարկվում է նոր պայմանների, որոնք նախատեսում են ավելի խստացված վերահսկողություն և պարտավորությունների կատարումն ապահովելու նոր միջոցներ։
Առաջին հերթին, որոշման արդյունքում դրվում են նոր պահանջներ հարկ վճարողների հանդեպ, որոնք բացահայտ կերպով նշում են, որ հարկային պարտավորությունները պետք է կատարվեն նպատակային ժամկետներում։ Որոշման 188-Ա հոդվածները նախատեսում են նաև, որ հարկ վճարողները, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել պատասխանատվության։ Այսպիսով, հարկային մարմինների կողմից իրականացվող տեսչական ուսումնասիրությունները կդառնան ավելի հաճախակի, իսկ ճնշումը հարկ վճարողների վրա՝ մեծանալու է։
Հարկային պարտավորությունների կատարման վերաբերյալ դիմումի ներկայացման ընթացակարգերը
Հարկային պարտավորությունների կատարման գործընթացն ավելի պարզեցված դարձնելու նպատակով, ՀՀ ՊԵԿ-ը սահմանել է դիմումի ներկայացման նոր ընթացակարգեր: Դիմումները կարող են ներկայացվել ինչպես առցանց, այնպես էլ գրավոր ձևով, սակայն 2024 թվականի մարտի 1-ից սկսած, առավել նշանակալի լինելը առցանց դիմումը է, որը կարելի է անել ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
Դիմումի ներկայացման համար հարկավոր է լրացնել հատուկ ձևաթուղթ (ՀՎՀՀ՝ 28017446) և համաձայնեցնել այն հարկային մարմնի հետ: Սահմանված ժամկետները սահմանում են, որ դիմումներն պետք է ներկայացվեն առավելագույնը 30 օր ընթացքում՝ պարտավորությունների ժամկետի ավարտից հետո, որպեսզի հարկ վճարողը կարողանա օգտվել առավելագույն հնարավորություններից, որոնք կապահովվեն նոր որոշմամբ։
Առանձին կարևորություն ունի նաև փաստաթղթերի առկայությունը, որոնք պետք է հաստատեն հարկ վճարողի ֆինանսական վիճակը և նվազեցեն կատարողական պատասխանատվությունը: Դրա համար հարկ վճարողները կարող են տրամադրել փաստաթղթեր, որոնք հաստատում են եկամուտները կամ այլ ֆինանսական աղբյուրները, ինչը կնպաստի հարկային պարտավորությունների կատարման հարցում առավել արագ և արդյունավետ լուծում ձեռք բերելուն։
Հավատարմագրման և վերահսկողության մեխանիզմներ
188-Ա որոշումը նախատեսում է նաև նոր հավատարմագրման և վերահսկողության մեխանիզմներ, որոնք ուղղակիորեն ազդում են հարկային պարտավորությունների կատարումը վերահսկող հարկային մարմինների աշխատանքների արդյունավետության վրա: Այս մեխանիզմները նախատեսում են, որ հարկային մարմինները կհաստատեն նոր համակարգեր, որոնք հնարավորություն կտան իրական ժամանակում հետևել հարկային պարտավորությունների կատարմանը:
Այդուհանդերձ, հարկ վճարողները պետք է գիտակցեն, որ նոր մեխանիզմների ներդրումը կհրագիտացնի դրանց պարտավորությունների կատարելության նկատմամբ վերահսկողությունը: Հարկային մարմինները կունենան իրական ժամանակի տվյալներ հարկ վճարողների մասին, ինչը հնարավորություն կտա շուտ արձագանքել ցանկացած չկատարումներին, ինչպես նաև կանխարգելել հնարավոր խախտումները:
Վերջում, պետք է նշել, որ այս նոր մոտեցումները և մեխանիզմները կխթանեն հարկային պարտավորությունները կատարման գործընթացն ու կստեղծեն ավելի բարձր վստահություն հասարակության և պետական մարմինների միջև: Հարցերը, որոնք կապված են հարկային պարտավորությունների հետ, առավելագույնս արագ և արդյունավետ կերպով կլուծվեն, ինչը դրական ազդեցություն կունենա նաև տնտեսության զարգացման վրա: