Հարկային պարտավորությունների չկատարման հետևանքները
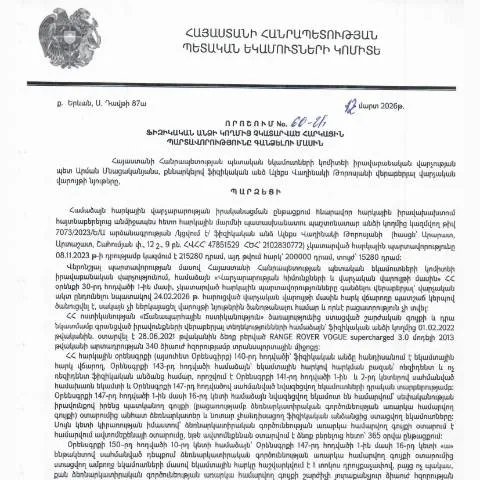
ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ Ալեքս Վաղինակի Թորոսյանի կողմից կայացված 60-Ա որոշումը նախատեսում է ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքում դրվող պատժամիջոցների շարանը: Այս որոշման համաձայն, հարկային պարտավորությունների չկատարումն ինքնին կարող է բերել տարբեր հետևանքների, որոնք կարող են ուղղակի կամ անուղղակի ազդեցություն ունենալ ֆիզիկական անձի ֆինանսական վիճակի վրա:
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել պարտքերի ձևավորման։ Այս պարտքերն, իրենց հերթին, կարող են պարբերաբար աճել, հաշվի առնելով տոկոսադրույքները և վարչական տուգանքները, որոնք նախատեսված են օրենքով: Ավելին, եթե պարտքը չվճարվի ժամանակին, կարող են կիրառվել ավելի խիստ միջոցներ, ինչպիսիք են իրավաբանական գործընթացները կամ ունեցվածքի բռնագանձումը:
Երկրորդ, հարկային պարտավորությունների չկատարման հետևանքով կարող են սահմանափակվել ֆիզիկական անձի հնարավորություները՝ ստանալ բանկային վարկեր կամ այլ ֆինանսական ծառայություններ: Ֆինանսական հաստատությունները հաճախ պահանջում են հարկային պատմություն՝ վարկային դիմումի ընդունման համար, և պարտքերի առկայությունը կարող է լուրջ խոչընդոտ հանդիսանալ:
Այսպիսով, հարկային պարտավորությունների չկատարումը ոչ միայն տնտեսական, այլև սոցիալական դժվարություններ է ստեղծում, ինչը կարող է հանգեցնել հանրային վստահության կորուստի և անհատների սոցիալական կարգավիճակի նվազման:
Նոր օրենքներն ու փոփոխությունները 2026 թվականին
2026 թվականին Հայաստանի Հանրապետությունում հարկային համակարգում տեղի են ունեցել մի շարք նոր օրենքներ և փոփոխություններ, որոնք ուղղված են հարկային պարտավորությունների կատարման վերահսկմանը և հարկային վարչարարության բարելավմանը: Հարկային օրենսդրության փոփոխությունները, այդ թվում՝ 60-Ա որոշումը, նպատակ ունեն բարելավել հարկային վարչարարությունը, բարձրացնել եկամուտների հավաքագրման արդյունավետությունը և նվազեցնել հարկային պարտավորությունների չկատարման դեպքերը:
Այս նոր օրենքների համաձայն, ՀՀ ՊԵԿ-ը ստանում է ավելի լայն լիազորություններ՝ հարկային պարտավորությունների կատարումը վերահսկելու նպատակով: Կառավարությունը նախատեսում է ուժեղացնել վերահսկողության մեխանիզմները՝ ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց նկատմամբ: Արդյունքում, հարկային պարտավորությունները չկատարող անձինք կարող են բախվել ավելի խիստ պատժամիջոցների:
Ընդարձակվելով նաև թվային ծառայությունների ոլորտում, 2026 թվականին ՀՀ ՊԵԿ-ը նախատեսում է փոփոխություններ՝ ներառելով էլեկտրոնային միջավայրում հարկման գործընթացները: Սա կնպաստի հարկային գործարքների արագ և արդյունավետ իրականացմանը, ինչը նաև կնվազեցնի մարդկային գործոնից բխող սխալների խանդավառությունը:
Հարկային պարտավորությունների կատարման հեշտացման միջոցները
60-Ա որոշման ընդունման հետ մեկտեղ, ՀՀ ՊԵԿ-ը նաև մշակել է մի շարք միջոցներ, որոնք չենթարկում հարկատուներին լրացուցիչ դժվարությունների և հեշտացնում են հարկային պարտավորությունների կատարման գործընթացը: Ամենակարևոր միջոցներից մեկը՝ հարկային պարտավորությունների կատարումը թվային ձևաչափով իրականացնելու հնարավորություն է: Վերջին տարիներին շատ քաղաքացիներ օգտվում են Հայաստանի Հանրապետության պետության էլեկտրոնային ծառայություններից, որոնց միջոցով հարկերը կարող են վճարվել արագ և անխափան:
Երկրորդ կարևոր քայլը, որն ուղղված է հարկային պարտավորությունների կատարման հեշտացմանը, դա տեղեկատվական համակարգերի և ծառայությունների, որոնք տրամադրում են հարկային տեղեկատվություն, բարելավումն է: ՀՀ ՊԵԿ-ի կողմից տրամադրվող տեղեկատվական ծառայությունները հարկատուներին հնարավորություն են տալիս հեշտությամբ հետևել իրենց պարտավորություններին և փոփոխություններին, որոնք կարող են ազդեցություն ունենալ նրանց հարկերի վրա:
Ավելին, հարկային խորհրդատվություն մատուցելու ծրագիր, որը նախատեսում է մասնագետների աջակցություն, նաև խթանում է հարկային պարտավորությունների կատարման գործընթացը: Այսպիսով, քաղաքացիները կարող են ստանալ մասնագիտական խորհրդատվություն իրենց հարկային պարտավորությունների վերաբերյալ, ինչը նպաստում է նրանց հարկային գիտելիքների բարձրացմանը և պարտավորությունների ճիշտ կատարումը: