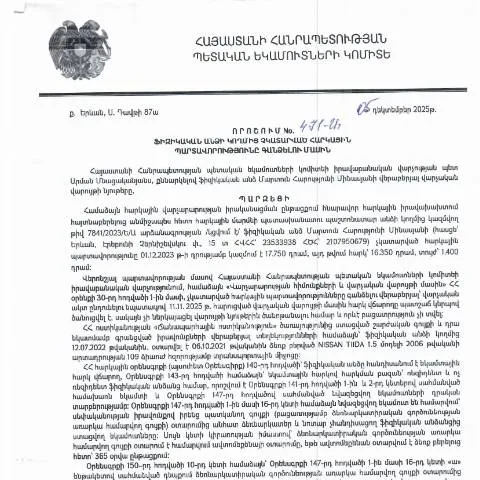
Նորացված հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր քայլ է հարկային համակարգում: Այն նախատեսում է նորացված կարգավորումներ, որոնք նպատակ ունեն կատարելագործել հարկային պարտավորությունների կատարման գործընթացը։ Այս որոշման համաձայն, ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, կունենան օրենքի շրջանակներում հարկային պարտավորությունների գանձման նոր մեթոդներ։
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է այն պահից, երբ ֆիզիկական անձը չի ներկայացնում իր հարկային հայտարարագիրը կամ չի կատարում հարկային վճարումները սահմանված ժամկետներում: ՀԱԳ (Հարկային Արժույթի Գործակալություն) համակարգի միջոցով իրականացվում է նախնական նախազգուշացում, իսկ հետո՝ մի շարք վարչական գործողություններ, որոնք գլխովին կազմակերպված են առցանց համակարգում:
Հարկային պարտավորությունների գանձման միջոցները
Հարկային պարտավորությունների գանձման գործընթացում կիրառվում են տարբեր միջոցներ՝ ներառյալ հարկային պարտավորությունների վարչական կարգով գանձումը: Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա հնարավոր է, որ հարկային մարմինը սկսի ակտիվ գործողություններ՝ նրա ակտիվները բռնագրավելու կամ բանկային հաշիվները քննելու ուղղությամբ: Այդ նպատակով ֆինանսական հաստատություններից և այլ պետական մարմիններից ձեռք բերված տեղեկատվությունը կարող է օգտագործվել:
Տվյալ գործընթացը ենթադրում է, որ հարկային մարմինը պարտավոր է նախապես տեղեկացնել ֆիզիկական անձին հարկային պարտավորությունների մասին, ինչպես նաև առաջարկել լուծումներ, որոնք կարող են հանգեցնել պարտավորությունների կատարմանը:
Իրավական պաշտպանություն և բողոքարկման ընթացակարգեր
Ֆիզիկական անձինք, ովքեր չեն համաձայնվում օրենքի շրջանակներում իրականացվող հարկային պարտավորությունների գանձման գործընթացին, ունեն իրավունք բողոքարկելու իրականացվող գործողությունները: Նման բողոքարկման գործընթացը պետք է իրականացվի օրենքով սահմանված ժամկետներում և պահանջում է, որ ֆիզիկական անձը ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են իրենց իրավունքը:
Բողոքարկման դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ վարչությանը, որտեղ կնկարագրվի մանրամասն պատճառը, թե ինչու են նրանք կարծում, որ պարտավորությունները չպետք է գանձվեն: Հայցը կարող է ներկայացվել գրավոր կամ էլեկտրոնային ձևով՝ օգտագործելով անձնական համար և էլեկտրոնային ստորագրություն:
Այդ գործընթացը նաև ենթադրում է, որ իրավաբանական պաշտպանությունը կարող է վճռական դեր խաղալ, հատկապես այն դեպքերում, երբ հարկային վճարումների մերժումը կամ սահմանված ժամկետների խախտումը չի վերահսկվել տուժողի կողմից: