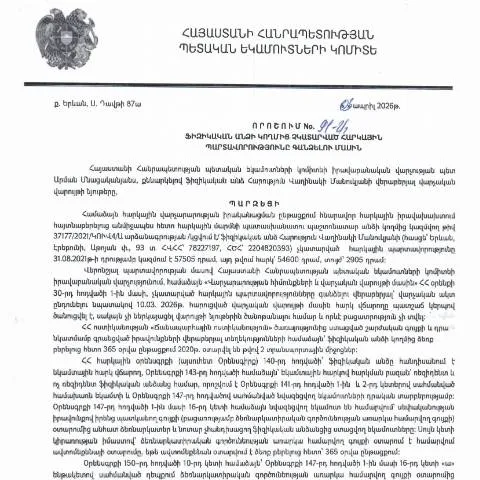
Քայքայիչները և հարկային պարտավորությունները. ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հիմնարար նշանակություն ունի ոչ միայն պետական եկամուտների ձևավորման, այլև տնտեսության կայուն զարգացման համար։ Ի տարբերություն բազմաթիվ պետությունների, Հայաստանում հարկային վարչակարգը բաժանվում է մի քանի վարչության, որոնցից մեկը ՀՀ ՊԵԿ իրավաբանական վարչությունն է, որն զբաղվում է հարկային պարտավորությունների համապարփակ կառավարմամբ։ 2026 թվականի ապրիլի 3-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 91-Ա որոշումը կարևոր քայլ է այս ոլորտում։
Ամփոփում՝ ինչ է ներկայցնում 91-Ա որոշումը
Այս որոշումը, որն հրապարակվել է 2026 թվականի մայիսի 20-ին, բացատրում է այն իրավիճակները, երբ հարկ վճարողները չեն կատարում իրենց հարկային պարտավորությունները, ինչի արդյունքում պետությունը պարտավոր է ձեռնարկել միջոցներ դրանց պարտադիր գանձման համար։ Այս գործընթացը սկսվում է համապատասխան նամակի միջոցով, բայց ավելի մանրամասն կանդրադառնանք դրան ստորև։
1. Պետական պարտավորությունները՝ պատմական համատեքստում
Հարկային վարչակարգի պատմական զարգացման ընթացքում նկատելի են եղել մի շարք փոփոխություններ, որոնք ուղղակիորեն ազդել են պարտավորությունների կատարման մեթոդների վրա։ Այսպիսով, 91-Ա որոշումը կայացվել է այն բանից հետո, երբ ժառանգված հարկային վարչակարգը պահանջում էր հստակեցումներ, որպեսզի կարողանար արդյունավետորեն վարվել հարկային պարտավորությունների հետ կապված իրավիճակներում։ Տեղական հեղինակությունները անընդհատ բարելավում են հարկային օրենսդրությունը՝ համապատասխանեցնելով այն եվրոպական չափանիշներին։
2. Ո՞վ է պատասխանատու այս գործընթացում
Այս որոշման շրջանակներում հարկային պարտավորությունները ներկայացվում են ֆիզիկական անձանց կողմից։ Հարկ վճարողները, ովքեր դառնում են վճարունակ պարտապաններ, պատասխանատու են ներկայացնելու իրենց պարտավորությունները։ Հարկային մարմնը, իր հերթին, պետք է ապահովի, որ բոլոր հարկ վճարողները իրազեկված լինեն իրենց պարտավորությունների մասին։
3. Դիմումի գործընթացը և փաստաթղթերի պատրաստում
- Դիմումը ներկայացնելու համար հարկ վճարողները պետք է ունենան հետևյալ փաստաթղթերը՝
- Հարկային հայտարարություն (օրինակ՝ Դիմում N1)
- Ինքնությունը հաստատող փաստաթուղթ
- Հարկային վճարումների ապացույցներ
- Հարկ վճարողները պետք է լրացնեն առցանց ձևը, որը հասանելի է ՊԵԿ-ի պաշտոնական կայքում։
4. Պարզեցումներ՝ հարկային պարտավորությունների վճարման գործընթացում
Տվյալ որոշման շրջանակներում, հարկային պարտավորությունները վճարելու համար տեղի է ունենում մի շարք պարզեցումներ, որոնք ուղղված են արագացման և արդյունավետության բարձրացմանը։ Եթե հարկ վճարողը ներկայացնում է իր իրավունքները, ապա կարող է ակնկալել որոշակի աջակցություն հարկային մարմնից:
Որոշակի դեպքեր՝ հարկային պարտավորությունների չկատարման
Այն դեպքերը, երբ հարկ վճարողները չեն կարող կատարել պարտավորությունները, կարող են լինել.
- Ֆինանսական դժվարություններ
- Մասնագիտական գործունեության դադարեցում
- Հիվանդություններ կամ այլ անձնական պատճառներ
5. Ներդրումները և նրանց կարգավորումը
Ներդրումներ կատարելը կարող է նշանակալից ազդեցություն ունենալ հարկային պարտավորությունների վրա։ Օրինակ, եթե ֆիզիկական անձը ներդրում է անում նոր նախագծում, ապա նա կարող է ակնկալել հարկային արտոնություններ։ Այսպիսով, կարիք կա հասկանալու, թե ինչպես են ներդրումները ազդում հարկային պարտավորությունների կատարմանը։
Հարկային արտոնությունների տեսականին
| Ներդրման տեսակ | Հարկային արտոնություն | Քանակական չափանիշներ |
|---|---|---|
| Տեխնոլոգիական ներդրումներ | 10% հարկային արտոնություն | Առնվազն 2 տարի |
| Կրթական ծրագրեր | 15% հարկային արտոնություն | Առնվազն 3 տարի |
6. Հարկային պարտավորությունների վերանայում. գործընթացի վերահսկում
Հարկային մարմինները պարտավոր են վերահսկել հարկային պարտավորությունների կատարման գործընթացները։ Այս նպատակով նշանակվում են հատուկ տեսուչներ, ովքեր իրականացնում են շրջայցեր և ստուգումներ՝ պարզելու համար, թե արդյոք հարկ վճարողը կատարել է իր պարտավորությունները։ Այս գործընթացը անհրաժեշտ է, որպեսզի հարկային համակարգը լինի կայուն և արդյունավետ։
7. Հարկային պարտավորությունների չկատարմամբ պայմանավորված հետևանքներ
Եթե հարկ վճարողը չկատարի իր պարտավորությունները, ապա նա կարող է ենթարկվել մի շարք հետևանքների, որոնց թվում են՝
- Հարկային տուգանքներ
- Տվյալների փակելում
- Հարկային գործերի վարույթներ
Այս պատճառով հարկ վճարողները պետք է զգուշավոր լինեն իրենց պարտավորությունների կատարման նկատմամբ, որպեսզի խուսափեն պատիժներից և բարդություններից:
Եզրակացություն
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 91-Ա որոշումը կարևոր փաստաթուղթ է, որը նպաստում է հարկային վարչակարգի կարգավորմանը։ Նախորդած գործընթացները և հետեւանքները ցույց են տալիս, որ հարկային մարմինները պարտավոր են կայացնել համապատասխան որոշումներ՝ ապահովելու համար հարկային պարտավորությունների կատարման բարձր մակարդակը։
Անհրաժեշտ փաստաթղթերը և դիմումի գործընթացը
Նախքան դիմումը ներկայացնելը, հարկավոր է հավաքել և պատրաստել որոշակի փաստաթղթեր, որոնք կօգնեն արագացնել գործընթացը: Դրանք ներառում են՝
- Հարկային պարտավորությունների վերաբերյալ հաշվետվությունները, որոնց վերաբերյալ կատարվել են չկատարված վճարումներ:
- Ֆիզիկական անձի նույնականացման փաստաթղթերը (օրինակ, անձնագիր կամ անձնագրային քարտ):
- Վճարման փաստաթղթեր, որոնք վկայում են նախկինում կատարված վճարումների մասին:
Դիմելու գործընթացը սկսվում է ՀՀ ՊԵԿ էլեկտրոնային սպասարկման կայքում: Նախ հարկավոր է մտնել կայք և մուտք գործել ձեր անձնական հաշվեհամարը, օգտագործելով էլեկտրոնային ստորագրությունը:
Դիմումը պետք է ներկայացվի «Հարկային պարտավորությունների կատարում» բաժնում, որտեղ անհրաժեշտ է լրացնել համապատասխան դաշտերը և կցել նշված փաստաթղթերը:
Հարկային պարտավորությունների նկատմամբ կիրառվող պատիժներ
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ըստ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման, ունի իրավասություն կիրառել որոշակի պատիժներ, որոնք կարող են ներառել:
- Ժողովրդական տուգանքներ, որոնք կարող են ավելանալ բաց թողնված վճարումների վրա:
- Վճարման ժամկետների երկարաձգում, եթե անձը կարող է հիմնավորել իր ֆինանսական դժվարությունները:
- Հարկային պարտավորությունների ժամկետային գործիքներ, որոնք կօգնեն ապագայում խուսափել նմանատիպ իրավիճակներից:
Մեծ նշանակություն ունի նաև այն, որ պատիժների կիրառման պայմանները կարող են տարբեր լինել ըստ ֆիզիկական անձի գործունեության բնույթի և նրա ֆինանսական վիճակի:
Հարկային պարտավորությունների կատարումը՝ ապագայում
Չկատարած հարկային պարտավորությունները լուծելուց հետո, ֆիզիկական անձին խորհուրդ է տրվում պահպանել հետևյալ քայլերը՝
- Հաճախակի ստուգել հարկային պարտավորությունների կարգավիճակը ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հնարավորության դեպքում ներդնել հարկային պլանավորում, որպեսզի կանխարգելվեն ապագա ֆինանսական դժվարությունները:
- Էլեկտրոնային ստորագրության միջոցով ակտիվորեն մասնակցել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններին:
Այս կերպ, ֆիզիկական անձը կարող է պահպանել հարկային կարգապահություն և խուսափել նոր պարտավորությունների առաջացմանը: