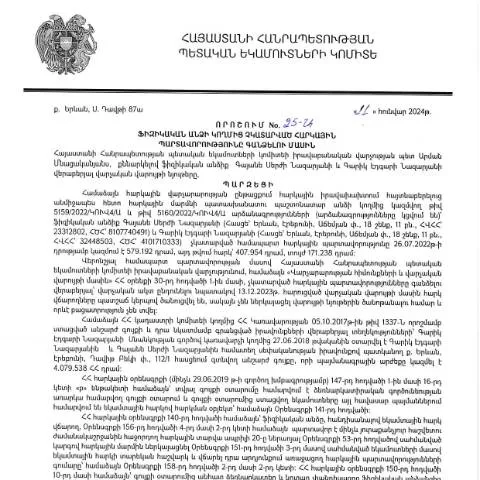
Արժեքավոր տեղեկություններ՝ հարկային պարտավորությունների կատարման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կազմված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 25-Ա որոշումը, որն ընդունվել է 11.01.2024 թ., ունի կարևոր նշանակություն ոչ միայն հարկային վճարողների, այլև հանրային ֆինանսների կայունության ապահովման տեսանկյունից։ Այդպիսով, երկրում տնտեսական իրավիճակների կայունությունն ապահովելու համար հարկային պարտավորությունների կատարման վերահսկողությունը շատ կարևոր նշանակություն ունի։
Ո՞վ է դիմում և ո՞ր փուլերում
Դիմումատուներով կարող են լինել ՀՀ քաղաքացիները, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Նրանք պետք է լրացնեն որոշման հիման վրա կազմված համապատասխան ձևերը՝ dimum dzev N2 կամ այլ անհրաժեշտ ձևեր, որոնք հրապարակված են ՀՀ ՊԵԿ պաշտոնական կայքում։ Հարկային պարտավորությունների կատարման գործընթացը սկսվում է բողոքով, որին կից պետք է ներկայացնել բոլոր հաստատող փաստաթղթերը։
Հարկային պարտավորությունների կատարման ընթացիկ վիճակը
Միաժամանակ, հարկային պարտավորությունների կատարման ընթացքը հաճախ կարող է ներառել մի շարք հիմնախնդիրներ՝ կապված տեղեկությունների անհամապատասխանությունների կամ փաստաթղթերի բացակայության հետ։ Այս իրավիճակներում հարկային մարմինները իրավունք ունեն ներկայացնելու պահանջներ լրացուցիչ փաստաթղթեր տրամադրելու կամ տվյալների հստակեցման համար։
Որտեղ և ինչպես ներկայացնել դիմումը
Դիմումն ընդունվում է երեք տարբեր եղանակներով՝ օնլայն, թղթային և պետական մարմինների գրասենյակներում։ Դիմումատուն կարող է ընտրել իրեն հարմար եղանակը՝ հաշվի առնելով անձնական հանգամանքները։
Օնլայն դիմումը
- Անհրաժեշտ է հաստատել Ձեր նույնականությունը ID քարտ-ի կամ էլեկտրոնային ստորագրությամբ.
- Դիմումը պետք է ուղարկել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
- Գրանցումը ստուգվելուց հետո, դիմումը կհայտնվի Ձեր անձնական էջում:
Թղթային դիմումը
- Այս դեպքում դիմումը լրացնում եք ձեռքով:
- Ուղարկում եք համապատասխան հարկային մարմնին:
- Ստանում եք հաստիքավորված դրույթների պատճեն:
Գրասենյակներում դիմումը
- Դիմումը ներկայացնելու համար անհրաժեշտ է նախապես գրանցվել:
- Այստեղ կատարեք դիմումի լրացումը և ցանկալի դեպքում ստացեք անմիջապես խորհրդատվություն:
Անհրաժեշտ փաստաթղթերը
Դիմումի հետ պետք է ներկայացնել մի շարք փաստաթղթեր, որոնք հիմնավորում են դիմ طلبող անձի հարկային պարտավորությունները։ Քանի որ այս գործընթացը կարգավորվում է ՀՀ վարչական ընթացակարգերի մասին օրենքով, կարևոր է ճիշտ և լիարժեք փաստաթղթերի տրամադրումը:
Ֆորմայի մասնավոր կետերի մանրամասնություն
Ֆորմայի յուրաքանչյուր կետ ունի կարևոր նշանակություն, և անհրաժեշտ է ուշադրություն դարձնել դրանց լրացման կարգին:
- Անձնական տվյալներ: Պատասխանատու է լրացնել բոլոր խնդրանքները՝ անհատական համարը, անուն-ազգանուն, հասցե:
- Հարկային պարտավորության սկիզբը: Հստակ նշեք, թե երբ են ձեր հարկային պարտավորությունները սկսել:
- Պարտավորության տեսակը: Ուշադիր եղեք նշել, թե որ հարկի տեսակը չի կատարվել:
Թույլատրելի ժամկետները և ընթացակարգը
Դիմումն ներկայացնելու համար սահմանված ժամկետները առավելագույնս կարևոր են՝ ինչպես դիմումատու, այնպես էլ կառավարության համար:
- Դիմումը ներկայացնել պետք է մինչև 31.12.2024:
- Հարկային մարմինները պարտավոր են պատասխանել դիմումին մինչև 30 օր:
Ինչ է սպասվում դիմումի ընդունումից հետո
Դիմումը ներկայացնելուց հետո դուք կարող եք սպասել հաստատման կամ մերժման պատասխան:
- Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունը պետք է կատարվի նշված ժամկետներում:
- Եթե դիմումը մերժվում է, ապա կարող եք պահանջել պարզաբանում՝ ըստ շրջանառվող վարչական ընթացակարգերի:
Ի՞նչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, հարկային մարմնի կողմից տրամադրվում է մերժման պատճառները, որոնց վրա կարող եք հետևաբար հետևել:
- Ուսումնասիրեք մերժման պատճառները: Կրկին գնահատեք ներկայացված փաստաթղթերը և լրացուցիչ տեղեկությունները:
- Աչքի անցկացնել անհրաժեշտ տվյալները: Վերապատրաստեք և լրացրեք անհրաժեշտ փաստաթղթերը:
Ավելի ուշ՝ բողոքարկման ընթացակարգեր
Եթե մերժումը հանգեցնում է պահանջների, ապա կարող եք բողոքարկել՝ ներկայացնելով համապատասխան փաստաթղթերը ՀՀ վարչական դատարան՝ 30 օրվա ընթացքում:
Հարկային պարտավորությունների պատմական ու օրենսդրական հիմքերը
Հարկային պարտավորությունների կարգավորումը հիմնված է ՀՀ վարչական ընթացակարգերի մասին օրենքի նախագծերի վրա, որոնք մշտապես թարմացվում և ընդունվում են: Դիմումատուի իրավունքների պաշտպանության նպատակով, անհրաժեշտ է հետևել ընթացակարգերին և պայմաններին:
Օրենսդրական փոփոխությունները
Հարկային պարտավորությունների գանձման գործընթացը մշտական փոփոխությունների ենթարկվում է՝ տվյալների տրամադրման և հարկային վճարումների դաշտում:
- Օրենքի փոփոխություններ: 2025 թվականին կներդրվեն նոր կարգավորումներ:
- Հարկային մարմինների գործունեության թափանցիկություն: Կաճի միտումը՝ տվյալների հրապարակման և վերահսկողական բաղադրիչների նկատմամբ:
Հարկային պարտավորությունների կատարման արդյունքները
Առավել կարևոր է հասկանալ, թե ինչու է հարկային պարտավորությունների կատարման գործընթացը կարևոր:
- Հասարակության սոցիալական պատասխանատվություն: Հարկային պարտավորությունների կատարման միջոցով ապահովվում է հասարակության սոցիալ-տնտեսական կայունությունը:
- Նորարարական քայլեր: Պահանջվում է, որ հարկային մարմինները մշտապես բարելավեն իրենց ծառայությունները:
Դիմելու կարգը և փաստաթղթային պահանջները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը սկսվում է ՀՀ ՊԵԿ իրավաբանական վարչության որոշմամբ, որն ընդունվել է 2024 թվականի հունվարի 11-ին: Այս որոշման շրջանակներում, հարկային պարտավորությունները գանձելու համար անհրաժեշտ է անցկացնել ձևակերպումների շարք, որոնք պետք է կատարվեն ՀՀ ՊԵԿ-ի սահմանած կարգով:
Ակնհայտ է, որ այս գործընթացում կարևոր է ճիշտ և ամբողջական ներկայացնել պահանջվող փաստաթղթերը: Հենց դրա համար, հարկ վճարողն պետք է ներկայացնի հետևյալ փաստաթղթերը՝ տակ անցնող հարկային պարտավորությունների վերաբերյալ տեղեկություններ, սույն որոշման հիման վրա ներկայացվող դիմումը, ինչպես նաև փաստաթղթեր, որոնք հավաստում են անձի ինքնությունը և հարկային համարը:
Դիմումը պետք է ներկայացնել «Հարկային պարտավորությունների գանձում» անվանմամբ ձևով (օրինակ՝ Դիմում N1): Այս ձևը կարող է ներբեռնվել ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ նաև կհայտնվեն լրացման և ներկայացման մանրամասները:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է դիմումի հավանության հետ միասին: Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ իրավաբանական վարչությունն սկսում է ուսումնասիրել առկա փաստերը և տվյալները, որոնք կապված են ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների հետ:
Եթե գործընթացի ընթացքում պարզվում են որևէ լրացուցիչ տեղեկություններ կամ փաստաթղթեր, ՀՀ ՊԵԿ-ն կարող է տնօրինել հարկ վճարողից լրացուցիչ տեղեկատվություն պահանջել, ինչը հանգեցնում է որոշակի հետաձգումների: Արդյունքում, հարկ վճարողը պարտավոր է հետևել իրենց դիմումի ընթացքին և ժամանակին արձագանքել բոլոր պահանջներին:
Եթե հարկային պարտավորությունները չկատարվեն սահմանված ժամկետներում, իրավաբանական վարչությունը կարող է անցնել հարկային պարտավորությունների գանձման այլ մեթոդների, ինչպիսիք են պահանջի ներկայացումը, հարկային հաշվարկների կատարումը կամ հարկային պարտավորությունների հարուցումը դատարանում:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների, որոնք ներառում են՝ հարկային տույժեր, վարչական պատասխանատվություն և նույնիսկ քրեական պատասխանատվություն, եթե խոսքը վերաբերում է զգալի չափերի հարկերի չկատարմանը:
ՀՀ օրենքը հստակ սահմանում է այն դեպքերը, երբ հարկ վճարողը կարող է ճկունություն ցուցաբերել և խնդրել պատասխանատվության մեղմացում: Օրինակ, եթե հարկ վճարողը կարող է ապացուցել, որ հարկային պարտավորությունների չկատարման պատճառները կապված են անսպասելի հանգամանքների հետ, նա կարող է դիմել հարկային մարմիններին՝ ներողություն խնդրելով և խնդրի լուծման համար:
Ֆիզիկական անձն իրավունք ունի նաև դիմել դատական ատյաններ, եթե կարծում է, որ իր հարկային պարտավորությունների գանձումը իրականացվում է սխալ, կամ օրենքի խախտումներով: Այս դեպքում, հարկ վճարողը պետք է ներկայացնի փաստաթղթեր, որոնք հավաստում են իր ելույթը: