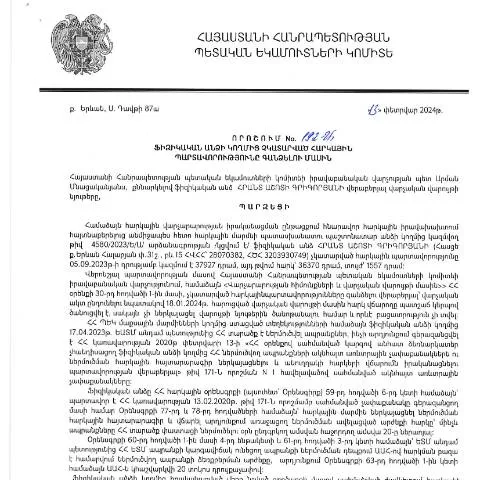
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը՝ հարկային պարտավորությունների գանձման մասին
2024 թվականի փետրվարի 13-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 192-Ա որոշումը կարևոր փուլ է հանդիսանում հարկային համակարգի կիրառման մեջ։ Այսպիսով, այս որոշման միջոցով սահմանվում են այն հիմնական սկզբունքները, որոնք պետք է կիրառվեն ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացում։
Հարկային պարտավորությունների գանձման մեխանիզմը
Հարկային պարտավորությունների գանձման գործընթացը հիմնված է մի շարք կարգավորումների վրա, որոնք ապահովում են դրանք իրականացնելու ճիշտ ու արդյունավետ ձևերը։ Ավելին, հարկային պարտավորությունները կարող են ներառել տարբեր աջակցություններ և արտոնություններ, որոնց մասին հարկատուները պետք է տեղեկացված լինեն։
Բովանդակություն և նպատակ
Այս որոշումը նախատեսում է մի շարք նպատակների իրագործում, որոնց հարիր են հարկային պարտավորությունների գանձման արդյունավետությունը, ճշտությունը և արդարությունը։ Ըստ այդմ, կազմակերպվում են հետևյալ հիմնական քայլերը՝
- Հարկային պարտավորությունների որոշում և արձանագրում;
- Դիտարկված անձի տեղեկությունների ստացում;
- Հարկային պարտավորությունների հիմնավորման գործընթաց;
- Գանձման մեթոդների կիրառություն։
Այս որոշման պատմությունը և կարգավորումները
Այս կարգավորումը ձևավորվել է 2024 թվականի փետրվարյան փոփոխություններով, որոնք ուղղված են հարկային վարչարարության արդյունավետության բարելավմանը։ Այն կարևոր է հատկապես այն ֆիզիկական անձանց համար, ովքեր կարող են դիմել հարկային մարմիններին՝ իրենց պարտավորությունները ճիշտ և ժամանակին իրականացնելու նպատակով։
Իրավական հիմքեր
Այս որոշումն իրականացվում է ՀՀ վարչական ընթացակարգերի օրենսգրքի հիման վրա (HO-139-N, 2025թ. փոփոխություններով)։ Այս օրենսգրքի շրջանակներում սահմանվում են բոլոր անհրաժեշտ ընթացակարգերը և դրույթները, որոնք պետք է հաշվի առնվեն հարկային պարտավորությունների գանձման ընթացքում:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձումը տեղի է ունենում մի շարք փուլերով, որոնց նպատակն է ապահովել որակյալ ծառայություններ։ Հարցը շատ կարևոր է, քանի որ այն ազդում է հարկատուների իրավունքների և պարտավորությունների վրա:
Դրա հիմնական փուլերը
- Քայլ 1: Հարկային պարտավորության ձեւակերպում՝ հարկային մարմնի կողմից;
- Քայլ 2: Հարկատուի կողմից պատասխանատվությունների իրականացման ընթացակարգերի ստուգում;
- Քայլ 3: Գանձման մեթոդի ընտրություն և կիրառություն;
- Քայլ 4: Գանձումը և համապատասխան գրանցումները;
- Քայլ 5: Վերջնական հաշվետվություն և անհատական մշակված տվյալների տրամադրում:
Երեխաների ու անչափահասների հատուկ դեպքերը
Հարկային պարտավորությունները վերաբերում են նաև երեխաների և անչափահասների։ Այս դեպքում հարկային մարմինները պետք է բավարարեն հատուկ պահանջներ, որոնք կօգնեն պաշտպանել նրանց իրավունքները և պարտավորությունները:
Հատուկ պայմաններ
Առաջին հերթին, ուշադրություն պետք է դարձնել, թե ինչպես է հարկային մարմինն աշխատում երեխաների և անչափահասների հետ:
- Նրանց հարկային պարտավորությունները կարող են ներառել ծնողների կամ guardiansի մասնակցությունը;
- Հարկային պարտավորությունների իրականացումը կարող է պահանջել հատուկ փաստաթղթեր;
- Նրանք իրավունք ունեն օգտվել անհատական հարկային արտոնություններից:
Հարկային պարտավորությունների չկատարում և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնք պետք է հաշվի առնել:
Հետևանքների համակարգ
Սրանք ներառում են, սակայն չեն սահմանափակվում հետևյալով՝
- Արժույթային տուգանքներ;
- Հարկային պարտավորությունների ավելացում;
- Հաշվետվությունների բացակայություն:
Ժամանակացույցը՝ ջանքերի իրականացման համար
Ժամանակացույցը կարևոր բաղադրիչ է հարկային պարտավորությունների իրականացման համար։ Այն պետք է ճիշտ պլանավորվի, որպեսզի հարկային մարմինները կարողանան արդյունավետ կերպով իրականացնել իրենց պարտավորությունները:
Ժամանակացույցի քայլերը
| Քայլ | Ժամանակաշրջան | Պատասխանատու մարմին |
|---|---|---|
| Հարկային պարտավորության ֆիքսում | 2024թ. հունվար | ՀՀ ՊԵԿ |
| Հարկային պարտավորությունների մարումը | 2024թ. մարտ | Հարկատուն |
| Գանձման ընթացակարգի ավարտ | 2024թ. ապրիլ | ՀՀ ՊԵԿ |
Անհրաժեշտ փաստաթղթերը և տեղեկությունները
Ֆիզիկական անձանց հարկային պարտավորությունները ճիշտ և ժամանակին իրականացնելու համար պետք է տրամադրվեն որոշակի փաստաթղթեր, որոնք կարող են ներառել, սակայն չեն սահմանափակվում հետևյալով:
- Հարկային հայտարարագիր;
- Տվյալների հաստատման փաստաթղթեր;
- Հարկային պարտավորությունների հաշվետվություն:
Այս փաստաթղթերը համարվում են կարևոր և պարտադիր, որպեսզի հարկային մարմինները կարողանան ճիշտ իրականացնել պարտավորությունները:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հետևանքների, որոնք սահմանված են օրենքով:
Հետևանքների համակարգ
Սրանք ներառում են, սակայն չեն սահմանափակվում հետևյալով:
- Տուգանքներ և հետաքրքրող տոկոսադրույքներ;
- Հարկային պարտավորությունների անհատականացում;
- Հարկային մարմինները իրավունք ունեն կիրառելու հարկային դատավարություն:
Այս ամենը կարևոր նշանակություն ունի, որպեսզի հարկատուները ժամանակին կատարեն իրենց պարտավորությունները և խուսափեն խնդիրներից:
Հարկային պարտավորությունների կատարումը և հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 192-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին, մտահոգիչ հարցեր է առաջացնում քաղաքների տնտեսության, հարկային զեկույցների և ֆինանսական դասակարգումների մասին: Որոշումը, որը հրապարակվել է 2024 թվականի մարտի 11-ին, ենթադրում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլև այլ հետևանքների, որոնք կարող են վնասել բիզնեսի հնարավորություններին:
Այս որոշման շրջանակներում հարկային պարտավորությունների կատարման կարևորությունը հասկացվում է որպես հանրային սեփականության պահպանման և սոցիալական արդարության հիմնասյուներից մեկը: Հարկային պարտավորությունները կատարելով, ֆիզիկական անձինք նպաստում են սոցիալական ծրագրերի ֆինանսավորմանը, ինչպիսիք են կրթությունը, առողջապահությունը և ենթակառուցվածքների զարգացումը:
Պետք է ուշադրություն դարձնել, որ որոշումը նաև ենթադրում է հարկային վարչական պրոցեսների բարելավում, ինչպիսին են հարկային պարտավորությունների առկայությունը կամ բացակայությունը, ինչն անհրաժեշտ է հասնել պետության ֆինանսական կայունությանը:
Հարկային օրենսդրության փոփոխությունները և դրանց ազդեցությունը
Սովորաբար, հարկային օրենսդրությունը և դրա փոփոխությունները կարևոր դեր են խաղում երկրի տնտեսության զարգացման գործում: 2024 թվականի սկզբից ՀՀ-ում տեղի ունեցած հարկային օրենսդրական փոփոխությունները, ներառյալ 192-Ա որոշումը, նպատակ ունեն մեղմացնել հարկային վարչարարությունը և առավելագույնս հեշտացնել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը:
Այս համատեքստում կարևոր է նշել, որ նորությունները վերաբերում են նաև հարկային օրենսդրության կիրառմանը, ինչը կարող է ազդել ինչպես գործարարների, այնպես էլ ֆիզիկական անձանց վրա: Հարկային վարչությունը պարտավոր է ապահովել, որ բոլոր քաղաքացիները, այդ թվում՝ ֆիզիկական անձինք, տեղեկացված լինեն իրենց պարտականությունների մասին և կարողանան իրականացնել հարկային վճարումները ժամանակին:
Ավելին, հարկային օրենսդրության փոփոխությունները նախատեսում են նաև հարկային պարտավորությունների հետ կապված նոր վարչական միջոցառումներ, որոնք կնպաստեն բիզնեսի կողմից հարկային պարտավորությունների կատարումը հեշտացնելու գործընթացին:
Հարկային պարտավորությունների կատարումը խթանող միջոցառումներ
Երկրի կառավարության կողմից մշակվող՝ հարկային պարտավորությունների կատարումը խթանող միջոցառումները, բացի վարչական մոտեցումներից, նախատեսում են նաև կրթական ծրագրեր, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային համակարգի միջոցով իրենց իրավունքներն ու պարտականությունները:
Այս առումով, ՀՀ ՊԵԿ-ը կարող է ներդնել հատուկ ծրագրեր, որոնք նպատակ ունեն բարձրացնել հարկային գիտակցությունը քաղաքացիների շրջանում: Այս ծրագրերը կարող են ներառել բրենդային արշավներ, հասարակության համար բացահայտ դասընթացներ և լրատվական միջոցառումներ, որոնք կբարձրացնեն մարդկանց գիտակցությունը հարկային պարտավորությունների կարևորության վերաբերյալ:
Հարկային պարտավորությունների կատարումը նաև կարող է խթանվել տեխնոլոգիական լուծումների միջոցով: Օրինակ, թվային մեթոդներով հարկային տեղեկատվության տրամադրումը կարող է պարզեցնել հարկային հաշվետվությունների պատրաստումը և նրանց ժամանակին ներկայացումը: