Ապահովության ապահովումը՝ հարկային պարտավորությունների վերաբերյալ
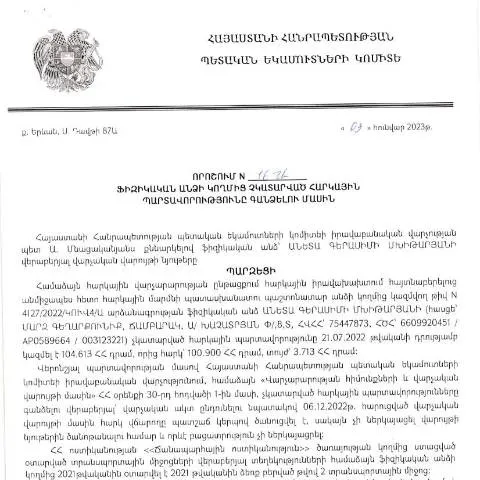
Հայաստանի Հանրապետությունում ֆիզիկական անձանց հարկային պարտավորությունները գանձելու գործընթացը հիմնվում է Կառավարության որոշմամբ, որը ընդունվել է 2023 թվականի հունվարի 3-ին: Դրա նպատակն է ապահովել պետական եկամուտների հավաքագրման արդյունավետությունը և կարգավորել հարկային պարտավորությունները չկատարած անձանց նկատմամբ միջոցառումների իրականացումը:
Դիմումի ներկայացման գործընթաց
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու համար նախատեսված որոշումը պահանջում է տվյալ անձից համապատասխան փաստաթղթերի հավաքում և ներկայացում:
- Առաջին հերթին, հարկային մարմինները պետք է պարզեն, թե արդյոք պարտավորությունները իսկապես չկատարվել են, ինչի համար անհրաժեշտ է հարկային հաշվետվություն:
- Դիմումը ներկայացվում է պետական եկամուտների կոմիտե (ՊԵԿ)՝ նշված հարկային պարտավորությունների վերաբերյալ:
- ՊԵԿ-ը ստանում է դիմումը և սկսում է գործընթացը՝ ուսումնասիրելով ներկայացված տեղեկությունները:
Պետական մարմինների իրավասությունները
Կառավարության որոշումը ուղեցույց է, որը սահմանում է ՊԵԿ-ի իրավասությունները՝ հարկային պարտավորությունները գանձելու գործընթացում:
- ՊԵԿ-ն ունի իրավունք առաջարկել հարկային պարտավորությունների կատարումը կամ դրանց շրջանակներում միջոցներ ձեռնարկել:
- Երբ անհրաժեշտ լինի, ՊԵԿ-ը կարող է դիմել իրավաբանական միջոցների՝ պարտավորությունների կատարման ապահովման համար:
Պրոցեսի ժամանակացույցը
Դիմումի ներկայացման գործընթացը ունի որոշակի ժամանակահատված, որը կարևոր է ֆիզիկական անձանց համար:
- Դիմումի ընդունում: Դիմումը պետք է ներկայացվի Հարկային մարմիններին կամ դրանց ստորաբաժանումներին մինչև որոշման ուժի մեջ մտնելը:
- Ուսումնասիրության ժամկետ: ՊԵԿ-ը պարտավորված է ուսումնասիրել դիմումը և պատասխանել այն ներկայացնելուց հետո 30 օրվա ընթացքում:
Ինչպես է իրականացվում գործընթացը
«Հարկային պարտավորությունների գանձման գործընթացը բարդ և ռիսկային է: Անհրաժեշտ է ուշադիր հետևել բոլոր քայլերին՝ շեղումներից խուսափելու համար»:
Վճարումների և պահանջների հետևանքները
ՊԵԿ-ի կողմից իրականացվող գործընթացը կարող է հանգեցնել տարբեր հետևանքների:
- Պարտավորության կատարումը կարող է հանգեցնել մի շարք ֆինանսական հոլովույթների՝ տուգանքներ, տոկոսներ:
- Եթե պարտավորությունը չկատարվի, ՊԵԿ-ը կարող է դիմել դատարան՝ պարտավորությունների կատարման համար:
Կատարելագործողները
Որպեսզի հարկային պարտավորությունները չկատարվեն, պետք է ունենալ ճիշտ տեղեկություններ:
- Տվյալ անձը պետք է ունենա բոլոր հարկային փաստաթղթերը՝ հարկային հաշվետվությունները, վճարման ապացույցները:
- Պետք է նաև ապահովել, որ բոլոր հետադարձ տեղեկությունները ներկայացված են ճիշտ:
Ֆիզիկական անձանց իրավասությունները և պարտականությունները
Ֆիզիկական անձինք, որոնք պարտավորություններ ունեն, ունեն նաև իրավունքներ:
- Հարկային պարտավորությունները կատարելու դեպքում նրանք ունեն իրավունք խնդրել հարկային մարմիններից տեղեկություններ իրենց հաշիվների վերաբերյալ:
- Դուք կարող եք ներկայացնել պահանջներ, որոնք կպատասխանեն ձեր իրավասություններին:
Որտեղ դիմել և ինչ փաստաթղթեր են անհրաժեշտ
Դիմելու գործընթացը պահանջում է որոշակի փաստաթղթեր:
- Հարկային հաշվետվությունները:
- Վճարման ապացույցները:
- Հարկային մարմինների հետ կատարված հարցումների արձագանքները:
Հնարավոր խնդիրների ու մարտահրավերների դիմաց կանգնած լինելու եղանակները
Որպեսզի խուսափեք խնդիրներից, կարևոր է հետևել բոլոր փուլերին:
- Եթե դիմումը մերժվի, դուք կարող եք ներկայացնել վերաքննիչ հայց:
- Երբեմն կարող են լինել փաստաթղթերի բացթողումներ, որոնք կարող են խոչընդոտել գործընթացին:
Ինչ անել, եթե խնդիրը չլուծվի
Եթե խնդիրը չի լուծվել, կարող եք դիմել իրավաբանական օգնության՝ ստանալու համապատասխան խորհրդատվություն:
Հարկային պարտավորությունների կատարումը՝ առանց մեծ ճնշումների
Այն դեպքում, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվել, այս գործընթացը կարող է լինել պահանջված:
- Վճարումներից խուսափելու համար հարկային մարմինները կարող են պատրաստել որոշակի գործողություններ:
- Պետք է մշտապես կապ ունենալ հարկային մարմինների հետ:
Ֆինանսական հետևանքները
Եթե հարկային պարտավորությունները չկատարվեն, կարող են առաջանալ հետևյալ հետևանքները:
- Տուգանքներ:
- Ավելի բարձր տոկոսներ:
- Լրացուցիչ հարկային պարտավորություններ:
Քայլ առ քայլ՝ գործընթացում նավարկելու համար
Քայլ առ քայլ հետևելով, կարող եք ապահովել արագ և հարմարավետ օրինական գործընթաց:
- Պարզեք ձեր պարտավորությունները:
- Հավաքեք անհրաժեշտ փաստաթղթերը:
- Ներկայացրեք դիմումը ՊԵԿ:
- Հետևեք գործընթացին և ապահովեք պատասխանները:
- Վճարեք պարտավորությունները՝ ըստ սահմանված ժամկետների:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը կայացվել է 2023 թվականի հունվարին, նպատակ ունի ապահովել հարկային համակարգի արդյունավետ գործարկումը և պարտավորությունների կատարումը: Այս որոշումը ենթադրում է, որ հարկային մարմինները, հենվելով առկա տվյալների վրա, կարող են նախաձեռնություններ իրականացնել չկատարված հարկային պարտավորություններն ապահովելու ուղղությամբ:
Հարկային պարտավորությունների գանձման գործընթացն ընդգրկում է մի շարք փուլեր, որոնք սկսվում են հաշվետվության վերլուծությունից և ավարտվում են հարկային պարտավորությունների կատարմամբ: Նախ, հարկային մարմինները պետք է ստուգեն տվյալների լրատվությունը և համապատասխանությունը, իսկ այնուհետև, եթե պարզվում է, որ հարկային պարտավորություններ չկան, սկսվում է գանձման գործընթացը:
Այս գործընթացի շրջանակներում, հարկ վճարողների նկատմամբ կարող են կիրառվել տարբեր միջոցառումներ, ինչպիսիք են՝ բանկային հաշվին սահմանափակումներ, գույքի բռնագանձում, կամ նույնիսկ վարչական պատասխանատվության կիրառություն: Այս միջոցառումներն իրականացվում են բացառապես օրենքի կանոնների շրջանակներում, եւ հարկ վճարողները իրավունք ունեն խնդրանքներ և բողոքներ ներկայացնելու:
Թեժ գիծ և հարցումների խորհրդատվություն
ՀՀ ՊԵԿ-ն ապահովում է թեժ գիծ, որի միջոցով քաղաքացիները կարող են ուղղել իրենց հարցերը և ստանալ համապատասխան տեղեկատվություն հարկային պարտավորությունների մասին: Թեժ գիծը գործում է օրական 24 ժամ, և քաղաքացիները կարող են զանգահարել կամ գրել, եթե ցանկանում են ստանալ խորհրդատվություն իրենց հարկային հարցերի վերաբերյալ:
Ընթացիկ հարցումների ժամանակ, հարկ վճարողները կարող են պարզել իրենց պարտավորությունները, հարկային հաշվետվությունների կարգերը և այլ անհրաժեշտ տեղեկություններ: Այս ծառայությունը կարեւոր է հատկապես այն քաղաքացիների համար, ովքեր անտեղյակ են իրենց հարկային պարտավորություններից կամ արդեն արձանագրել են խնդիրներ:
Հարկադրման համակարգում ինքնագործունեությունն ու տեղեկացվածությունը շատ կարևոր են, ուստի թեժ գծի միջոցով ստացված տեղեկությունները կարող են օգնել քաղաքացիներին խուսափել դժվարություններից և ժամանակին կատարել իրենց պարտավորությունները:
Դատարաններում հարկային որոշումների բողոքարկման ընթացակարգերը
Երբ քաղաքացիները չեն համաձայնվում ՀՀ ՊԵԿ-ի կողմից կայացված որոշումների, նրանք ունեն իրավունք բողոքարկել դրանք դատարանում: Բողոքարկման գործընթացը ենթադրում է, որ քաղաքացիները առաջին հերթին պետք է ներկայացնեն բողոքի հայց, որտեղ մանրամասն նկարագրվում են իրենց հիմնավորումները և փաստարկները:
Դատարանների մեջ բողոքարկման գործընթացը կարող է տևել որոշակի ժամանակ, եւ հաճախ անհրաժեշտ է նաև ներկայացնել լրացուցիչ փաստաթղթեր, որոնք հիմնավորում են բողոքի պատճառը: Միաժամանակ, հարկ վճարողները կարող են դիմել նաև ատյանների նկատմամբ ներկայացվող իրավաբանական օգնություն, ինչի համար գոյություն ունեն մի շարք կազմակերպություններ:
Վարչական դատարանում բողոքարկումը սկսվում է նրանից, որ դիմումը պետք է ներկայացվի 30 օրվա ընթացքում, որի ընթացքում քաղաքացիները կարող են պահանջել նաև գործի արագացումներ, եթե գործը տվյալ պահին սոցիալական նշանակություն ունի:
Դատարանը, ուսումնասիրելով բողոքը, կարող է կայացնել որոշում, որն ուղղել է կամ հաստատում է հարկային մարմնի նախնական որոշումը: Այսպիսով, դատարանների դերակատարությունը Հայաստանում հարկային կարգավորման գործում շատ կարևոր է, մասնավորապես՝ քաղաքացիների իրավունքների պաշտպանությունը: