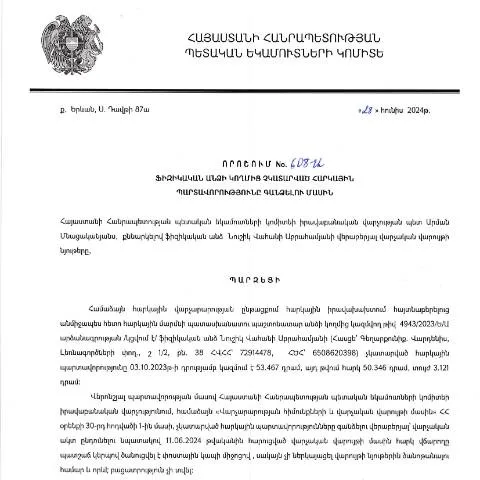
ՀՀ ՊԵԿ իրավաբանական վարչության 608-Ա որոշման նշանակությունը
2024 թվականի հունիսի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 608-Ա որոշումը ներկայացնում է մի կարևոր փաստաթուղթ, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին։ Այս որոշումը արտացոլում է պետական կառավարման համակարգի ռազմավարությունը հարկերի հավաքագրման և հարկային բարեփոխումների ուղղությամբ։ Այն ունի մի շարք հիմնարար դրույթներ, որոնք ազդում են ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական կազմակերպությունների վրա, որոնք ունեն հարկային պարտավորություններ Հայաստանում։
Դրույթների բացառությունները և հատուկ դեպքերը
Որոշման կիրառման շրջանակում կան մի շարք բացառություններ և պայմաններ, որոնք կարևոր են հասկանալու համար:
- Արտասահմանում բնակվող ֆիզիկական անձինք: Չնայած որոշումը ընդհանուր առմամբ նախատեսում է հարկային պարտավորությունների գանձում, արտասահմանում բնակվող ֆիզիկական անձինք կարող են ունենալ յուրահատուկ պայմաններ:
- Մանկավարժական անձանց ներկայացուցիչներ: Մանկավարժական սեկտորում գործող անձանց, ովքեր ունեն հարկային պարտավորություններ, գրանցման գործընթացը կարող է տարբեր լինել:
- Արտակարգ իրավիճակներ: Շարժական կամ լրացուցիչ պայմաններ, որոնց դեպքում հարկային պարտավորությունները կարող են կրճատվել կամ անհնարին להיות:
Անհրաժեշտ փաստաթղթերը` որոշման կիրառում
Հարկային պարտավորությունների գանձման գործընթացում կարևորագույնը փաստաթղթերի ճիշտ պատրաստումն է։ Այն ներառում է հետևյալը՝
| Փաստաթուղթ | Նպատակ |
|---|---|
| Առաջին հարկային հայտարարություն | Հարկային պարտավորությունների հետ կապված հայտարարություններ |
| Հարկային հաշվետվություն | Պարտավորությունների առկայությունը և չափը հաստատելու համար |
| Որի արտոնագիր կամ հավատարմագրում | Հարկային կարգավիճակի հաստատում |
Քայլ առ քայլ` որոշման կիրառման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի քանի փուլ:
- Անհրաժեշտ փաստաթղթերի հավաքում: Նախքան հայտի ուղարկումը, պետք է հավաքել վերոնշյալ փաստաթղթերը:
- Հայտի լրացում: Դիմումի ձևը պետք է լրացվի ըստ համապատասխան պահանջների:
- Դիմումի ներկայացում: Ցանկալի է ներկայացնել դիմումը առցանց՝ օգտագործելով պետական ծառայությունների էլեկտրոնային համակարգը:
- Հետադարձ կապ: Հարկային մարմնի կողմից կարող է պահանջվել լրացուցիչ տեղեկություններ՝ փաստաթղթերի վերաբերյալ:
Մասնակից կողմերի վերլուծություն
Առանձնահատուկ կարևորություն ունի այն, թե ովքեր են մասնակցում գործընթացին:
- Ֆիզիկական անձինք: Նրանք, ովքեր ունեն հարկային պարտավորություններ, պետք է լավ տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին:
- Հարկային մարմին: ՀՀ ՊԵԿ-ն որպես գլխավոր պատասխանատու մարմին, նախատեսում է գործընթացի մոնիթորինգ և վերահսկողություն:
- Իրավաբաններ: Նրանց խորհուրդները կարող են օգտակար լինել դիմումի պատրաստման և ներկայացման մեջ:
Ֆորմայի դետալային վերլուծություն
Դիմումի ձևը, որը կապված է 608-Ա որոշման կիրարման հետ, ունի մի շարք կարևոր գրություններ:
- Անուն և ազգանուն: Պահանջվում է լրացնել իսկապես ճիշտ տվյալներ:
- Հարկային համարը: Հարկային համարը (TIN) անհրաժեշտ պայմաններից մեկն է:
- Կոնտակտային տվյալներ: Հետադարձ կապի համար մուտքագրել ճիշտ հեռախոսահամար և էլեկտրոնային փոստ:
Դիմումի ներկայացման եղանակները
Պետք է հաշվի առնել, որ 608-Ա որոշման կիրառման ընթացքում դիմումը կարող է ներկայացվել մի քանի եղանակներով:
- Արտաքին համակարգերի միջոցով: Առանձին դիմումատուներ կարող են օգտվել մասնավոր սեկտորի համակարգերից:
- Առցանց համակարգ: ՀՀ ՊԵԿ-ի պաշտոնական կայքում առկա է էլեկտրոնային դիմումի հնարավորություն:
- Ներկա ներկայացում: Կարող եք ներկայացնել դիմումը նաև անմիջապես հարկային մարմին:
Հավաքագրում և վերահսկողություն
Որոշման կիրառման ավարտին կարևոր է, որպեսզի դիմումի ձեւը ստուգվի և վերահսկվի:
- Հարկային մարմնի արձագանքը: Ընդունելուց հետո հարկային մարմինը պարտավոր է ձեզ հետ պահպանել կապ:
- Հարկային պարտավորությունների կատարումը: Պետք է վերահսկել, որ բոլոր պարտավորությունները կատարվեն ժամանակին:
Որպեսզի ճիշտ կատարել հարկային պարտավորությունները՝ հարկատուների իրավունքներն ու պարտականությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 608-Ա որոշումը կարևոր է, քանի որ այն բացահայտում է որպես հարկատու՝ դուք ինչ իրավունքներ և պարտականություններ ունեք: Հարկային օրենսդրությունը պարտադրում է, որպեսզի բոլոր ֆիզիկական անձինք ժամանակին կատարեն իրենց հարկային պարտավորությունները, ինչը, սակայն, հաճախ մոռացվում է կամ ամենևին էլ չի գնահատվում:
Հարկատուն պետք է գիտակցի, որ նրա իրավունքն է ստանալ ամբողջական և ճշգրիտ տեղեկություններ իր հարկային պարտավորությունների մասին, այդ թվում՝ հարկային կանոնների և օրենքների մասին: Ի դեպ, հարկատուները կարող են դիմել ՀՀ ՊԵԿ հայտարարությունների և դիմումների ստորաբաժանման օգնականներին, որպեսզի ստանան անհրաժեշտ տեղեկություններ իրենց հարկային կարգավիճակի մասին: Չէ՞ որ հարկային պարտավորությունների չկատարման դեպքում հարկատուն կարող է ենթարկվել վարչական պատասխանատվության:
Մինչդեռ հարկատուն պետք է նաև իմանա, որ իր պարտականությունն է ներկայացնել հարկային հայտարարությունները ժամանակին, իսկ հարկային մուծումները պետք է կատարվեն սահմանված ժամկետներում: Վարաչափերի ուղակի հաշվումից բացի, հարկադրությամբ պարտադիր վճարումները կարող են հանգեցնել մի շարք իրավական հետևանքների, ինչպիսիք են հարկային պարտքերի հավաքումը և նույնիսկ հիասթափություն դատական մարմինների կողմից:
Հարկային պարտավորությունների գանձման գործընթացի կարգը
ՀՀ ՊԵԿ 608-Ա որոշումը մանրամասնեցնում է հարկային պարտավորությունների գանձման ընթացակարգը: Հարկային պարտավորությունների հավաքումը իրականացվում է մի շարք քայլերի միջոցով, որոնք պետք է հետևողականորեն իրականացվեն: Նախ, հարկային մարմինը պետք է տեղեկացնի հարկատուին իր պարտավորությունների մասին, որպեսզի վերջինս ունենա հնարավորություն ժամանակին լուծել խնդիրները:
Այս տեղեկացումը կարող է կատարվել գրավոր և էլեկտրոնային եղանակով: Նման միջոցառումները նախատեսված են, որպեսզի հարկատուները առարկայական տեղեկությունները ստանան և հնարավորություն ունենան, եթե անհրաժեշտ լինի, դիմել վերաքննիչ մարմիններին՝ իրենց իրավունքը պաշտպանելու նպատակով:
Եթե հարկատուն դեռևս չի կատարում իր հարկային պարտավորությունները՝ նրանք կարող են դիմել հարկային պարտավորությունների հավաքման բարդ միջոցներին: Դրանք կարող են ներառել ակտիվների բռնագիծ, ինչպիսին է բանկային հաշիվների կամ անշարժ գույքի բռնագծումը, որին պետք է նախորդի ամբողջական տեղեկատվություն և համապատասխան փաստաթղթերում բացատրություն:
Քայլեր հարկային պարտքի կարգավորման համար
Քանի որ հարկային պարտավորությունների չկատարման կամ ուշացման դեպքում հարկատուն կարող է հանդիպել մի շարք ֆինանսական և իրավաբանական խնդիրների, կարևոր է, որ հարկատուն գիտակցի կարգավորման տարբեր մեխանիզմները: ՀՀ ՊԵԿ-ն առաջարկում է մի քանի տարբերակներ, որոնք կարող են օգնել հարկատուին կարգավորել իր պարտքերը:
Առաջին հերթին, հարկատուն կարող է դիմել հարկային մարմին՝ հաշտության կամ վճարման մեխանիզմների վերաբերյալ: Այս մեխանիզմների միջոցով հարկատուն կարող է ստանալ արտոնություններ, որոնք ներառում են վարկային գործընթացներ կամ պարտքերի վերաձևակերպում, որը հնարավորություն կտա մարել պարտքը ավելի հեշտ պայմաններով:
Կա նաև հնարավորություն, որ հարկատուն կարող է դիմել պետական աջակցություն ստանալու համար, որի շրջանակներում հնարավոր է ստանալ ժամանակավոր աջակցություն կամ այլ ձևի աջակցության միջոցներ, որոնք կարող են հարկային պարտքերի նվազեցում կամ վերաձևակերպում:
Այս բոլոր քայլերը նպատակ են հետապնդում, որպեսզի հարկատուները հնարավորինս շուտ կարգավորեն իրենց պարտավորությունները և խուսափեն վարչական պատասխանատվությունից: