Ներդրումներ՝ հարկային պարտավորությունների մասին
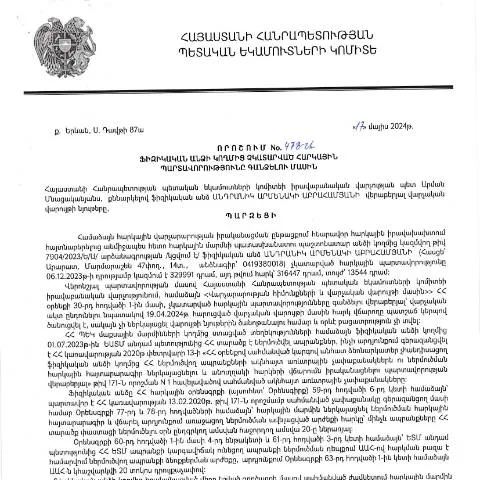
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 478-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարումն ու դրանց վերսկսումը։ Այս որոշումը ներկայացնում է ֆինանսական պատասխանատվություն ունեցող ֆիզիկական անձանց համար, որոնց վրա դրված են հարկային պարտավորությունները, բայց որոնք պարբերաբար չեն կատարել իրենց պարտավորությունները։
Ո՞վ պետք է ներկայացնի փաստաթուղթը
Այս փաստաթուղթը պարտադիր է ներկայացնելու բոլոր այն ֆիզիկական անձիք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Սա կարող է լինել թե՛ բնակիչ, թե՛ անբնակիչ, և հատկապես վերաբերվում է այն անձանց, ովքեր վերջին տարիներին չեն կատարել հարկային վճարումներ կամ ունեցել են հետադարձ գումարներ, որոնք չեն վճարվել։
Փաստաթուղթը ներկայացնելու համար անհրաժեշտ պայմաններ
- Հարկային պարտավորության առկայությունը՝ 2025թ. ֆինանսական տարին և դրանից առաջվա տարիներ;
- Ամբողջական տեղեկատվության տրամադրումը՝ անձի մասին, հարկային պարտավորությունների տեսակի և գումարի մասին;
- Հարկային պարտավորությունների չկատարման հիմքերի բացատրությունը;
Գործընթացի փուլեր
Պատրաստել փաստաթուղթը պետք է ըստ հետևյալ փուլերի:
- Պատրաստել փաստաթուղթը: Տեղեկություններ ձեր մասին, հարկային պարտավորությունների մասին;
- Ներկայացնել փաստաթուղթը: Համապատասխան մարմիններին՝ ՀՀ ՊԵԿ;
- Ստանալ պատասխան: Սույն փաստաթուղթը ընդունելու մասին հաստատման նամակը;
- Ստուգել կարգավիճակը: Ինտերնետային հարթակների միջոցով;
Պատասխան ճանապարհը
Փաստաթուղթը ներկայացնելուց հետո հարկ է սպասել համապատասխան մարմինների արձագանքին: ՀՀ ՊԵԿ-ն կգնահատի փաստաթուղթը և կհայտարարի այն մասին՝ արդյոք հարկային պարտավորությունները ընդունվում են, թե ոչ:
Ստուգման ընթացակարգը
ՀՀ ՊԵԿ-ը պարտավոր է իրականացնել հարկային պարտավորությունների ստուգում՝ հաշվի առնելով ներկայացված փաստաթղթի ամբողջականությունը և պարզությունը։ Եթե փաստաթուղթը ընդունվում է, ապա հարկային պարտավորությունները կլինեն վերականգնված, իսկ եթե ոչ, ապա կպահանջվի լրացուցիչ տեղեկությունների տրամադրում:
Հարկային պարտավորությունների կատարումը
Եթե հարկային պարտավորությունները ևս մեկ անգամ չկատարվում են՝ ՀՀ օրենքի 21-րդ հոդվածի համաձայն, պետությունը իրավունք ունի կիրառել համապատասխան միջոցներ, ինչպիսիք են՝ հարկային պատասխանատվությունը, վարչական տուգանքները կամ տուժողների պաշտպանության միջոցները:
Հարկային պարտավորությունների կատարման գործընթացը
| Քայլ | Նկարագրություն |
|---|---|
| 1 | Հարկային պարտավորությունների ստուգում |
| 2 | Ծրագրի հաստատում |
| 3 | Վճարման ժամկետների սահմանում |
| 4 | Կատարում |
Օգտակար հղումներ և ռեսուրսներ
Սույն որոշումը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Սա հնարավորություն է տալիս հետևել հարկային պարտավորությունների կատարման ընթացքին, ստանալ անհրաժեշտ տեղեկությունները և անհրաժեշտության դեպքում կապ հաստատել իրավաբանների հետ:
Խորհուրդներ ու խորհուրդներ
- Հնարավորության դեպքում, այցելեք մասնագիտական խորհրդատուներ, ովքեր կարող են օգնել հարկերի դիմումների մշակման հարցում;
- Հետևեք հարկային օրենքներում կատարվող փոփոխություններին, որպեսզի միշտ տեղեկացված լինեք ձեր իրավունքների և պարտականությունների մասին;
- Միշտ ապահովեք, որ ներկայացված փաստաթղթերը լինեն ճիշտ և լիարժեք՝ խուսափելու համար հետագա խնդիրներից:
Ազգային օրենսդրության հիմքերը
ՀՀ հարկային օրենսդրության կարգավորումները, որոնք վերաբերում են ներկայացված փաստաթղթին, հիմնված են ՀՀ վարչական ընթացակարգերի օրենքների վրա, որոնցից շատերը ենթադրում են հարկային պարտավորությունների կատարումը և դրանց վերահսկումը:
Առկա օրենքները և համաձայնությունները
Այս փաստաթուղթը կարող է ներառել պայմաններ, որոնք արտացոլում են ինչպես ՀՀ օրենսդրությունը, այնպես էլ միջազգային պայմանագրերը, որոնք Հայաստանի Հանրապետությունը ստորագրել է:
Ավելի շատ տեղեկատվություն
Եթե ցանկանում եք ստանալ հավելյալ տեղեկություններ կամ հարցեր ունեք, կարող եք այցելել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ կա բազմաֆունկցիոնալ ծառայություն, որը թույլ է տալիս դիմել տարբեր հարցերի:
Հարկային պարտավորությունների գործառնական մեխանիզմներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 17.05.2026թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 478-Ա որոշման միջոցով սահմանվում են այն ենթաբաժինները, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին: Այս որոշման շրջանակներում պարզաբանումներ են տրվում այն գործընթացների վերաբերյալ, որոնք պետք է իրականացվեն, եթե հարկ վճարողը չի կատարում իր պարտավորությունները: Այժմ հարկային պարտավորությունների գանձման մեխանիզմների գործարկումը ներառում է մի շարք քայլեր: Նախ, հարկ վճարողի պարտավորություններն ու պարտքերը պետք է ճշտվեն, ինչի համար օգտագործվում են հարկային հաշվետվություններն ու այլ փաստաթղթեր:
Այնուհետև, եթե պարտավորությունները չեն կատարվում համապատասխան ժամանակի սահմաններում, ՀՀ ՊԵԿ-ն իրավունք ունի սկսելու գանձման գործընթացը: Գանձման գործընթացը կարող է ներառել բազմապիսի միջոցներ, այդ թվում, բայց ոչ սահմանափակվելով՝ ֆինանսական միջոցների բռնագանձման, հարկային նպատակների համար հաշիվների կասեցման և այլ գործողությունների: Ավելին, հարկ վճարողներին կարող են առաջարկվել տարբեր լուծումներ, որոնք կօգնեն նրանց իրականացնել իրենց պարտավորությունները:
Հարկային պարտավորությունների չկատարումը. իրավաբանական հետևանքներ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավաբանական հետևանքների: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 478-Ա որոշումն ընդգծում է, որ պարտավորությունները չկատարելու դեպքում հարկ վճարողը կարող է ենթարկվել վարչական տույժերի: Այնուամենայնիվ, հարկ վճարողները պետք է տեղյակ լինեն, որ որոշ դեպքերում վարչական պատասխանատվությունը կարող է փոխարինվել քրեական պատասխանատվությամբ, եթե ապացուցվի, որ հարկային պարտավորությունները չկատարելու պատճառները հանցավոր են:
Հարկային պարտավորությունների չկատարումն ունի նաև ֆինանսական հետևանքներ՝ ի տես դիմացկուն տոկոսների կամ տուգանքների, որոնք կարող են ավելանալ պարտքի ընդհանուր չափին: Այսպիսով, հարկ վճարողները պետք է ուշադիր լինեն իրենց պարտավորությունների նկատմամբ, որպեսզի կանխեն հնարավոր ֆինանսական վնասները:
Դիմումի գործընթաց և միջոցներ հարկային պարտավորությունների վերականգնման համար
Հարկային պարտավորությունների վերականգնման գործընթացը նախատեսում է մի շարք քայլեր, որոնք հարկ վճարողները կարող են ձեռնարկել: Նախ, հարկ վճարողը պետք է գնահատի իր հարկային պարտավորությունները և դիմի ՀՀ ՊԵԿ-ին՝ խնդրելով պարզաբանման կամ ամփոփման համար: Ազգային կտրվածքով, հարկ վճարողը կարող է դիմել վարչության կողմից նախատեսված համապատասխան ձևով՝ ներկայացնելով հարկային պարտավորությունների վերականգնման դիմումը:
Հարկային պարտավորությունների վերականգնման դիմումը պետք է ներառի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կգործեն որպես ապացույց, որ հարկ վճարողը պատրաստ է կատարել իր պարտավորությունները: Այս փաստաթղթերը կարող են ներառել հարկային հաշվետվություններ, ֆինանսական հաշվետվություններ և այլ ռեսուրսներ:
Եթե դիմումը ընդունվում է, ՀՀ ՊԵԿ-ն կարող է առաջարկել վճարման պլան կամ այլ հնարավորություններ, որոնք թույլ կտան հարկ վճարողին վերականգնել իր պարտավորությունները: