Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
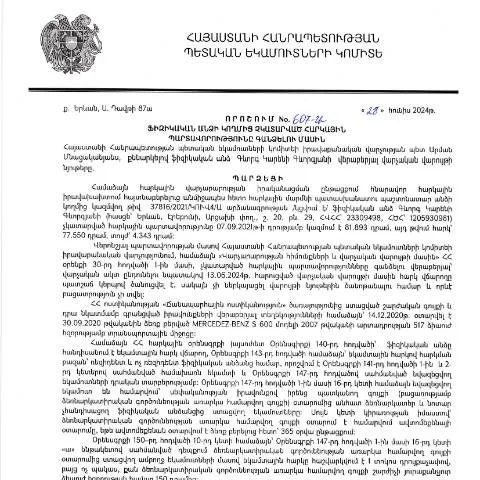
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը կարևոր նշանակություն ունի պետական ֆինանսական համակարգի համար։ Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել պատիժների, ինչը մեծացնում է հարկ վճարողների պատասխանատվությունը։ 2024 թվականի հունիսի 28-ին Կառավարության որոշմամբ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 607-Ա որոշումը նախատեսում է հստակեցված գործընթացներ, որոնք նպաստում են հարկերի արդյունավետ հավաքագրմանը և հարկ վճարողների իրավունքների պաշտպանությանը։
Ովքեր պետք է համալրեն և ներկայացնեն այս ձևաթուղթը
Այս ձևաթուղթը նախատեսված է այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նոր որոշման համաձայն, հարկային մարմինները պարտավոր են տեղեկացնել հարկ վճարողներին իրենց պարտավորությունների մասին և տրամադրել անհրաժեշտ տեղեկություններ՝ պարտավորությունների կատարումը խրախուսելու համար։ Ֆորման լրացվում է անձամբ կամ իրավաբանների միջոցով, ովքեր ներկայացնում են հարկ վճարողի շահերը։
Ֆորմայի կառուցվածքը՝ կոնկրետ կետերով
Հարկային պարտավորությունների գանձման գործընթացի ձևաթուղթը պարունակում է մի շարք կարևոր կետեր, որոնք պետք է լրացվեն ճիշտ՝ խուսափելու համար հնարավոր սխալներից և ընթացակարգերի երկարաձգումից։ Ստորև ներկայացված են հիմնական կետերը՝ բերված օրինակներով:
- Անուն և ազգանուն: Համոզվեք, որ լրացրել եք Ձեր անձնական տվյալները ճիշտ, ներառյալ «Որտեղ եք ծնվել» և «Հասցե» կետերը։
- Հարկային մարմնի տվյալները: Պարզեցրեք, թե որ հարկային մարմնին եք ներկայացնում հայտը, և նշեք իրենց պաշտոնական անունը։
- Պարտավորությունների մանրամասները: Կցեք բոլոր պարտավորությունները՝ ներառյալ գումարը, ժամկետները և այլ անհրաժեշտ տեղեկություններ։
Պարտավորությունների դեպքեր
- Հարկային պարտավորությունն է կատարել միայն մեկ անգամ: Եթե արդեն վճարել եք, նշեք դա:
- Եթե պարտավորությունները պարզեցվում են: Դուք պետք է ներկայացնեք ապացույցներ (օրինակ՝ վճարման հանրագիր)։
Ինչ անել գրանցման կամ վավերացման դեպքում
Եթե Ձեր հայտը մերժվեց կամ ընդունվեց, կարևոր է իմանալ, թե ինչ քայլեր պետք է предприեմ:
- Մերժման պատճառները: Տեղեկացվում եք գրավոր, և կարևոր է ոչ միայն հասկանալ մերժման պատճառները, այլև համապատասխան էլեկտրոնային փոստով դիմել շնորհիվ կանոնակարգված գործընթացների։
- Սխալների ուղղումը: Եթե հայտում նկատում եք սխալներ, դրանք պետք է շտկվեն, նախքան նորից ներկայացնելը։
Դրական որոշումների ակնկալիքները
Եթե ձևաթուղթը ընդունվել է, սպասեք որոշման ստորագրմանը։ Դա կարող է տևել որոշ ժամանակ՝ կախված բնակավայրից ու առկա աշխատանքային բեռից:
- Անցակնային տեղեկություններ: Դուք պետք է վերահսկեք Ձեր գործը, կարող եք դիմել էլեկտրոնային ծառայությունների միջոցով՝ ստանալու տեղեկատվություն ընթացքի մասին:
- Անձնական այց: Կարող եք նաև այցելել հարկային մարմնի գրասենյակ՝ անձամբ ստանալու լրացուցիչ տեղեկություններ:
Փոփոխություններ և նորագույն տեղեկություններ
2024 թվականի հունիսի 28-ի որոշումը ամրագրում է նոր կարգավորում, որը նոր մոտեցում է ապահովում հարկային պարտավորությունների գանձման գործում։ Ավելին, հարկ վճարողները կարող են սպասել, որ որոշումները մեծ ուշացումով չեն իրականացվի, և այս գործընթացը կնպաստի պետական ժամանակին ֆինանսավորմանը։
Աջակցություն և խորհրդատվություն
Հարկային պարտավորությունների լիարժեք կատարումը պահանջում է ոչ միայն համապատասխան փաստաթղթերի համալրում, այլև հաճախ գրագետ խորհրդատվություն։ Այս նպատակով կարող եք դիմել իրավաբանների կամ հարկային խորհրդատուների, ովքեր կօգնեն ձեզ ճիշտ լիարժեք ձևաթուղթ լրացնելուց:
- Իրավաբանական խորհրդատվություն: Նաեւ կարող եք անհրաժեշտություն ունենալ թղթաբանության դեպքում, այդ թվում՝ ձևաթղթերի ներկայացում:
- Օնլայն օգտակար ռեսուրսներ: Հարկային մարմնի պաշտոնական կայքում կարող եք գտնել օգտակար նյութեր՝ պատասխանելով հարցերին կամ տրամադրելով լրացուցիչ տեղեկություններ:
Հարկային պարտավորությունների կատարման պատմություն
Հարկային պարտավորությունների կատարման գործընթացը Հայաստանում անցել է մի շարք փոփոխություններ և բարեփոխումներ։ Այս որոշումը ընդլայնում է նախկին օրենքների շրջանակներն ու նպատակներից մեկն է՝ բարելավել հարկային կազմակերպությունների համագործակցությունը ֆիզիկական անձանց հետ:
Իրավական շրջանակը, որում գործում են նման որոշումներ, սահմանված է ՀՀ վարչական իրավական կարգավիճակի մասին օրենսդրությամբ, ինչպես նաև ՀՀ հարկային օրենսգրքով.
Դեպի ապագա՝ հարկային պարտավորությունների կատարման բարեփոխումներ
Հարկային տնային համակարգն անցում է կատարում դեպի ավելի հստակ և մատչելի համակարգ, որտեղ հարկ վճարողները կարող են ավելի հեշտությամբ հստակեցնել իրենց պարտավորությունները։ Սա կարող է բերել այնպիսի նորարարությունների, որոնք կբարձրացնեն հարկային հաշվետվությունների պատրաստման և ներկայացման արդյունավետությունը:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.06.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 607-Ա որոշման հիման վրա, հարկային պարտավորությունների գանձման գործընթացը ունի բազմաթիվ փուլեր և կանոնակարգեր, որոնց միջոցով պետությունը փորձում է ապահովել հարկային պարտավորությունների կատարումը: Այս որոշման շրջանակներում հարկային մարմինները պարտավոր են հետևել ոչ միայն օրենքներին, այլև տրամադրել անհրաժեշտ տեղեկատվություն և աջակցություն հարկ վճարողների համար: Այս գործընթացի մեջ կարևոր է այն, որ ֆիզիկական անձի իրավունքները պաշտպանված լինեն, և բոլոր գործողությունները իրականացվեն թափանցիկ և արդար պայմաններում:
Ֆիզիկական անձի իրավունքները հարկային պարտավորությունների գանձման գործընթացում
ՀՀ օրենսդրության համաձայն, ֆիզիկական անձին տրվում են որոշակի իրավունքներ հարկային պարտավորությունների գանձման ընթացքում: Առաջին հերթին, հարկ վճարողը ունի իրավունք ստանալու բոլոր անհրաժեշտ տեղեկությունները իրենց հարկային պարտավորությունների վերաբերյալ: Այդ իսկ պատճառով, հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն և բացատրություններ, որոնք կօգնեն հասկանալ, թե ինչու են հայտնվել պարտավորություններ:
Այնպես էլ, հարկ վճարողը կարող է դիմել գրավոր բողոքի՝ խնդրելով պարզաբանել որոշակի իրավիճակներ կամ բողոքելու ինչ-ինչ գործողությունների վերաբերյալ, որոնք, իրենց կարծիքով, չեն համապատասխանում օրենքին: Սա կարևոր փուլ է, քանի որ այն թույլ է տալիս հարկ վճարողին պաշտպանել իր իրավունքները և հակադրել տարբերակներ պետական մարմնի հետ:
Արդյունավետություն և պարտադիր ժամկետներ հարկատեսակների գանձման գործընթացում
Հարկային պարտավորությունների արդյունավետ գանձման գործընթացը ենթադրում է պայմաններ, որոնցից կախված է ժամանակի արդյունավետ օգտագործումը: ՀՀ ՊԵԿ-ի կողմից սահմանված ժամկետները պարտադիր են, և հարկ վճարողը պետք է ուշադրություն դարձնի դրանց, որպեսզի չկորցնի իր իրավունքները: Մասնավորապես, եթե 607-Ա որոշման շրջանակներում սահմանված ժամկետների ընթացքում ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա պարտավորավի գանձման գործընթացը կարող է արագացված կերպով առաջընթաց ունենալ:
Այս ամբողջ գործընթացի պատշաճ իրականացումն այն նպատակ ունի, որպեսզի յուրաքանչյուր ֆիզիկական անձ կարողանա կատարել իր հարկային պարտավորությունները ժամանակին և առանց ավելորդ դժվարությունների, ինչը միաժամանակ նպաստում է պետությանը հարկային եկամուտների աճին և հասարակական բարիքի ձևավորմանը: