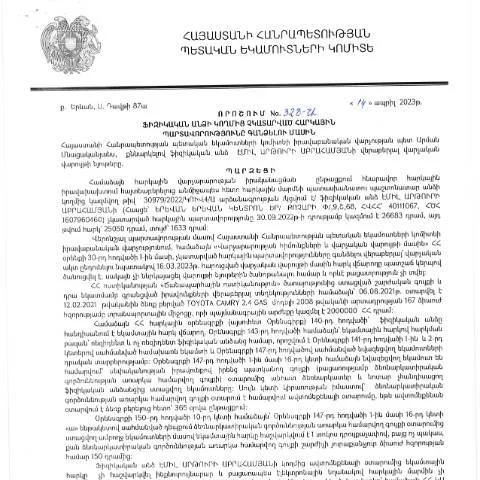
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 328-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների գանձման կարգը: Այն ուղղված է այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց տվյալ պարտավորություններն առայժմ չեն կատարվել:
Ովքե՞ր են պատասխանատու՝ այս որոշման շրջանակներում
Այս որոշմամբ նախատեսված են այն ֆիզիկական անձինք, որոնք մատուցում են հարկային ծառայություններ կամ ունեն հարկային պարտավորություններ, որոնք չեն իրականացվել՝ համաձայն ՀՀ օրենսդրության:
- Ներգրավված ֆիզիկական անձինք՝ քաղաքացիներ, որոնք ունեն հարկային պարտավորություններ:
- Մասնավոր ձեռնարկատերեր, ովքեր չեն կատարել իրենց պարտավորությունները:
- Այլ անձինք, որոնք ենթակա են հարկային հաշվառման:
Նպատակները և հետևանքները՝ կապված պարտավորությունների կատարման հետ
Այս որոշման միջոցով նպատակն է:
- Աջակցել հարկային պարտավորությունների կատարմանը:
- Վերջնականապես լուծել պարտադիր վճարների հիմնախնդիրը:
- Խթանել հարկային կամավորությունը և պատշաճ վարքագիծը:
Եթե ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները, հնարավոր է, որ նրան կիրառվեն վարչական պատիժներ, ինչպիսիք են:
- Վճարային տույժեր:
- Տվյալ անձի հարկային հաշվառման փակումը:
Ներկայացման գործընթացը՝ հարկային պարտավորությունների գանձման համար
Պարտավորությունների կատարման գործընթացը հիմնականում բաժանվում է մի քանի քայլերի:
| Դիտարկված փուլեր | Նկարագրություն |
|---|---|
| Ներկայացում | Ֆիզիկական անձը պարտավորություններն ավելի շուտ պետք է ներկայացնի հարկային մարմիններին: |
| Կողմնորոշում | Հարկային մարմինները վերահսկում են պարտավորությունների կատարումը: |
| Վճարման ժամկետ | Նախատեսված ժամկետներում պարտավորությունների կատարումը պարտադիր է: |
Ինչ անել՝ պարունակվող փաստաթղթերի ու լրացուցիչ տվյալների դեպքում
Հարկային պարտավորությունների կատարման ընթացքում կարող են առաջանալ տարբեր իրավիճակներ, ինչպիսիք են:
- Վճարման գործընթացի բացակայությունը:
- Ավելի վաղ կատարված ֆինանսական հաշվետվությունները:
Եթե ֆիզիկական անձը չի կարողանում ներկայացնել անհրաժեշտ փաստաթղթեր կամ լրացուցիչ տվյալներ, նա կարող է դիմել հարկային մարմնին՝ բացատրություն ստանալու համար:
Առանձին դեպքեր և արտասահմանցիների պարտավորությունները
Երբեմն հարկային պարտավորությունները կարող են լինել ավելի բարդ՝ կապված այն անձանց հետ, ովքեր գտնվում են արտերկրում:
- Եթե արտասահմանում գտնվող ֆիզիկական անձը չի կարողանում կատարել իր պարտավորությունները, պետք է կապ հաստատի ՀՀ ՊԵԿ համապատասխան վարչության հետ:
- Երբ հայաստանյան քաղաքացին գտնվում է այլ երկրում, նա կարող է օգտագործել էլեկտրոնային թվային ստորագրություն՝ պարտավորությունները կատարելու համար:
Մասնավոր իրավիճակները և բացթողումների հետևանքները
Որպեսզի հարկային պարտավորությունները կատարվեն, կարևոր է, որ անձը ուշադիր լինի, քանի որ հետևանքները կարող են լինել:
- Տույժեր և տուգանքներ:
- Հարկային պարտավորությունների ավելացում:
- Բացառիկ իրավական գործընթացների հայտնվել:
Եթե կա որևէ դժվարություն, կարևոր է անմիջապես կապ հաստատել ՀՀ ՊԵԿ-ի համապատասխան բաժնի հետ:
Հաջորդ քայլերը և ցանկալի գործողությունները
Այս որոշման հիման վրա անհրաժեշտ է, որպեսզի ֆիզիկական անձինք իրենք վերահսկեն իրենց հարկային պարտավորությունները:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Մշակել ծրագրեր՝ պարտավորությունների կատարման համար:
- Նպատակահարմար է դիմել հարկային մասնագետների՝ իրավական օգնություն ստանալու համար:
Փաստաթղթերի և անհրաժեշտ տեղեկատվության տրամադրման գործընթացը պետք է իրականացվի 2023 թվականի հունիսի 16-ից հետո:
Հարկային պարտավորությունների կառավարում և սպառողական իրավունքներ
ՀՀ ՊԵԿ իրավաբանական վարչությունը, իր կողմից ընդունած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 328-Ա որոշման արդյունքում, առանձնահատուկ կարևորություն է տալիս հարկային պարտավորությունների կառավարման գործընթացին: Այս գործընթացը, որը ներառում է ոչ միայն հարկային պարտավորությունների հաշվարկ, այլ նաեւ սպառողների իրավունքների պաշտպանություն, նպատակ ունի ապահովել հարկային համաշխարհայնության բարձր մակարդակը:
Հարկային պարտավորությունների գանձումը, որը իրականացվում է վարչության կողմից, պետք է համապատասխանիղ լինի ՀՀ օրենսդրությանը: Դա նշանակում է, որ ֆիզիկական անձինք ունեն իրավունքներ, որոնք պետք է պաշտպանվեն, իսկ վարչության կողմից իրականացվող բոլոր գործողությունները պետք է լինեն թափանցիկ և արդար:
Այս շրջանակում, վարչությունը պարտավոր է տեղեկացնել քաղաքացիներին իրենց իրավունքների մասին, ինչպես նաեւ տրամադրել անհրաժեշտ տեղեկատվությունը, որը կօգնի նրանց հասկանալ, թե ինչպես կարող են զսպել իրենց հարկային պարտավորությունները և ի՞նչ քայլեր պետք է ձեռնարկեն վիճահարույց իրավիճակներում:
Իրավական գործընթացների ու ժամկետների արդյունավետ կառավարում
Հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը մեծապես կախված է իրավական գործընթացների ճիշտ կազմակերպությունից: 328-Ա որոշման նպատակներից մեկն է՝ ավելացնել փաստաթղթերի շրջանառության արագությունը և նվազեցնել դատական ու վարչական բարդությունները:
Այս իմաստով, կարևոր է, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները ժամանակին, ինչը թույլ է տալիս խուսափել վարչական և դատական ընթացակարգերից: Եթե հարկային պարտավորությունները չկատարվել են, վարչությունը կարող է կիրառել տարբեր միջոցներ, ինչպիսիք են՝ հարկային պարտքերի անցկացում, հարկի ավելացում և այլն:
Հարկային պարտավորությունների գանձման ընթացակարգերը գոնե երկու կարևոր փուլ ունեն. առաջինն է՝ նախնական ծանուցում, երկրորդը՝ վարչական գործընթաց: Այս փուլերը առանձնանում են իրենց ժամկետներով, որոնք սահմանված են ՀՀ վարչական գործընթացների օրենսդրությամբ:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների կատարման մեջ
Վերջին տարիներին ՀՀ ՊԵԿ-ը ակտիվորեն ներդնում է էլեկտրոնային ծառայություններ, որոնք մեծապես նպաստում են քաղաքացիների հարկային պարտավորությունների կատարմանը: Էլեկտրոնային պլատֆորմների միջոցով հասանելի են տարբեր ծառայություններ, որոնք облегчают գործընթացը: Ֆիզիկական անձինք կարող են հեշտությամբ մուտք գործել իրենց անձնական հաշիվները, ինչպես նաեւ ստանալ հարկային տեղեկատվություն:
Նման ծառայությունները ոչ միայն արագացնում են տեղեկատվության ստացման գործընթացը, այլեւ նվազեցնում են բյուրոկրատական անարդարությունները: Կարևոր է նշել, որ յուրաքանչյուր ֆիզիկական անձ պետք է ունենա էլեկտրոնային ստորագրություն, որը սահմանում է իրավունքը և պարտականությունները յուրաքանչյուրի համար, որպեսզի կարողանա օգտագործել այս ծառայությունները:
Նաեւ, հարկային պարտավորությունների կատարմանը նպաստող այլ մեխանիզմներ ներառում են QR կոդերի օգտագործումը, որոնք կարող են արագ և հեշտությամբ ստուգել հարկային տեղեկությունները: Այս բոլոր փոփոխությունները նպաստում են ՀՀ հարկային համակարգի բարելավմանը և քաղաքացիների համար ավելի հասանելի դարձնում հարկային պարտավորությունների կատարումը: