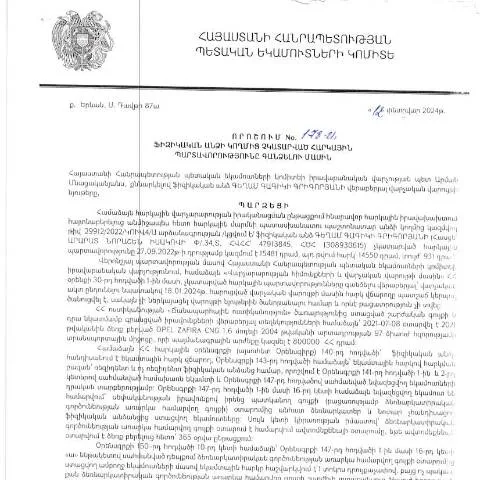
Բոլոր նրբությունները «Ֆիզիկական անձի կողմից չկատարված հարկային պարտադրությունները գանձելու մասին» որոշման
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը կարևոր նշանակություն ունի պետական ֆինանսական համակարգի կայունության համար: Հատուկ կարևորություն ունի ՀՀ ՊԵԿ իրավաբանական վարչության պետի 12.02.2024 թ. ի վեր ընդունված որոշումը, որը սահմանում է ֆիզիկական անձանցում չկատարված հարկային պարտավորությունների գանձման կարգը: Այս որոշման շրջանակում պարունակվող 178-Ա թիվական որոշումը կներկայացնենք մանրամասն:
Նորմատիվ իրավական ակտի պատմությունը
ՀՀ ՊԵԿ-ն այս որոշումը հրապարակել է 13.05.2024թ., նշելով հարկային պարտավորությունների կատարումը, ինչպես նաև վարչական գործընթացները տվյալ հարցերի շուրջ: Որոշումը ի պատասխան հարկային օրենսդրության բարեփոխումների և վարչական գործընթացների կրճատման նպատակին:
Հարկային պարտավորություններ և վարչական գործընթացներ
Այն հարցերը, որոնք վերաբերում են հարկային պարտավորություններին, քննարկվում են ՀՀ հարկային օրենսդրության մեջ, ինչը ենթադրում է իրավական և վարչական չափանիշների հստակեցում: Այս որոշումն ունի կարևոր դերակատարություն հարկային իրավաբանական շրջանակի զարգացման մեջ:
Դիմման գործընթացի փուլերը
Դիմումն իրականացնելու գործընթացում անհրաժեշտ է հետևել որոշակի քայլերին, որոնք կնպաստեն կարգին և արդյունավետության բարձրացմանը:
- Դիմումը պատրաստել: Լրացնել համապատասխան պահանջները:
- Դիմումը ներկայացնել: Վարչական մարմնին ներկայացնել լրացված դիմումը:
- Պատվիրել ընթացքը: Մինչև որոշման կայացումը:
Դիմումների ներկայացման եղանակներ
ՀՀ ՊԵԿ-ին դիմելու համար առկա են մի քանի տարբերակներ:
- Էլեկտրոնային դիմում: Ինտերնետային հարթակների միջոցով:
- Թղթային դիմում: Անձնական ներկայությամբ կամ փոստով:
- Գույքագրման գրասենյակ: Դիմել տեղական հարկային վարչությանը:
Առաջարկվող հայտի բաղադրիչները
Հայտը պարունակում է մի շարք կարևոր անվանումներ, որոնք պետք է լրացնել:
| Բաղադրիչ | Նկարագրություն |
|---|---|
| Հաշվետվություն | Անձի տվյալները և հարկային պարտավորությունները: |
| Հարկային պարտավորություններ | Չկատարված հարկային պարտավորությունների գումարը: |
| Դիմողը | Ֆիզիկական անձի տվյալները: |
Ինչպես լրացնել հայտը
Գրեթե բոլոր դաշտերը պարտադիր են, և դրանց ճիշտ լրացումը շատ կարևոր է:
- Անվանումը: Սահմանել հարկային պարտավորության տեսակը:
- Ընդհանուր գումարը: Նշել հարկային պարտավորությունների գումարը:
- Դիմողի տվյալները: Լրացնել անձնագրի, պետական հաշվառման, և այլ տվյալները:
Դիմումի ընթացքը և սպասելի արդյունքները
Դիմումի ներկայացումից հետո հարկային մարմինը ստանում է ձեր դիմումը և սկսում է նրա մշակման գործընթացը:
Դիմումի մշակման ժամկետները
Դիմումի մշակման ժամկետները կարող են տարբեր լինել՝ կախված դիմումի բարդությունից, սակայն ընդհանուր առմամբ, դրանց ընթացքը տևում է 30 օր:
Հարկային պարտավորությունների կատարումը և վերահսկողությունը
Հարկային պարտավորությունների վերահսկողությունը իրականացվում է ՀՀ ՊԵԿ կողմից` համապատասխան իրավասությունների շրջանակում:
Հարկային պարտավորությունների հետ կապված վերահսկողություն
Վարչական մարմինը կարող է կատարել վերահսկողություն՝ ստուգելով հարկային հաշվետվությունները, ինչպես նաև փաստաթղթերը:
Դիտարկումներ և հնարավոր խնդիրներ
Դիմումը մերժվելու կամ սխալների առաջացման դեպքում հարկային մարմինն առաջարկում է որոշակի գործողություններ:
Ինչ անել մերժման դեպքում
Եթե ձեր դիմումը մերժվել է, կարող եք դիմել վերաքննության համար՝ ներկայացնելով համապատասխան հիմնավորում:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձելու մասին» որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը պահանջում է մանրամասն ուշադրություն և պատասխանատվություն:
Դիմումի գործընթացը և անհրաժեշտ փաստաթղթերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 178-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս գործընթացը ենթադրում է, որ հարկային մարմնի աշխատակիցները, օգտվելով՝ ֆիզիկական անձի տեղեկություններից և ֆինանսական վիճակից, կարող են սկսել հարկային պարտավորությունների գանձման գործընթաց: Այս նպատակով հարկային մարմինները պետք է ապահովեն, որ բոլորը հետևեն ներկայացվող պահանջներին, ինչպես նաև տրամադրեն անհրաժեշտ պահանջվող փաստաթղթերը:
Անհրաժեշտ փաստաթղթերն ընդգրկում են, բայց չեն սահմանափակում ստորև նշվածները՝
- Փաստաթուղթ, որը հաստատում է ֆիզիկական անձի ինքնությունը (անձնագիր կամ նույնականացման քարտ);
- Հարկային պարտավորությունների վերաբերյալ տեղեկություն, որը ստացվել է ՀՀ ՊԵԿ-ից;
- Թղթակցություն կամ հայտարարություն, որը ներկայացնում է պարտավորությունները չկատարելու պատճառները;
- Անձնական հաշվետվություններ և այլ ֆինանսական փաստաթղթեր, որոնք աջակցում են դիմումի հիմքերը:
Այս փաստաթղթերը պետք է ներկայացվեն առցանց՝ օգտագործելով համապատասխան էլեկտրոնային ծառայությունները, որոնք մատչելի են ՀՀ ՊԵԿ պաշտոնական կայքում:
Հարկային պարտավորությունների գանձումը և իրավական միջոցները
Քննարկվող 178-Ա որոշումն իր մեջ ներառում է նաև հարկային պարտավորությունների գանձման մեթոդները, որոնք կարող են ներառել տարբեր իրավական միջոցներ, այդ թվում՝ ֆինանսական չափումներ, իրավաբանական ընթացակարգեր կամ անգամ սնանկացման գործընթացներ, եթե պարտավորությունները չեն կատարվում:
Ֆիզիկական անձանց համար կարևոր է, որ նրանք գիտակցեն իրենց իրավունքներն ու պարտականությունները, որոնք ծագում են այս որոշումից: Եթե հարկապետը որոշում կայացնի գանձել պարտավորություններն, ապա անձը կարող է դիմել դատարան այդ որոշման դեմ, սակայն պետք է ունենա համապատասխան փաստաթղթեր, որոնք ապացուցում են, որ պարտավորություններն իրականում սխալ են կուտակվել:
Բացի այդ, հարկային մարմնում կարող են լինել հնարավորություններ՝ պարտավորությունների վերանայման կամ վերացումն իրականացնելու համար, եթե ֆիզիկական անձը կարող է ներկայացնել փաստեր, որոնք հաստատում են պարտավորությունների չկատարման պատճառները:
Հարկային պարտավորությունների կատարման վերահսկողություն
178-Ա որոշման կիրարկումն ենթադրում է, որ ՀՀ ՊԵԿ իրավաբանական վարչությունը իրականացնում է մշտական վերահսկողություն հարկային պարտավորությունների կատարման գործընթացի նկատմամբ: Սա նշանակում է, որ հարկային մարմինները կարող են կատարել շրջայցեր, ստուգումներ և ուսումնասիրություններ՝ պարզելու համար, թե արդյոք ֆիզիկական անձը համապատասխանաբար կատարում է իր հարկային պարտավորությունները:
Վերահսկողությունը կարող է ներառել նաև տվյալների համեմատություն՝ ֆիզիկական անձի հայտերի, հաշվետվությունների և այլ փաստաթղթերի միջև, ինչպես նաև բնակության վայրի ստուգումներ, որպեսզի կարողանան հաստատել տվյալ անձի ֆինանսական վիճակը:
Եթե հարկային մարմինները կասկած ունենեն, որ հարկային պարտավորությունները չեն կատարվում կամ ձևավորվել են ոչ իրավաչափ, ապա նրանք կարող են սկսել լրացուցիչ ուսումնասիրություններ և պահանջել լրացուցիչ փաստաթղթեր՝ հարկային պարտավորությունների հաստատման համար:
Կարևոր է, որ ֆիզիկական անձինք հետևեն այս գործընթացին, մասնակցեն բոլոր ընթացակարգերին և տրամադրեն պահանջվող տեղեկությունները, որպեսզի խուսափեն ավելորդ խնդիրներից: