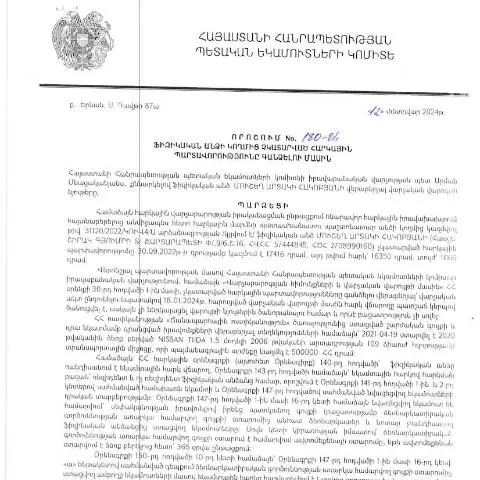
Պետության հարկային պարտավորությունները՝ ֆիզիկական անձանց համար
Հայաստանի Հանրապետության կառավարության 2024 թվականի փետրվարի 12-ի որոշմամբ (՝«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»), նախատեսվում են հարկային պարտավորությունների կատարումը չարդարացնող ֆիզիկական անձանց գործառնությունները։ Այս կարգավորումը փոխկապակցված է ՀՀ ՊԵԿ-ի իրավաբանական վարչության աշխատանքի հետ և նպատակ ունի բարձրացնել հարկային դաշտի թափանցիկությունը, ինչի շնորհիվ թվային կառավարման համակարգի միջոցով պատշաճ էրակացվում է հարկային պարտավորությունների կատարման գործընթացը։
Ովքեր են ներկայացնում որոշումը
Այս որոշումն է ներկայացնում յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները։ Որպես օրինակ, հարկային պարտավորությունները կարող են լինել եկամտային հարկ, հասարակական ծառայությունների, ինչպես նաև այլ հարկային պարտավորություններ։
- Ֆիզիկական անձինք, ովքեր չեն կատարել պարտավորությունները սահմանված ժամկետում;
- Այլ ֆիզիկական անձինք, ովքեր ունեն հարակից գործառնություններ, որոնք կպահանջեն հավելյալ հայտեր։
Ֆորմայի կառուցվածքը և նրա լրացման առանձնահատկությունները
Ֆորման պայմանավորված է մի քանի հիմնական կետերով, որոնք պետք է մանրամասն լրացվեն։ Այն ցուցադրում է ֆիզիկական անձի տվյալները, պարտավորությունների անբավարարությունները, ինչպես նաև այլ լրացուցիչ տեղեկություններ։
Լրացման հիմնական հատվածները
- Հարկային ինքնության համարը (ՀՎՀՀ)՝ այստեղ անհրաժեշտ է նշել անձի ՀՎՀՀ լրիվ համարը, որը կարող է ստացվել պետական ծառայություններից։
- Անձնագրի տվյալները՝ նշվում են անձնագրի համարն ու թողարկման պաշտոնական տվյալները։
- Պարտավորությունների տեսակները՝ այստեղ կարող եք նշել հարկային պարտավորությունների տեսակները, որից կախված է լրացվելու անհրաժեշտ տվյալները։
- Տվյալների հաստատումը՝ անհրաժեշտ է ստորագրել ֆորմայի վերջում, հաստատելու համար փաստաթղթի ամբողջականությունը։
Դրախտման ընթացակարգը՝ քայլ առ քայլ
Ֆորման լրացնելուց հետո այն պետք է ներկայացնել համապատասխան պետական մարմնին՝ հարկային վարչությանը։ Այնտեղ հայտը կտրվի ստուգման և հետագա կարգավորման համար։
Խորհուրդներ ներկայացնելու գործընթացին
- Նախքան ներկայացնելը, համոզվեք, որ բոլոր տվյալները ճշգրտված են, որպեսզի խուսափեք հետագա ուշացումներից։
- Ֆորմայի ներկայացումից հետո պահեք բոլոր ընթացակարգերի ապացույցները, որոնք կարող են անհրաժեշտ լինել ապագայում։
Քայլեր որոշման կատարման համար
Ֆորման ներկայացնելուց հետո, հարկային վարչությունը կարող է որոշակի ժամանակահատվածի ընթացքում իրականացնել իր ստուգումները և տեղեկացնել դիմումատուն մասին։ Եթե պարագայում անբավարարություն հայտնաբերվի, ապա շուտափույթ կերպով կպահանջվի լրացուցիչ տեղեկություններ կամ ապացույցներ։
Մի քանի կարևոր փաստեր
Այս կարգավորումը ներդնում է նոր մեթոդներ հարկային պարտավորությունների կատարողականության վերահսկման համար։ Հարկային վարչությունը ծրագրում է օգտագործել էլեկտրոնային համակարգեր, ինչը կնպաստի աշխատանքի արագությանը և արդյունավետությանը։
| Ժամկետ | Դիմումի կարգավիճակը | Վնասները |
|---|---|---|
| 7 օր | Ստուգման փուլ | Չհատված հարկային պարտավորություններ |
| 30 օր | Օրինականացում | Հետագա հայցեր |
Այս որոշման նշանակությունը և ազդեցությունը
Առանձնապես կարևոր է հասկանալ, որ այս որոշումը ոչ միայն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների կատարողականությանը, այլ նաև նպաստում է Հայաստանի Հանրապետության տնտեսական իրավիճակի բարելավմանը։ Յուրաքանչյուր ձեռնարկված քայլը կարող է բերել հարկային դաշտի զգալի բարելավման։
Վերջնական արդյունքները և հետևանքները
Այս գործընթացի արդյունքում ակնկալվում է, որ ֆիզիկական անձանց հարկային պարտավորությունները կկատարելագործվեն, իսկ վարչությունները կունենան ավելի հստակ պատկերացում նրանց հարկային պարտավորությունների մասին։ Դա կծառայի որպես հիմք ավելի ծավալուն պաշտպանության բացակայության դեպքում, ինչը կնպաստի հարկային դաշտի բարելավմանը:
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ-ի շրջանակներում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները՝ ըստ օրենքի պահանջների։ Ինչպես նշված է 180-Ա որոշման մեջ, յուրաքանչյուր անձի հարկային պարտավորությունները պետք է կատարվեն ժամանակին, իսկ դրանց չկատարումը կարող է հանգեցնել վարչական պատասխանատվության։
Գանձման գործընթացը կարող է ներառել մի քանի քայլեր, որոնք նախատեսված են ՀՀ վարչական գործընթացների օրենսգրքով։ Նախ, հարկային մարմինը գործիչ է սկսում՝ ուսումնասիրելով անձի հարկային պատմությունը։ Եթե պարզվի, որ հարկային պարտավորությունները չեն կատարվել, ապա Կառավարության որոշմամբ, ինչպես նաև հարկային վարչության համապատասխան գրություններով, մեկնարկում է պարտավորությունների գանձման գործընթացը։
Այս գործընթացում կարևոր է, որ անձը կարողանա ներկայացնել իր մեկնաբանությունները կամ փաստարկները՝ պահանջված հարկային պարտավորությունների վերաբերյալ։ Այդ պատճառով, հարկային մարմինները պետք է ապահովեն ֆիզիկական անձի օրինական իրավունքները պաշտպանելու հնարավորությունները, որոնք ազատ չեն պարտավորություններից, բայց կարող են հակամարտություն առաջացնել հարկային մարմինների պահանջների հետ։
Քաղաքացիների իրավունքներն ու պարտավորությունները հարկային պարտավորությունների գանձման գործում
Ֆիզիկական անձը, որը ենթարկվում է հարկային պարտավորությունների գանձման, ունի մի շարք իրավունքներ, որոնք պետք է պահպանվեն ողջ գործընթացի ընթացքում։ Առաջին հերթին, անձը ունի право ստանալ ամբողջական տեղեկություն իր հարկային պարտավորությունների մասին, ներառյալ՝ պարտադիր վճարների գումարները, ժամկետները, ինչպես նաև օրենքի պահանջները։
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում քաղաքացիները իրավունք ունեն նաև հարցումներ ուղղելու, տեղեկությունների ստացման համար դիմելու, ինչպես նաև իրենց հարցերի լուծման համար փաստաթղթեր ներկայացնելու։ Սակայն, նաև պարտավորություն ունեն ապահովելու, որ իրենց ներկայացրած տեղեկությունները ճշգրիտ են և համապատասխանում են իրականությանը։
Միաժամանակ, հարկային մարմինները պարտավոր են տրամադրել անհրաժեշտ տեղեկատվություն և աջակցություն քաղաքացիներին, որպեսզի նրանք կարողանան ճիշտ և ժամանակին կատարել իրենց հարկային պարտավորությունները։ Այսպիսով, հարկային վարչությունն ունի պատասխանատվություն ապահովելու քաղաքացու իրավունքների պաշտպանությունը, մինչդեռ քաղաքացիները նույնպես պետք է կատարեն իրենց պարտավորությունները՝ նվազեցնելու հակամարտությունները և հնարավոր վարչական տույժերը։
Հարկային պարտավորությունների գանձման մոդելները և կիրառման պրակտիկան
ՀՀ ՊԵԿ-ն ունի մի շարք մոդելներ, որոնց միջոցով հարկային պարտավորությունները գանձվում են։ Ընդհանուր առմամբ, գոյություն ունեն երկու հիմնական մոդելներ՝ վարչական և դատական։ Վարչական մոդելը ենթադրում է, որ հարկային մարմինը ինքնուրույն ստանում է պարտավորությունները՝ ղեկավարվելով օրենսդրությամբ։ Այնուհետև, եթե քաղաքացին չի համաձայնվում, նա կարող է դիմել դատական կարգով։
Դա նշանակում է, որ ֆիզիկական անձը, ում վրա դրվում է պարտավորություն, կարող է ունենալ տարբեր ուղիներ՝ իր իրավունքները պաշտպանելու կամ պարտավորությունները կրճատելու համար։ Իսկ դատական մոդելը թույլ է տալիս մարզային դատարաններին վերացնել վարչական մարմինների որոշումները, եթե դրանք չեն համապատասխանում օրենսդրությանը։
Դիտարկելով, որ 180-Ա որոշումն ընդունվել է ֆիզիկական անձի նկատմամբ, այս մոդելը կարող է կիրառվել՝ մշակելով ռազմավարություններ՝ քաղաքացիների հարկային պարտավորությունների արդյունավետ գանձման համար՝ ապահովելով, որ դրանք լինեն արդար և բաց։ Վարչությանը պահանջվում է ապահովել, որ բոլոր գործընթացները իրականացվում են ժամանակի ընթացքում, և օրենսդրորեն չխախտվեն քաղաքացիների իրավունքները։