Դիտարկում՝ հարկային պարտավորությունների գանձման նոր մեթոդաբանություն
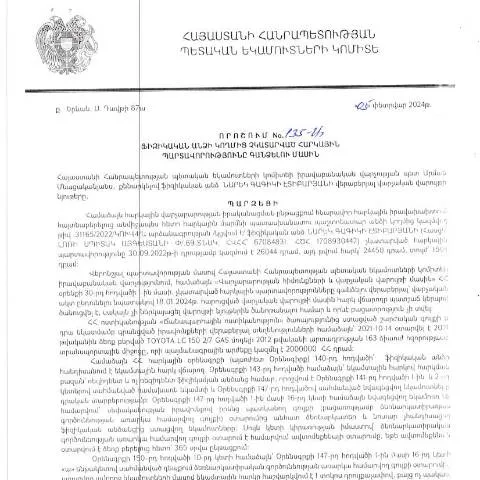
Վերջին տարիներին Հայաստանում հարկային վարչության գործունեությունն անցնում է նոր փուլ, որի արդյունքում ձևավորվում են նոր կարգավորումներ և մեթոդաբանություններ, որոնք ուղղված են հարկային պարտավորությունների ավելի արդյունավետ գանձմանը: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 135-Ա որոշումը մի կարեւոր քայլ է այս ուղղությամբ:
Ովքեր են հասանելի այս գործընթացին
Այս որոշման շրջանակներում ընդգրկված են բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Որոշումը վերաբերում է ինչպես տեղական, այնպես էլ միջազգային հարկերի գանձմանն ու իրականացմանը:
- Հարկատուներ, ովքեր չեն վճարել հարկերը ժամանակին;
- Ֆիզիկական անձինք, որոնք ունեն դատական կամ ֆինանսական խնդիրներ՝ կապված հարկային պարտավորությունների հետ;
- Դիտարկվող անձինք, որոնց նկատմամբ կիրառվում են հարկային վարչական միջոցառումներ:
Որպես արդյունքների սպասում
Այս կարգավորումը նաև նախատեսում է, որ հարկային պարտավորությունները չկատարելու դեպքում կարող են լինել պատժամիջոցներ, որոնք կարող են ազդել ոչ միայն ֆինանսական վիճակի, այլ նաև իրավաբանական հետևանքների վրա:
Նման պայմաններում հարկատուները պարտավոր են ուշադիր հետևել իրենց հարկային պարտավորություններին, որպեսզի խուսափեն ավելորդ դժվարություններից:
Դիմումի ձևակերպման ընթացակարգը
Դիմումը ներկայացնելու համար հարկատուները պետք է լրացնել հատուկ Դիմումի ձև (Դիմում N2), որը կարող է ձեռք բերվել ՀՀ ՊԵԿ պաշտոնական կայքից կամ տեղական հարկային վարչությունից:
- Լրացնել դիմումի հասարակ բաժինը, որտեղ պետք է նշել անձնական տվյալները:
- Ներկայացնել հարկային պարտավորությունների մանրամասնությունները:
- Շարադրել ապացույցները, որոնք հաստատում են հարկային պարտավորությունների չկատարումը:
Ինչպես առաջացնել դիմումը
Դիմումը կարող է ներկայացվել՝ օգտագործելով էլեկտրոնային գրանցման համակարգը: Այսպիսով, հարկատուները կարող են խուսափել հերթերի սպասումից ու ժամանակի կորուստից:
Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ համապատասխան վարչությանը, որտեղ այն կգնահատվի և կընկալի:
Քայլ առ քայլ գործընթացը
Դիմումը հաճախ ենթարկվում է մի շարք միջոցների և քայլերի:
| Քայլ | Խոսնակ | Արդյունք |
|---|---|---|
| 1 | Դիմումի լրացում | Փոխանցման պատրաստություն |
| 2 | Դիմումը ուղարկում | Գրանցում ՀՀ ՊԵԿ-ում |
| 3 | Բաժնի քննարկում | Ուսումնասիրում և գնահատում |
| 4 | Դիտարկում | Ամփոփել արդյունքները |
Ինչպես հետևել դիմումի ընթացքին
Հարկատուները կարող են հետևել դիմումի ընթացքին՝ օգտագործելով առցանց համակարգեր կամ զանգահարելով ՀՀ ՊԵԿ համապատասխան վարչության հեռախոսահամարներին:
Այդպիսով, հնարավոր է ստանալ տեղեկություններ դիմումի փուլերի և արդյունքների վերաբերյալ:
Սայթաքումներ և խնդիրներ՝ դիմումի ընթացքում
Եթե դիմումը մերժվի կամ կհայտնվի խնդիրներ, հարկատուն կարող է ներկայացնել բողոք՝ նշելով պատճառները:
- Շարունակել հաղորդակցությունը ՀՀ ՊԵԿ-ի հետ;
- Լրացնել տվյալները, եթե դրանք անճշտություններ պարունակեն;
- Ներկայացնել փաստաթղթերի լրացուցիչ ապացույցներ:
Ամբողջական գործընթացի եզրակացություններ
Այս բոլոր քայլերը, համաձայն ՀՀ ՊԵԿ իրավաբանական վարչության կողմից սահմանված կարգի, ծառայում են պետության հարկային քաղաքականությանը և նպաստում են հարկային պարտավորությունների կատարումին:
Ուսումնասիրելով այս գործընթացը, հարկատուները ձեռք են բերում ավելի խորացված գիտելիքներ, որոնք կարող են օգնել նրանց ավելի արդյունավետ կազմակերպել իրենց հարկային պարտավորությունները:
Դիմումի ներկայացման առավելությունները
- Աջակցություն հարկային վարչության կողմից;
- Հնարավորություն ստանալու հարկային զեղչեր կամ արտոնություններ;
- Արժեքավոր փորձառություն՝ ապագայում դիմումային գործընթացներում:
Հարկային պարտավորությունների կատարումն ու դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 135-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, բացահայտում է հարկային պարտավորությունների կատարելու կարևորությունը: Յուրաքանչյուր հարկ վճարող, ով չի կատարում իր պարտավորությունները, կանգնում է տարբեր հետևանքների առաջ, ինչպիսիք են վարչական տույժերը, հարկային պարտավորությունների ավելացումը, ինչպես նաև հնարավոր քրեական պատասխանատվությունը: Այսպիսով, հարկային համակարգը նախատեսում է միջոցներ, որոնք ուղղված են հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության կատարմանը:
Այս որոշման հիմքում ընկած է այն փաստը, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին և լիովին: Եթե հարկ վճարողը չի կարողանում կատարել իր պարտավորությունները, ապա հաստատությունները կարող են ձեռնարկել համապատասխան միջոցներ, որպեսզի հավաքեն պարտքերը: Տվյալ դեպքում, Նարեկ Էտիբարյանի՝ 67084831 ՀՎՀՀ-ի դեպքում, խնդիր է առաջացել, քանի որ նրա կողմից պարտատոմսերը չեն կատարվել, ինչը հանգեցրել է 135-Ա որոշման կայացման:
Հարկային պարտավորությունների կատարման ընթացակարգը
Հարկային պարտավորությունների կատարման ընթացակարգը կարգավորվում է ՀՀ վարչական գործընթացների օրենսգրքով (HO-139-N): Այս գործընթացը սկսվում է այն ժամանակ, երբ ՊԵԿ-ը ճանաչում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Հարկային մարմինը այդ մասին հանդիսանում է իրազեկող և տեղեկացնում է հարկ վճարողին, ինչը գրավոր կերպով հաստատում է՝ պարտավորությունների կատարումն ապահովելու նպատակով:
Հարկային մարմինը կարող է իրականացնել հարկային պարտավորությունների հավաքագրում՝ ծանուցումներով, հարկային ստուգումներով և պարտքերի գանձման էական մեթոդներով: Նման գործընթացները կարող են համարվել իրավական, եթե հարկ վճարողը պատշաճ կերպով չի արձագանքել առկա ծանուցումներին: Այդ ժամկետների վաղաժամ անցկացման դեպքում հարկային մարմինը իրավունք ունի կիրառել տույժեր և վարչական պատասխանատվություն:
Հարկային disputes և դրանց լուծման մեխանիզմները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև հարկային որոշումների դեմ վիճարկման: Հարկ վճարողները կարող են դիմել տարբեր իրավական մեխանիզմների միջոցով՝ վիճարկելու իրենց դեմ ուղղված հարկային որոշումները: ՀՀ վարչական գործընթացների օրենսգրքում նախատեսված են միջոցներ, որոնք հնարավորություն են տալիս հարկ վճարողին ներկայացնելու իր պահանջները և ապացույցները: Այս գործընթացներում կարևոր են ժամկետները, որպեսզի հարկ վճարողը կարողանա պաշտպանել իր իրավունքները:
Հարկային disputes-ները կարող են լուծվել նաև վարչական դատարաններում, որտեղ դատավորները գնահատում են բոլոր ներկայացված փաստերն ու հանգամանքները: Երբ որոշումը կայացվում է, հարկ վճարողը կարող է դիմել վերաքննիչ դատարան, եթե նրա կարծիքով, գործընթացը չի իրականացվել պատշաճ կարգով: