Նորարարական մոտեցում՝ հարկային պարտավորությունների գանձման գործընթացում
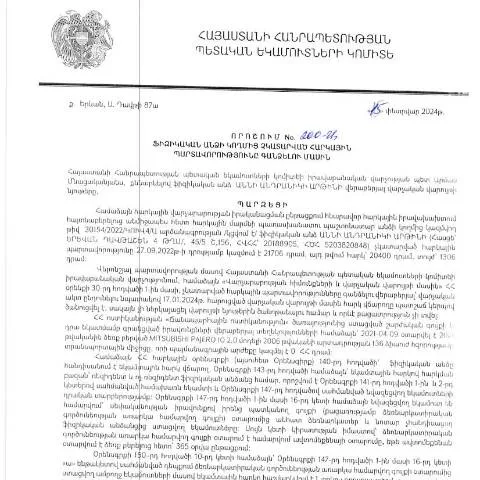
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 15.02.2024թ. կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 200-Ա որոշումը ձևավորում է նորարարական մոտեցում, որն ուղղված է հարկային պարտավորությունների արդյունավետ գանձման գործընթացին: Այս որոշումը նպատակաուղղված է պարզեցնելու և արագացնելու վարչական ընթացակարգերը՝ աջակցելով անձանց, որոնք առերևույթ չեն կատարել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների կարգավորում՝ իրավաբանական տեսանկյունից
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի օրենսդրության վրա (HO-139-N, փոփոխվել է 2025թ.), որը սահմանում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձման գործընթացը: Այս շրջանակներում, վարչությունը պարտավորվում է ապահովել գործընթացի թափանցիկությունը և օրինականությունը, ինչը կարևոր է հարկային օրենսդրության մեջ:
Պարտադիր էականություն՝ դիմումի ներկայացման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում, ֆիզիկական անձի կողմից ներկայացվելիք դիմումը հանդիսանում է կարևորագույն քայլ: Դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ-ին, որտեղ հարկային մարմինը կգնահատի ներկայացված փաստաթղթերը:
Դիմումը ներկայացնելու ընթացակարգը
- Դիմումի լրացում: Դիմումը պետք է լրացվի ըստ ՀՀ ՊԵԿ-ի կողմից սահմանված ձևի։ Կարևոր է նշել բոլոր անհրաժեշտ տվյալները, որոնք կարող են ընդգրկվել փաստաթղթում:
- Վճարումների առկայություն: Տեղեկացնել հարկային մարմնին, թե արդյոք վճարումներ են կատարվել, թե ոչ։ Եթե վճարումներ կատարվել են, դրանք պետք է փաստաթղթավորվեն:
- Դիմումը ուղարկում: Դիմումը կարող է ուղարկվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական քանակը կամ էլեկտրոնային ստորագրությունը՝ ապահովելով գործընթացի արագությունն ու թափանցիկությունը:
Պատասխանատվությունների և իրավունքի նրբությունները
Դիմումը ներկայացնելուց հետո, անհատը պետք է գիտակցի, որ առկա են նաև պատասխանատվություններ: Եթե փաստաթուղթը հաստատվի, ապա հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում:
Հնարավոր պատասխանատվություններ
- Հարկային պարտավորությունների խախտում: Եթե անձը չի կատարում իր պարտավորությունները, կարող են կիրառվել վարչական տուգանքներ:
- Անհնարինություն՝ հարկային պարտավորությունները կատարել: Եթե պայմաններ են ստեղծվում, որոնք խոչընդոտում են պարտավորությունների կատարմանը, անձը կարող է ներկայացնել համապատասխան հիմնավորումներ:
Որոնք են ընթացակարգի փուլերը
Այստեղ մինչև փաստաթղթերի ընդունումը և դրանց մոնիտորինգը գնում են մի քանի փուլեր:
| Փուլ | Նկարագրություն |
|---|---|
| 1 | Դիմումը ներկայացվում է ՀՀ ՊԵԿ-ին |
| 2 | Դիմումը ստուգվում է |
| 3 | Հարկային պարտավորություններն ուսումնասիրվում են |
| 4 | Ներկայացված փաստաթղթերը գնահատվում են |
| 5 | Ծրագրի արդյունքները հաղորդվում են դիմողին |
Հարկային պարտավորությունների կատարումը՝ վերջին փուլում
Դիմումը բավարարվելուց հետո, ֆիզիկական անձը պետք է իրականացնի բոլոր հարկային պարտավորությունները, ինչը նշանակում է, որ հարկային մարմինն ապահովում է, որ բոլոր վճարումները կատարվել են:
Վճարման հետ կապված նրբություններ
- Վճարման ձև: Հարկային պարտավորությունները կարող են իրականացվել ինչպես բանկային փոխանցումով, այնպես էլ էլեկտրոնային ուղարկմամբ:
- Վճարման ժամկետները: Կարևոր է ուշադիր հետևել սահմանված ժամկետներին, որպեսզի չթողնել ուշացումներ, որոնք կարող են հանգեցնել պատժամիջոցների:
Իրավական պաշտպանության մեխանիզմներ
Եթե դիմումը մերժվի, քաղաքացին ունի իրավունք դիմել վերաքննիչ մարմին՝ ներկայացնելով իրենց հիմնավորումները: Նման գործընթացը հաստատել է ՀՀ վարչական ընթացակարգերի օրենսդրությունը:
Հնարավոր քայլեր մերժումից հետո
- Վերաքննիչ հայցի ներկայացում: Հնարավոր է դիմել դատարան՝ ներկայացնելով համապատասխան փաստաթղթեր:
- Հիմնավորումներ: Հարկավոր է նշել բոլոր համապատասխան փաստարկները, որոնք կարող են օգնել դատական պրոցեսում:
Ի՞նչ անել, եթե բացակայում են փաստաթղթեր կամ տեղեկություններ
Եթե դիմումի մշակման ընթացքում պարզվի, որ որոշ փաստաթղթեր բացակայում են, դիմողը պետք է անմիջապես տեղեկացնի հարկային մարմնին:
Պատասխանատվության հնարավոր հետևանքներ
- Հետադարձ կապ: Հարկային մարմինը կարող է պահանջել լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
- Հարցերի լուծում: Անհրաժեշտության դեպքում, դիմողը կարող է դիմել իրավաբանի օգնությանը:
Վերջնական ակնարկ՝ օրենքի ուժը
Այս փաստաթուղթը, ըստ ՀՀ վարչական ընթացակարգերի օրենքի, ուժի մեջ է մտնում հետո, երբ այն հրապարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում: Հետևաբար, հարկադիր պարտավորությունները պետք է կատարվեն անմիջապես:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 200-Ա որոշումը ներկայացնում է կարևոր հեռանկարներ և պարտավորություններ, որոնք պետք է կարողանա կատարել յուրաքանչյուր անձ, որը ենթարկվում է հարկային համակարգի:
Հարկային պարտավորությունների գանձման գործընթացի քայլերը
Հարկային պարտավորությունները գանձելը երբեմն կարող է ավարտվել իրավական գործընթացներով, որոնք կապված են 200-Ա որոշման կիրառման հետ։ Այս որոշման շրջանակներում հարկային մարմինները պետք է հետևեն որոշակի քայլերին, որոնք նախատեսված են ՀՀ վարչական ընթացակարգերի օրենսդրությամբ:
Առաջին քայլը, որ պետք է ձեռնարկվի, այն է, որ հարկատուն պետք է ստացել տեղեկանք հարկային պարտավորությունների մասին։ Այս տեղեկանքը կարող է տրամադրվել էլեկտրոնային եղանակով, և հարկատուն կարող է օգտվել իր անձնական գլխամասային հաշվեհամարից (ՀՎՀՀ) `Նախարարության պաշտոնական կայքում:
Երկրորդ քայլը վերաբերում է հարկային պարտավորությունների մարելու խնդրանքի ներկայացմանը։ Ուշադրություն դարձրեք, որ պահանջը պետք է ներկայացվի սահմանված ձևով, և դրա մեջ պետք է նշվեն բոլոր անհրաժեշտ տվյալները, այդ թվում՝ հարկատուի անձնագրային տվյալները, ինչպես օրինակ, անձնագիր/ՀԾՀ՝ 5203820848:
Վերջին քայլը հակառակող միջոցառումների կիրառումն է, որը կարող է ներառել հարկային պարտավորությունների սպառումը, ինչպես նաև հնարավոր իրավական քայլերի ձեռնարկումը՝ պահանջի բողոքարկելու համար:
Տրամադրվող իրավական պաշտպանություն և բողոքարկման հնարավորությունները
200-Ա որոշման արդյունքում հարկային պարտավորությունների գանձման գործընթացում հարկատուն իրավունք ունի օգտվել իրավաբանական պաշտպանության ծառայություններից։ Նա կարող է դիմել իրավաբանի օգնությանը կամ օգտվել պետական իրավաբանական ծառայություններից, որոնք տրամադրվում են ՀՀ իրավաբանության նախարարության կողմից:
Բողոքարկման գործընթացը կարող է իրականացվել տարբեր մակարդակներում՝ սկսած հարկային վարչությունից և ավարտելով դատարանով։ Որպեսզի բողոքարկումը ընդունելի լինի, հարկատուն պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք հիմք են հանդիսանում իր բողոքի համար:
Բողոքարկման գործընթացին մասնակցելու ընթացքում հարկատուն պետք է հավաստիացնի, որ հաշվի չի առնվել որոշակի գործոններ, որոնք կարող են ազդել նրա հարկային պարտավորությունների վրա, օրինակ՝ եթե նա բավարար ապացույցներ ունի, որ պարտավորությունները ի վիճակի չեն կատարվել՝ տնտեսվարական կամ սոցիալ-տնտեսական հանգամանքների հետևանքով:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է խիստ հետևանքներ ունենալ, որոնք կարող են ներառել ֆինանսական պատիժներ, նաև ներքին հարկային դատարաններում մոդելավորված իրավական գործընթացներ:
Նրա մեջ կարող են լինել նաև սահմանափակումներ, որոնք վերաբերում են հարկատուի իրավունքի կորուստին՝ մասնագիտական գործունեություն ծավալելու, ինչն է, որպես հետևանք, կարող է բացասաբար ազդել նրա տնտեսապես կայունությունը:
Հարկային մարմինները ունեն իրավասություն կիրառելու նաև վարչական արգելքներ, որոնք կարող են սահմանափակել հարկատուի հնարավորությունները՝ իրականացնել բանկային գործարքներ կամ տրանսակցիաներ, ինչպես նաև կարող են խստացնել այլ ֆինանսական պարտավորություններ:
Այսպիսով, հարկային պարտավորությունների չկատարումը չի սահմանափակվում միայն ֆինանսական հետևանքներով, այլ կարող է նաև ազդեցություն ունենալ հարկատուի ընդհանուր սոցիալական և տնտեսական վիճակի վրա: