Բնութագիրը և նշանակությունը
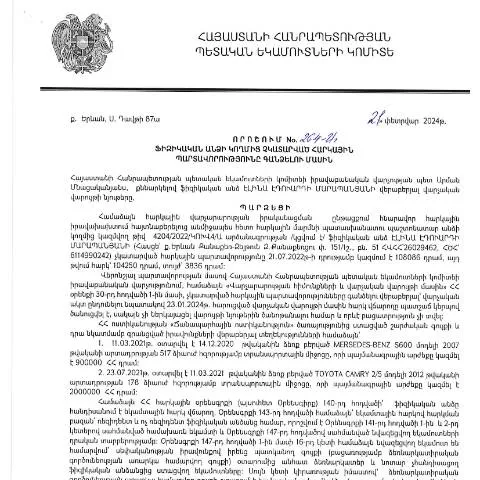
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 21.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 264-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նպատակ ունի կարգավորել և հստակեցնել ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Օրենքի շրջանակներում կատարված փոփոխությունները և լրացումները նշված որոշման մեջ ներառում են միջոցներ, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումն ապահովելու համար:
Պատմական և օրենսդրական շրջանակ
Մենք պետք է դիտարկենք, թե որն է եղել այս որոշման ստեղծման հիմքը: 2024թ․-ի այս որոշումը եկել է այն հետևանքներից, որոնք առաջացել են ՀՀ կառավարության ծրագրերի և հարկային քաղաքականության փոփոխություններից: ՀՀ վարչական կարգի օրենսգիրքը (HO-139-N, փոփոխվել է 2025թ․) ազդարարել է հարկային պարտավորությունների նկատմամբ ավելի խիստ վերահսկողության անհրաժեշտության մասին:
- Լրացուցիչ իրավական հիմքեր. Ըստ ՀՀ օրենքի, հարկային պարտավորությունները, որոնք չեն կատարվում, պարտադիր են գանձման համար:
- Դիտարկվող փոփոխությունները. Այս կետերը վերաբերում են նաև կիրառվող պատժամիջոցներին և վարչական վարույթներին:
Օրենքի կիրառման պատմությունը
Այս որոշման պատմությունը սկսվում է 2020թ․-ից, երբ առկա հարկային պարտավորությունները չեն կատարվել: Կառավարությունը, ի մի բերելով քաղաքացիների և իրավաբանական անձանց լարված իրավիճակը, որոշեց ձեռնարկել միջոցներ:
Ժամանակահատված և ընթացակարգ
Այս փաստաթուղթը սկսում է իր ուժը 2024թ․-ի ապրիլի 11-ից, երբ այն հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում: Սա նշանակալի ամսաթիվ է, քանի որ այն նաև հանդիսանում է ֆիզիկական անձանց պարտավորությունների գանձման գործընթացի մեկնարկային կետ:
- Ապրիլ 11, 2024: Փաստաթղթի հրապարակում.
- Հետագա քայլեր: Քայլեր ձեռնարկվելու են գործընթացի նկատմամբ վերահսկողության ապահովման համար:
Ինչ է սպասվում հետագայում
Այս որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների համալիր և համակարգված գանձում: Եթե անձը չունի նշված պարտավորությունները, ապա նա կարող է դիմել համապատասխան մարմնին՝ իր պարտավորությունները կատարելու համար:
Որոշման դերակատարումը ընթացակարգում
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացում այս փաստաթուղթը ունի վճռորոշ դեր: Այն կարգավորում է, թե ինչպես պետք է կատարի հարկային մարմինը պարտավորությունների գանձումը:
- Վարչական վարույթ. Պարտավորությունը, որի համար հայտարարվում է գանձում, պետք է լինի վարչական վարույթ:
- Մասնակիցները. Կարևոր է նշել, որ մասնակիցները ֆիզիկական անձինք, ինչպես նաև հարկային մարմիններն են:
Մասնագիտական կարծիք
Թեև որոշման ընդունումը կարող է խթանել պարտավորությունների կատարումը, կարևոր է, որ ֆիզիկական անձինք հասկանան, որ իրենց իրավական պաշտպանության և պարտավորությունների կատարումը գտնվում է վերահսկողության տակ:
Հետևանքներ և իրավունքներ
Այս որոշումը նաև բացահայտում է ֆիզիկական անձանց իրավունքներն ու պարտականությունները:
- Իրավունքներ: Ֆիզիկական անձը ունի право դիմելու հարկային մարմիններին՝ տեղեկությունների տրամադրման կամ խնդիրների լուծման համար:
- Պարտականություններ: Նրանց անհրաժեշտ է իրականացնել իրենց հարկային պարտավորությունները ժամանակին:
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա կարող են կիրառվել վարչական պատիժներ:
Պարտականությունների բացակայության հետևանքները
Չկատարված հարկային պարտավորությունները կարող են հանգեցնել ֆինանսական և իրավաբանական հետևանքների:
- Վարչական տուգանքներ
- Պարտավորությունների պարտադիր կատարումներ
Ներքին ընթացակարգեր և գործընթացի վերահսկում
Հայաստանի Հանրապետությունում այս գործընթացն իրականացվում է հետևյալ քայլերով:
| Քայլ | Նկարագրություն |
|---|---|
| Տեղեկատվության հավաքում | Հարկային մարմինները հավաքում են տվյալներ ֆիզիկական անձանց հարկային պարտավորությունների վերաբերյալ: |
| Հայտի ներկայացում | Ֆիզիկական անձինք պետք է ներկայացնեն համապատասխան հայտ՝ պարտավորությունների կատարումը հաստատելու համար: |
| Վարչական վարույթ | Եթե պարտավորությունները չեն կատարվում, հարկային մարմինները նախաձեռնում են վարչական վարույթ: |
Ինչպես վերահսկել ձեր կարգավիճակը
Ֆիզիկական անձինք կարեւորում են իրենց պարտավորությունների իրականացման ընթացքը: Հնարավոր է դիմել հարկային մարմիններին՝ ստանալու տեղեկություններ ձեր հայտի կարգավիճակի մասին:
Նախապատրաստական աշխատանքներ և անհրաժեշտ փաստաթղթեր
Որպեսզի գործընթացը կատարվի արդյունավետ, հարկային մարմինները պահանջում են մի շարք փաստաթղթեր:
- Հարկային տեղեկանք: Այն պետք է ընդգրկի տեղեկություններ բոլոր չկատարված պարտավորությունների մասին:
- Հասցե: Անձի բնակության հասցեն, որը կարող է փոփոխվել:
- Հիմնավորող փաստաթղթեր: Դուք կարող եք ներկայացնել փաստաթղթեր, որոնք կհաստատեն, որ պարտավորությունները չեն կատարվել:
Փաստաթղթերի պատրաստում ըստ իրավիճակի
Եթե դուք ունեք տարբեր պարտավորություններ, ապա անհրաժեշտ է պատրաստել համապատասխան փաստաթղթեր, որոնք կդառնան հիմք՝ ձեր պարտականությունների բացատրության համար:
- Հարկային վճարումներ: Վճարումների սերտիֆիկատներ, որոնք ցույց են տալիս, թե որ պարտավորությունները են պակասում:
- Բանկային տեղեկանքներ: Այս տեղեկանքները կարող են հաստատել, որ վճարումները չեն կատարվել:
Այսպիսով, այս կարողությունները հանդես են գալիս որպես բացատրություն և հիմնավորում՝ ապացուցելու համար, որ պարտավորությունները չեն կատարվել:
Որոշման առանցքային կետերն ու դրանց ազդեցությունը հարկ վճարողների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 21.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 264-Ա որոշումը պարունակում է մի շարք կարևոր կետեր, որոնք ուղղակիորեն ազդում են հարկ վճարողների վրա։ Այս որոշմամբ նշվում են այն դեպքերը, երբ ֆիզիկական անձի հարկային պարտավորությունները չեն կատարվել, և դրանց գանձման ընթացակարգը։ Որոշումն ընդգրկում է ինչպես պարտադիր հարկային վճարները, այնպես էլ դրանց հետ կապվող տուգանքներն ու տոկոսները։
Նշված որոշման շրջանակներում, հարկ վճարողները պարտավոր են ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել իրենց հարկային պարտավորությունների կատարման գործընթացը։ Կարևոր է, որ ի պատասխան այս որոշման, հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ, եթե ունեն հակառակորդ որոշումներ կամ անհատական պահանջներ։
Հարկային պարտավորությունների գանձման գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է 264-Ա որոշմամբ, հիմնված է մի քանի հիմնական քայլերի վրա։ Առաջին հերթին, հարկ վճարողների համար կարևոր է ստանալ ՀՀ ՊԵԿ կողմից ուղարկված ծանուցագիրը, որն անդրադառնում է չկատարված պարտավորությունների վերաբերյալ։ Այնուհետև, հարկ վճարողը պետք է կազմակերպի իր փաստաթղթերը և համոզվի, որ բոլոր անհրաժեշտ տվյալները ներկայացված են ճիշտ և ճիշտ ժամանակին։
Ծանուցագրում նշված ժամկետներին համապատասխան, հարկ վճարողը պետք է կատարի իր պարտավորությունները, ընդ որում, եթե հարկ վճարողը չի համաձայնում ծանուցագրում նշված պահանջներին, նա կարող է դիմել ՀՀ ՊԵԿ, տրամադրելով անհրաժեշտ փաստերը, որոնք կարող են ապացուցել իր դիրքորոշումը։ Սա կարող է ներառել հարկային հաշվետվություններ, բանկային տեղեկանքներ և այլ ապացույցներ։
Այս գործընթացը ենթադրում է նաև առցանց դիմումներ և փաստաթղթերի ներկայացում, ինչը մեծապես պարզեցնում է հարկ վճարողների աշխատանքը։ ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների միջոցով հնարավոր է արագ և արդյունավետ կերպով լուծել սեփական հարկային պարտավորությունները։
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարելու հետևանքները կարող են լինել փոփոխական և որոշ դեպքերում բավականին ծանր։ 264-Ա որոշմամբ նախատեսվում է, որ հարկ վճարողը, եթե չի կատարում իր պարտավորությունները ժամանակին, կարող է բախվել տուգանքների և տոկոսների ավելացման։ Մինչև պարտավորությունների կատարումը, պետական մարմինները իրավունք ունեն կասեցնել տվյալ անձի մի շարք գործողություններ, օրինակ՝ ֆինանսական հաշվետվությունները կամ նույնիսկ ծառայությունների մատուցումը։
Հարկ վճարողների համար կարևոր է նաև հասկանալ, որ որոշակի իրավիճակներում, օրինակ՝ տնտեսական ծանր վիճակում կամ համաճարակային իրավիճակներում, կարող են կիրառվել որոշակի արտոնություններ կամ հետաձգումներ։ Այդ իսկ պատճառով հարկ վճարողները պետք է ուշադիր հետևեն ՀՀ ՊԵԿ հայտարարություններին և հնարավորությունների մասին լրատվությանը, որպեսզի չկորցնեն իրենց իրավունքները։