Հարկային պարտավորությունների գանձման գործընթացը և դրա կարևորությունը
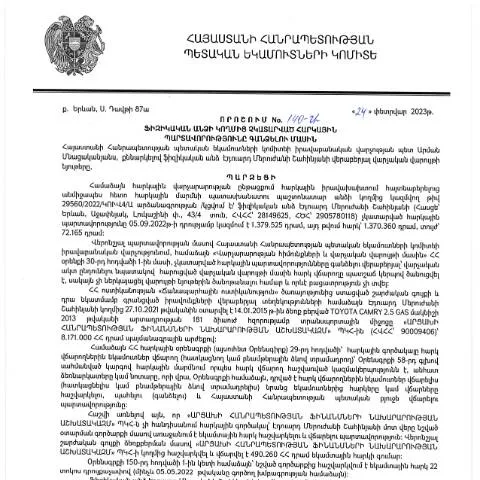
2023 թվականի փետրվարի 24-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Էդուարդ Մերուժանի Շահինյանի կողմից ընդունված որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» մեզ համար կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարման կարգը: Այդ որոշումը նախատեսում է, թե ինչպես են ֆիզիկական անձինք պետք է արձագանքեն իրենց հարկային պարտավորությունների նկատմամբ:
Ովքեր են ենթակա այս որոշման գործողություններին
Այս որոշման շրջանակներում ենթակա են բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Սա նշանակում է, որ յուրաքանչյուր քաղաքացի, ով չի կատարել իր հարկային պարտավորությունները, ունի պատասխանատվություն և պարտավորություն լրացնել անհրաժեշտ ձևաթղթերը:
Ֆիզիկական անձի պարտավորությունները
- Վճարել հարկերը ժամանակին՝ խուսափելով տուգանքներից:
- Իր հարկային պարտավորությունները կատարել համաձայն օրենքի:
- Դիմել համապատասխան մարմիններին, եթե կան խնդիրներ հարկերի վճարման հետ:
Ինչպես լրացնել և ներկայացնել անհրաժեշտ փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է ճիշտ լրացնել և ներկայացնել անհրաժեշտ փաստաթղթերը:
Ֆորմաների տեսակները և դրանց լրացման կարգը
Հարկային պարտավորությունների վերաբերյալ ձևաթղթերը կարող են լինել տարբեր ֆորմատներով: Դրանք կարող են տարբերվել ըստ՝
- Նպատակային գործունեության (հարկային հայտարարություն, լրացուցիչ տեղեկություններ):
- Դիմումի ձև (Dimum Dzev N2, Dimum Dzev N3 և այլն):
Լրացման խորհուրդներ
Հաջորդում են մի քանի կարևոր խորհուրդներ, որոնք պետք է հաշվի առնել ձևաթուղթը լրացնելիս:
- Աκριβություն: Համոզվեք, որ բոլոր տվյալները լրացված են ճիշտ և ամբողջական:
- Առջևի էջը: Առաջին էջում ներկայացված է հիմնական տեղեկատվությունը, ինչպիսիք են անունը, ազգանունը, ՏԵՀ-ի համար, բնակության հասցեն:
- Հարկային պարտավորությունները: Հատուկ ուշադրություն դարձնել հարկային պարտավորությունների կետերին:
Դիմումը ներկայացնելու տարբերակները
Հարկային պարտավորությունների հայտը կարելի է ներկայացնել մի քանի տարբերակներով:
- Ինտերնետային համակարգի միջոցով: Հարկային մարմնի կայքում կարող եք հեռավար դիմել, օգտագործելով ձեր ID քարտը:
- Փաստաթուղթ ներկայացնելով: Դիմումը կարելի է ներկայացնել նաև ձեռքով, այցելելով հարկային մարմնի գրասենյակ:
- Առանձին դեպքեր: Կային դեպքեր, երբ անհրաժեշտ է լրացուցիչ փաստաթղթեր:
Փաստաթղթերի ներկայացման ժամկետները
Խիստ կարևոր է պահպանել ներկայացման ժամկետները, քանի որ ուշացման պարագայում հնարավոր են տուգանքներ:
| Ծառայություն | Ժամկետ |
|---|---|
| Հարկային հայտ | 30 օր |
| Լրացուցիչ փաստաթղթեր | 10 օր |
Փաստաթղթերի նախապատրաստում և ներկայացման ընթացքը
Բոլոր անհրաժեշտ փաստաթղթերը պետք է նախապես պատրաստվեն, որպեսզի բաց թողնվեն հնարավոր ուշացումներ:
Հարկային հայտարարության պատրաստման գործընթացը
- Հավաքեք բոլոր պահանջվող փաստաթղթերը:
- Լրացրեք համապատասխան ձևը:
- Ներկայացրեք հայտը:
Պետական մարմինների հետ աշխատանքը
Հարկային մարմինները պատասխանատվություն ունեն ստացված դիմումները մշակելու և դրանց ընթացքը վերահսկելու համար:
Դիմելու ընթացքը
Դիմելուց հետո կարող եք հետևել ձեր դիմումի ընթացքին:
- Համոզվեք, որ ստացել եք հաստատման նամակ:
- Եթե մատուցված տեղեկությունները չեն բավարարում, հարկային մարմինը կարող է դիմել լրացուցիչ տեղեկությունների համար:
Հետագայում սպասվող քայլեր
Ընդունված որոշման դեպքում, դուք պետք է հետևեք լրացուցիչ գործողություններին:
Հարկային պարտավորության կատարումը
Եթե ձեր դիմումը հաստատվել է, ապա պետք է կատարեք ձեր պարտավորությունները:
- Վճարում կատարեք մինչև որոշման մեջ նշված ժամկետը:
- Հետևեք, որ վճարումն իրականացված լինի:
Վճարման հաստատումն ու փաստաթղթերի պահպանումը
Վճարման հաստատումը պետք է պահվի որպես ապացույց:
Հարկային պարտավորությունների մասին բոլոր փաստաթղթերը պետք է պահվեն՝ ապագայում հնարավոր վիճահարույց հարցերի լուծման համար:
Վնասների կամ դժվարությունների դեպքում
Եթե դուք հանդիպում եք խնդիրների ձեր հարկային պարտավորությունները կատարելու ժամանակ, ապա կարող եք դիմել մասնագետների օգնությանը:
Դրանք կարող են ձեզ տրամադրել անհրաժեշտ տեղեկություններ և աջակցություն:
Վճարումների և ֆինանսական պարտավորությունների հետ կապված խնդիրները
- Որպեսզի խուսափեք տուգանքներից, ուշադիր եղեք վճարման ժամկետներին:
- Հարցերի դեպքում դիմեք հարկային մարմիններին:
Միավորված հարկային պարտավորությունների ինստիտուտը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման այս հատվածը վերաբերում է այն հարցին, թե ինչպես են ֆիզիկական անձինք պարտավորությունները կատարելուց խուսափելու դեպքում ենթարկվում հարկային միջամտությունների: Օրենքով սահմանվածը, եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, պետությունը ունի իրավասություն հարկային պարտավորությունները գանձելու համար, ինչը հաստատվելու դեպքում կարող է հանգեցնել ֆինանսական տուգանքների կամ նույնիսկ քրեական պատասխանատվության:
Այս որոշումը հանգեցնելու նպատակով, հարկային մարմինները պետք է հետևեն վարչական գործընթացի օրենսդրությանը, որը նախատեսում է հարկային պարտավորությունների կատարումը ի վերջո: Հարկային վարչության համար կարևոր է տատանողական գործընթացում որոշակիություն ապահովել ֆիզիկական անձանց նկատմամբ, ինչպես նաև կազմակերպել բողոքարկման գործընթացները, շատ դեպքերում դիմելով վարչական դատարան:
Հարկային պարտավորությունների գանձումը, ըստ օրենքի, պետք է հիմնված լինի փաստացի հարկային հաշվառման, հետևաբար, կարևոր է, որ բոլոր փոփոխությունները մտցվեն համակարգի տվյալների բազայում, որպեսզի հնարավոր լինի նվազեցնել պարբերաբար նորացված հաղորդագրությունների ծավալը:
Դիմումի գործընթացը և փաստաթղթային պահանջները
ՊԵԿ-ի կողմից սահմանված գործընթացը նախատեսում է մի շարք փաստաթղթերի ներկայացում, որոնք պետք է ուղարկվեն հարկային մարմնին: Դիմումի գործընթացը սկսվում է հարկային պարտավորությունների առկայության մասին տեղեկացման պահից, ինչը կարող է արվել որպես հաղորդագրություն, ՊԵԿ պաշտոնական կայքում կամ էլեկտրոնային եղանակով:
Դիմումը պետք է ներառի հետևյալ հիմնական տարրերը. դիմողի անձնագիր, հարկային ծածկագիր (TIN), ինչպես նաև հարկային պարտավորությունների չկատարման վերաբերյալ ամենաբարձր իրավական փաստաթղթերը: Այս փաստաթղթերը կարող են ներառել՝ հարկային հայտարարագրեր, բողոքարկման դիմումները և այլ լրացուցիչ տեղեկություններ, որոնք կարող են օգնել ուսումնասիրելու դիմողի ֆինանսական կարգավիճակը:
Հարկային մարմինները պարտավոր են մինչև որոշման կայացումը ընդունել ստացված փաստաթղթերը և մանրամասն վերլուծել դրանք: Այս գործընթացը կարող է ներառել նաև լրացուցիչ փաստաթղթերի պահանջ, որի արդյունքում հնարավոր կլինի բացահայտել այլ հարկային պարտավորություններ կամ վարկերի առկայություն, որոնք կարող են ազդել դիմողի ընթացիկ կարգավիճակի վրա:
Վստահությունը և հաշվետվողականությունը հարկային մարմինների կողմից
Հարկային պարտավորությունների կատարման և դրանց նկատմամբ վերահսկողության գործընթացը ստեղծում է վստահության ու հաշվետվողականության կարևոր համակարգ: Այս մասին խոսվում է նաև ՀՀ ՊԵԿ-ի կողմից կայացրած որոշման շրջանակներում, որտեղ ընդգծվում է հարկային մարմինների պատասխանատվությունը նրանց կողմից ներկայացված տեղեկատվության ճշտության և ամբողջականության համար:
Վստահությունը հիմնավորված է նաև այն փաստով, որ պետությունը պարտավոր է տրամադրել անվճար խորհրդատվություն ֆիզիկական անձանց, որքա դրանք կարող են լավ հասկանալ իրենց պարտավորությունները և իրավունքները: Այս տրամադրված տեղեկատվությունն ունի կարևոր նշանակություն, քանի որ այն կարող է նվազեցնել հարկային գործառույթներում չհասկանալու ռիսկը:
Հարկային մարմինները պետք է ապահովեն նաև, որ յուրաքանչյուր հոգետույլատվություն կամ որոշում, որ կարող է ազդել հարկային պարտավորությունների վրա, լինի թափանցիկ: Օրինակ, հարկային մարմինը գրավոր ձևով պետք է տեղեկացնի քաղաքացիներին իրենց իրավունքների և պարտականությունների մասին, ինչը կարող է ապահովել ավելի բարձր մակարդակ վստահության և համագործակցության: