Անհրաժեշտությունը և նշանակությունը
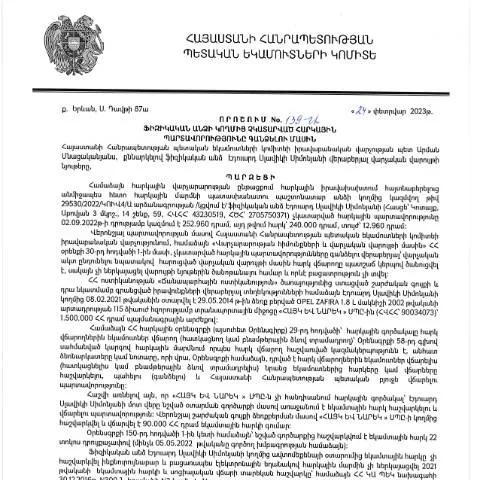
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24․02․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգը։ Այս որոշումը սահմանում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը, ինչպես նաև հասանելիության մեթոդները և ընթացակարգերը, որոնց միջոցով քաղաքացիները պետք է մասնակցեն:
Դիմելու կարգը և պահանջները
Դիմումը կատարում են բոլոր ֆիզիկական անձինք, ում վրա է դրված հարկային պարտավորություններ, որոնք չեն կատարվել։ Դիմումը կարող է ներկայացվել որպես առցանց տարբերակ, ինչի շնորհիվ քաղաքացիները կարող են հեշտությամբ մուտք գործել անհրաժեշտ տեղեկատվություն և ձևեր:
Անհրաժեշտ փաստաթղթերը
- Նախորդ հարկային հայտարարագիրը
- Նկարագրություն չկատարված պարտավորությունների մասին
- Հաստատող փաստաթղթեր (եթե առկա են)
Համաձայնություն և պարտավորություններ
Դիմելիս հարկավոր է հաշվի առնել, որ որոշումը կարող է բացասական ազդեցություն ունենալ դիմողի վրա, եթե բացակայում են պահանջվող փաստաթղթերը կամ դրանց մանրամասները չեն համապատասխանում իրականությանը: Ֆիզիկական անձը պարտավոր է լիովին տեղեկացված լինել իր պարտավորությունների մասին:
Հատուկ դեպքեր և բացառություններ
Այս որոշումը կիրառելի է նաև այն ֆիզիկական անձանց համար, որոնք գտնվում են արտերկրում կամ ունեն կոլեկտիվ պայմանագիր։ Այնպիսի դեպքերում, երբ դիմողը մնում է մինչև 18 տարեկան կամ ունի հատուկ պայմաններ, անհրաժեշտ է լրացուցիչ փաստաթղթեր:
Հարկային պարտավորությունները արտերկրում
Արտերկրում գտնվող հայաստանցիները կարող են դիմել համապատասխան դեսպանատանը կամ հավատարմագրված կոնսուլտությունում, որպեսզի իրենց պարտավորությունները կատարվեն ըստ օրենքի:
Համակարգի շրջանակը
Այս որոշումը մտնում է ավելի լայն հարկային վարչարարության շրջանակի մեջ, որտեղ հարկադիր պահանջները կարող են համալրվել տարբեր այլ իրավական նախաձեռնություններով։ Հարկային պարտավորությունների կատարումը թե՛ տնտեսության, թե՛ հասարակական կյանքի առումով ունի անմիջական ազդեցություն:
Գրանցման և հետևյալ քայլերը
Դիմելու գործընթացը նույնպես ներառում է մի շարք քայլեր, որոնք կարող են լինել հետևյալը:
- Հարկային պարտավորությունների հավաքագրում
- Դիմումն ուղարկելուց հետո ստանալ հիմնական տեղեկատվություն, օրինակ՝ հաստատման ամսաթիվը
- Հնարավոր հետևանքների և միջոցառումների մասին ծանուցում
Ժամկետները և ընթացակարգերը
| Ամսաթիվ | Գործողություն |
|---|---|
| 24․02․2023 | Դիմումի ընդունում |
| 19․04․2023 | Որոշման հրապարակում |
| 30 օր | Պատասխան ստանալու ժամկետ |
Ի՞նչ սպասել շարունակական գործընթացից
Դիմում ներկայացնելուց հետո հարկային վարչությունը ստուգելու է ներկայացված փաստաթղթերի ամբողջությունը և տրամադրելու է համապատասխան տեղեկություն։ Եթե ինչ-որ բան բացակայում է կամ չափազանց շատ հարցեր են առաջանում, դիմողը կարող է ստանալ լրացուցիչ հարցումներ:
Վերջնական մտքեր և խորհուրդներ
Գոնե մեկ միկրո-քայլ կատարելով, դուք կարող եք նպաստել ձեր հարկային պարտավորությունների կատարմանը: Փաստաթղթերի լրացման և ներկայացման գործընթացում զգույշ լինելը կարևոր է, քանի որ յուրաքանչյուր մանրուք կարող է ազդել դիմումի ընթացքի վրա:
Հարկային պարտավորությունների գանձելու գործընթացի իրավական հիմքեր
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու որոշումը, որը կայացրել է ՀՀ ՊԵԿ իրավաբանական վարչության պետը, հիմնված է ՀՀ հարկային օրենսդրության վրա։ Հաշվի առնելով ՀՀ հարկային համակարգի առանձնահատկությունները, հարկային պարտավորությունների գանձումը իրականացվում է մի շարք իրավական հիմքերի հիման վրա:
Առաջին հերթին նշենք, որ այս գործընթացը կարգավորվում է «ՀՀ հարկային օրենսգիրք» հոդվածներով, որոնք ապահովում են հարկատուների իրավունքները և պարտականությունները, ինչպես նաև սահմանված են համապատասխան վարչական ընթացակարգեր։ Ֆիզիկական անձին պահանջվում է օգտվել հստակեցված ընթացակարգերից, որպեսզի ապահովի իր հարկային պարտավորությունների կատարումը:
Քննարկվող որոշման շրջանակներում կարևոր է նշել, որ հսկողության և հարկային պարտավորությունների կատարելության վերահսկողությունը ՊԵԿ-ի կողմից կատարվում է վարչական վարույթների միջոցով, որոնք նախատեսում են հարկային պարտավորությունների վերականգնման մեխանիզմներ, ինչպիսիք են տուգանքները և ֆինանսական պատիժները:
Հարկային պարտավորությունների գանձման ընթացակարգերի արդյունավետությունը
Հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը բարձրացնելու նպատակով ՀՀ ՊԵԿ-ն մշտապես կատարելագործում է իր կառավարման և վերահսկողական մեթոդները։ Դրանք ներառում են տեխնոլոգիական նորարարությունների կիրառում՝ թվայնացված համակարգերի միջոցով, որոնք թույլ են տալիս ավելի արագ և արդյունավետ զբաղվել հարկային պարտավորություններով:
Էլեկտրոնային ստորագրմամբ և անձնական համարով (հիմնված ID քարտերի վրա) իրականացվող գործընթացները նշանակալի կերպով խթանում են հարկային պարտավորությունների կատարման արագությունը և ճշգրտությունը։ Թվային լուծումները, այդ թվում՝ QR կոդերի կիրառումը, ապահովում են հարկային տեղեկատվության հեշտ հասանելիություն և վերահսկելիություն՝ նվազեցնելով մարդկային գործոնի ազդեցությունը:
Ավելին, ՀՀ ՊԵԿ-ն կազմակերպում է մասնագիտական դասընթացներ և սեմինարներ հարկատուների համար, որոնք նպատակ ունեն բարձրացնել հարկային գիտակցության մակարդակը և խթանել հարկային պարտավորությունների ժամանակին կատարումը:
Իրավական միջոցառումներ և պաշտպանություն հարկատուների իրավունքների համար
ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը պետք է հիմնականում համապատասխանի «Ադմինիստրատիվ ընթացակարգերի մասին» ՀՀ օրենքին, որը սահմանում է հարկատուների իրավունքները և նրանց պաշտպանությունն այդ ընթացակարգերում:
Հարկատուներն ունեն իրավունք դիմել դատական ատյան, եթե նրանք կարծում են, որ իրենց իրավունքները խախտվել են կամ որոշումը կայացվել է ոչ իրավաչափ: Այս մասին անհրաժեշտ է տեղյակ լինել բոլոր հարկատուներին, հատկապես՝ նրանց, ովքեր ունեն պարտքեր կամ հարկային պարտավորություններ:
ՀՀ օրենսդրությունը նաև նախատեսում է, որ հարկատուները կարող են վերահսկել իրենց հարկային վիճակը առցանց՝ օգտագործելով ՊԵԿ-ի պաշտոնական կայքը, որտեղ նրանք կարող են ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների, վճարումների և այլ կարևոր տվյալների մասին:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացում կարևոր է ունենալ իրավական աջակցություն, և հարկատուները կարող են դիմել իրավաբանական խորհրդատվության ծառայություններին՝ իրենց իրավունքների պաշտպանության համար: