Ակտի նշանակությունը և վերակարգը
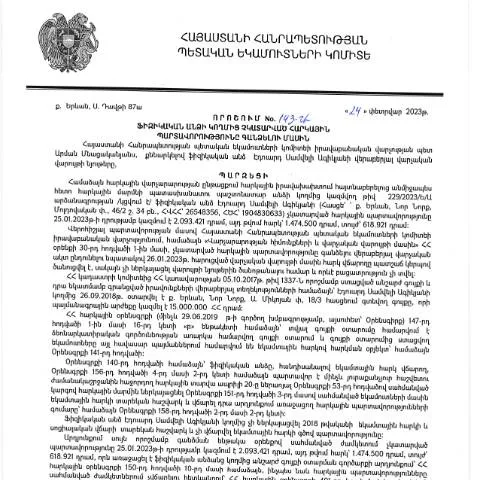
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24․02․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (Էդուարդ Սամվելի Ագիկյան) հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վերաբերում է անհատների հարկային պարտավորություններին։ Այս որոշումն ընդունվել է այն բանից հետո, երբ հարկ վճարողները չեն կատարել իրենց պարտավորությունները, և այն նախատեսում է կոշտ միջոցներ՝ հարկերի գանձման գործընթացն արագացնելու համար։
Ով և ինչպե՞ս պետք է ներկայացնի դիմումը
Դիմումը ներկայացնում են այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանք։ Ընդհանրապես, դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ տարածքային ստորաբաժանումներին։ Դիմորդները կարող են օգտագործել էլեկտրոնային ծառայությունները՝ դրանց միջոցով դիմումը ներկայացնելու համար, կամ կարող են ներկայացնել դիմումը անձամբ:
Ներկայացումը պետք է լինի հաջորդաբար՝ ըստ հետևյալ քայլերի.
- Բաժնետոմսի հավաքագրում
- Դիմումի լրացում
- Ելք՝ հարկային պարտավորությունների համար
Ակտի վերաձևակերպման ընթացակարգը
Ակտը հրավիրվել է 24․02․2023-ին, սակայն հրապարակվել է 19․04․2023-ին, ինչը նշանակում է, որ բոլոր շահագրգիռ կողմերը պետք է ունենան բավարար տեղեկություններ՝ հարկային պարտավորությունների վերաբերյալ։ Եթե դիմորդը չի կատարում իր պարտավորությունները, նա կարող է ենթարկվել վարչական պատասխանատվության՝ կախված իրավիճակից:
Դիմումի կարգ ու կանոն
Դիմումը ներկայացնելուց առաջ պետք է ուշադիր ուսումնասիրել ներկայացվելիք փաստաթղթերը։ Դիմումի ձևը պետք է լինի հետևյալը:
- Հիմնական տեղեկություններ դիմորդի մասին
- Հարկային պարտավորությունների նկարագրություն
- Հիման վրա իրականացվող գործողությունների ակնարկ
Դիմումի լրացման մանրամասներ
Դիմումն անհրաժեշտ է լրացնել ճշգրիտ և ամբողջական տեղեկություններով, որպեսզի չառաջանան խնդիրներ։ Որպեսզի լրացնել դիմումը, դիմորդները պետք է ուշադրություն դարձնեն հետևյալ կետերին:
| Մածանոցի անուն | Նկարագրություն | Մասնավորապես, ինչի համար |
|---|---|---|
| Անուն և ազգանուն | Պետք է լրացնել ամբողջական անունը | Հնարավոր սխալների պարզեցման համար |
| Հրապարակման ամսաթիվ | 24․02․2023 | Մինչև այդ ամսաթիվը պարտավորություններն իրականացնելու համար |
Անդամակցման գործընթացին հաջորդող քայլերը
Դիմումը ներկայացնելուց հետո, հարկ վճարողը պետք է սպասի պատասխանին: ՀՀ ՊԵԿ-ը պարտավոր է արձագանքել դիմումին՝ տրված 30 օր ժամկետում:
Եթե դիմումը ընդունվում է, հնարավոր է, որ հարկ վճարողը պետք է իրականացնի լրացուցիչ գործողություններ ըստ իրավական ակտերի:
Հարկային պարտավորությունների մաքրման գործընթացը
Անձը, որը ենթարկվում է հարկային պարտավորությունների մաքրելու գործընթացին, պետք է մշտապես կապի մեջ լինի հարկային մարմնի հետ՝ ընթացակարգի առաջընթացի մասին տեղեկություններ ստանալու համար:
Իրավունքները և պարտականությունները պետք է լինեն իմանալիս, որպեսզի կարողանան պատշաճ կերպով պաշտպանել իրենց շահերը:
Իրավական խորհրդատվություն և աջակցություն
Եթե անհրաժեշտություն է առաջանում, հարկ վճարողները կարող են դիմել իրավաբանի կամ հարկային խորհրդատվության ծառայություններ: Հասկանալի է, որ իրավական հարցերի լուծումը կարող է պահանջել մասնագիտական մոտեցում:
Քայլեր դիմումի կարգաբերման համար
Դիմումի կարգաբերման գործընթացը հաճախ կարող է լինել բարդ, ուստի հետևյալ քայլերը կարող են օգնել:
- Վերահավաքման նախապատրաստման ձևը՝ գրավոր
- Մանրամասն ուսումնասիրություն՝ հարկային պատմության մասին
- Հարկային մարմինների հետ շփումներ և իրավիճակի մշտական վերահսկողություն
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24․02․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր դեր է խաղում հարկային վարչարարության արդյունավետության բարձրացման գործում: Այս որոշման միջոցով նպատակաուղղված է ոչ միայն պարտավորությունների կատարման գործընթացի պարզեցմանը, այլև հարկատուների իրավունքների և պարտականությունների խթանմանը:
Հարկային պարտավորությունների կատարումը ֆիզիկական անձանց համար նշանակում է, որ նրանք պետք է ներկայացնեն հարկային հայտարարագրեր, որտեղ մանրամասնորեն նշվում են բոլոր եկամուտները: Այդ իսկ պատճառով, հարկային վերահսկողությունը և իրավական միջոցառումները անհրաժեշտ են, որպեսզի հարկային պարտավորությունները կատարվեն ժամանակին:
Սակայն, հարկային պարտավորությունների կատարումը կարող է բարդանալ տարբեր հանգամանքների պատճառով, ինչպիսիք են խաբեությունները, հարկային սարսափները կամ անհասանելիությունը: Այդ իսկ պատճառով, ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառել հարկային պարտավորությունները գանձելու միջոցառումներ, որոնք կարող են ներառել խիստ վարչական գրություններ և նույնիսկ դատական գործընթացներ:
Բողոքարկման գործընթացը և հարկատուի իրավունքները
ՀՀ ՊԵԿ նախարարությունը, իհարկե, պարտավորված է ապահովել, որ բոլոր հարկատուները, ովքեր ենթարկվում են նման որոշումների, ունեն իրենց իրավունքները պաշտպանելու հնարավորություն: Ըստ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման, հարկատուն ունի իրավասություն բողոքարկելու համապատասխան վարչական ակտերը:
Բողոքարկման գործընթացը ներառում է որոշակի քայլեր, որոնք հարկատուն պետք է կատարի. առաջին հերթին, հարկատուն պետք է ներկայացնի բողոքարկման դիմում, որտեղ մանրամասնորեն հիմնավորում է իր կարծիքը: Նման գրությունները կարող են ուղարկվել էլեկտրոնային եղանակով, ինչը կնպաստի գործընթացի արագացմանը:
Բացի այդ, ապացուցողական նյութերի ներկայացումը, ինչպիսիք են հարկային հայտարարագրերը, եկամուտների ապացույցները կամ այլ փաստաթղթերը, կարևոր է բողոքարկման գործընթացում: ՀՀ ՊԵԿ-ն պարտավոր է ուսումնասիրել այդ դիմումները և տրամադրել պատասխանում, որտեղ նշվում են որոշման հիմնավորումները:
Նոր տեխնոլոգիաների ներդրում և հարկային վարչարարություն
Ներկայումս տեխնոլոգիաների զարգացումը մեծ չափով ազդում է հարկային վարչարարության գործընթացների վրա: ՀՀ ՊԵԿ-ն, ի դեմս 24․02․2023թ․ որոշման, աստիճանաբար անցնում է էլեկտրոնային ծառայությունների կիրառման, ինչը թույլ է տալիս հարկային պարտավորությունների կատարմամբ և վերահսկողությամբ զբաղվել առավել արդյունավետ:
Տեխնոլոգիական լուծումները, ինչպիսիք են էլեկտրոնային ստորագրությունները և QR կոդերը, հնարավորություն են տալիս արագ և պարզ կերպով հաստատել փաստաթղթերի վավերությունը, ինչը նվազեցնում է խարդախությունների ռիսկը: Քանի որ ձեռնարկությունները և ֆիզիկական անձինք ավելի շատ են օգտագործում թվային տեխնոլոգիաները, հարկային վարչարարությունն էլ ավելի հասանելի ու թափանցիկ է դառնում:
ՀՀ ՊԵԿ-ի կողմից առաջարկվող նոր տեխնոլոգիաները, որոնք ներառում են էլեկտրոնային համակարգեր, թույլ են տալիս հարկատուներին նրանց հարկային պարտավորությունները կատարել օնլայն, ինչը նվազեցնում է ժամանակի և ռեսուրսների ծախսերը: Այս նորարարությունները ոչ միայն բարձրացնում են վերահսկողության արդյունավետությունը, այլև նպաստում են հարկային կարդինալների ավելի պատասխանատու վարքի ձևավորմանը: