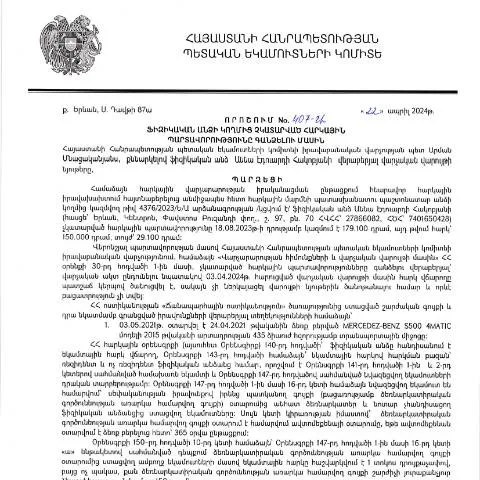
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 22.04.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 407-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարման գործընթացը:
Իրավական հիմք և կարգադրության նշանակություն
Այս որոշումը կայացվում է ՀՀ հարկային օրենսդրության շրջանակներում՝ հիմք ընդունելով ՀՀ վարչական օրենսգիրքը (HO-139-N) և տակտիկական փաստաթղթերն, որոնք կարգավորում են հարկային պարտավորությունների կատարման գործընթացը:
Անցյալում հաճախակի էին դեպքեր, երբ ֆիզիկական անձինք մոռացած կամ անտեղյակությունից ելնելով, չկատարում էին իրենց հարկային պարտավորությունները: Նման իրավիճակներում հարկային մարմինները պարտավոր են ձեռնարկել քայլեր պարտավորությունները գանձելու համար:
Ովքեր են մասնակցում գործընթացին և ինչ փուլեր պետք է անցնել
Հարկային պարտավորությունների գանձման գործընթացում մասնակցում են՝
- Ֆիզիկական անձը, որն ունի հարկային պարտավորություններ
- ՀՀ ՊԵԿ իրավաբանական վարչությունը
- Քաղաքացիական դատարանները՝ անհրաժեշտության դեպքում
Պարտավորությունների գանձման գործընթացն սովորաբար ներառում է հետևյալ փուլերը:
- Հարկային պարտավորությունների ստուգում՝ պարտավորությունների առկայության վերաբերյալ
- Հարկային մարմինների կողմից տեղեկացնելու գործընթաց
- Պարտավորությունների կատարումը (ինքը) ապա որոշակի գործողությունների իրականացումը, եթե պարտավորությունները չեն կատարվում
Փաստաթղթավորման պահանջներ
Ծառայության ձևաթղթերն ու փաստաթղթերը, որոնք պետք է ներկայացվեն, ներառում են՝
- Հարկային հայտարարություն (Dimum Dzev N2)
- Հարկային պարտավորությունների կատարումը հաստատող փաստաթղթեր
- Բանկային հաստատագրեր՝ վճարումների մասին
Այս փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ իրավաբանական վարչությանը, որպեսզի գործընթացը արդյունավետ իրականացվի:
Նկարագրություն ձևաթղթի և հնարավոր սխալների մասին
Ֆորման, որը պետք է լրացվի, ներառում է մի շարք բաժիններ, որոնք պետք է ճիշտ և ուշադիր լրացվեն: Դրանցից յուրաքանչյուրն ունի իր առանձնահատկությունները:
| Բաժին | Նկարագրություն | Սխալներ |
|---|---|---|
| Հաճախորդի տվյալներ | Ֆիզիկական անձի անուն, ազգանուն, զրահատոմսի համար | Պարտադիր լրացնել բոլոր դաշտերը՝ նշելով ճիշտ տվյալներ |
| Պարտավորությունների նկարագրություն | Պարտավորությունների տեսակն ու գումարը | Սխալ գումարների նշում |
| Հաստատման փաստաթղթեր | Հարկային հայտարարության պատճենը | Հաստատման փաստաթղթերի բաց թողնում |
Հարկային պարտավորությունների առկայությունը և ցուցումները
Հարկային պարտավորությունների առկայությունը հնարավոր է հաստատել ՀՀ ՊԵԿ կադաստրի տվյալների միջոցով, որտեղ տեղեկություններն ավտոմատ կերպով նորոգվում են:
Այս փուլում կարևոր է նաև ծանոթանալ այն պայմաններին, որոնք կարող են ազդեցություն ունենալ պարտավորությունների կատարման գործընթացի վրա:
Իրավական միջոցառումներ և արդյունքների սպասում
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, հարկային մարմինները կարող են ձեռնարկել իրավական միջոցներ, այդ թվում՝ դատական պահանջներ:
Դատական գործընթացները կարող են հանգեցնել վնասի հատուցման պահանջին կամ հարկային պարտավորությունների կատարման պարտադրանքին:
Ինչ անել, երբ պարտավորությունները չեն կատարվում
Եթե ֆիզիկական անձը չի կարողանում կատարել հարկային պարտավորությունները, նրան անհրաժեշտ է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ հարկային համակարգում առկա ընթացակարգերը պարզաբանելու և հնարավոր լուծումներ գտնելու համար:
Հնարավոր համեմատություններ տարբեր դեպքերի միջև
Հարկային պարտավորությունների գանձման գործընթացը կարող է տարբեր լինել՝ կախված պարտավորությունների տեսակից:
| Պարտավորության տեսակ | Միջոցառումներ | Վճարման ժամկետ |
|---|---|---|
| Առաջին խմբի պարտավորություններ | Հաշվեհամարների ուղարկում | 30 օր |
| Երկրորդ խմբի պարտավորություններ | Ավելացնող տուգանքներ | 60 օր |
Այս համեմատությունները ցույց են տալիս, թե ինչպես տարբեր պարտավորություններ կարող են ունենալ տարբեր լուծումներ:
Ընդհանուր դիտարկումներ և խորհուրդներ
Վերջում, կարևոր է հիշել, որ հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլ նաև սոցիալական և տնտեսական պատասխանատվություն է յուրաքանչյուր ֆիզիկական անձի համար:
Անհրաժեշտ է հանդես գալ ակտիվ և շտապ միջոցներ ձեռնարկելու համար՝ հարկային պարտավորությունները ժամանակին կատարելու և հնարավոր տուգանքներից խուսափելու համար:
Պահանջների համապատասխանեցման գործընթաց
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 407-Ա որոշման շրջանակներում, կարևոր է հասկանալ, թե ինչ փուլերով է անցնում պահանջների համապատասխանեցման գործընթացը։ Այս գործընթացը սկսվում է հարկային մարմնի կողմից պահանջի ներկայացմամբ, որտեղ նշվում է բոլոր այն տեսակետները, որոնք պետք է հաշվի առնվեն։ Ընդ որում, հարկային մարմինը պարտավոր է ապահովել օրենքի պահանջներին համապատասխան տեղեկատվություն, որը կարող է ներառել նախորդ վճարումների արձանագրություններ և այլ փաստաթղթեր, որոնք հաստատում են պարտավորությունների չկատարումը։
Այս գործընթացում մասնակից կողմերը կարող են ներկայացնել իրենց փաստարկումները, որոնք հատկապես կարևոր են, եթե դրանք հիմնավորված են կոնկրետ փաստերով և փաստաթղթերով։ Հարկային մարմնին ներկայացվող դիմումի ձևը նույնպես կարևոր է, քանի որ ցանկացած անճշտություն կամ բացթողում կարող են հանգեցնել դիմումի մերժմանը։ Զգուշությամբ պետք է վերաբերվել նաև ծանուցումների ժամկետներին և ձևերին, որոնք, ըստ օրենքի, պետք է տարածվեն համապատասխան ժամանակահատվածում։
Վիճակագրական վերլուծություն և դիմումների դինամիկան
407-Ա որոշման ընդունումից հետո, հետաքրքիր է դիտարկել հարկային պարտավորությունների գանձման գործընթացի վիճակագրական անցումները։ ՀՀ ՊԵԿ-ն հրապարակում է տվյալներ, որոնք ցույց են տալիս պահանջների թիվը, դիմումների մշակման արագությունը և ո՞ր խմբերի ներկայացուցիչները ավելի հաճախ են դիմում։ Վիճակագրությունը հնարավորություն է տալիս նաև հասկանալու, թե ինչպես է որոշման ընդունումը ազդել անձանց և տնտեսվարողների հարկային քարոզչության վրա։
Այս տարվա ընթացքում, ըստ հասանելի տվյալների, նկատվում է դիմումների աճ, ինչը կարող է պայմանավորված լինել հանրային իրազեկման բարձրացման հետևանքով։ Հարկային մարմնի կողմից մատուցվող էլեկտրոնային ծառայությունների բարելավումը նույնպես կարող է նպաստել դիմումների թվի աճին, քանի որ քաղաքացիներին ավելի հեշտ է դարձել իրենց պարտավորությունները կատարելու գործընթացը։ Հարկային մարմնի հետ համագործակցություն ունեցող մասնավոր ընկերությունները նույնպես մասնակցում են այս գործընթացին, տրամադրելով իրենց փորձն ու աջակցությունը դիմողների համար։
Հարկային պարտավորությունների կատարումը և այդ հարցում քաղաքացու իրավունքը
407-Ա որոշման շրջանակներում կարևոր է քննարկել նաև հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները։ Հայտնի է, որ յուրաքանչյուր ֆիզիկական անձ ունի իրավունք իր հարկային պարտավորությունները կատարել օրենքի շրջանակներում։ Սակայն, երբ քաղաքացին չի կարողանում կատարել իր պարտավորությունները, նա պետք է տեղեկացված լինի իր իրավունքների մասին։ Նա ունի право получить консультацию и необходимую помощь от налоговых органов или правозащитных организаций.
Հարկային պարտավորությունների կատարումը նաև ենթադրում է, որ քաղաքացիները կարող են դիմել համապատասխան մարմիններ իրենց պարտավորությունների վերանայման կամ այլ հարցերով։ Պետք է նկատի ունենալ, որ որոշ դեպքերում հարկային մարմինները կարող են առաջարկել զեղչեր կամ այլ օգնություն՝ հաշվի առնելով քաղաքացիների ֆինանսական իրավիճակը։ Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը միայն պարտադրանք չէ, այլ նաև քաղաքացու իրավունքների և հնարավորությունների քննարկման հարթակ։