Ապահովելով հարկային պարտավորությունները՝ պետության կողմից կողմից կայացված որոշման նշանակությունը
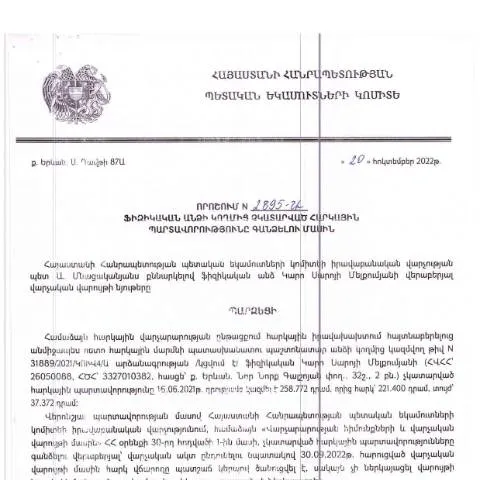
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի պարտականություններից մեկն է, որն ապահովում է երկրի տնտեսության կայունությունը և զարգացման հնարավորությունները: 2022 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2895-Ա որոշումը կարևոր քայլ է այդ պարտավորությունները վերահսկելու և կատարման համակարգման գործում:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշման շրջանակներում հարկային պարտավորությունները չկատարած անձինք կարող են լինել:
- Ֆիզիկական անձիք, որոնք ունեն հարկային պարտավորություններ:
- Նրանք, ովքեր ունեն տարբեր եկամուտներ, թե՛ պաշտոնական, թե՛ ոչ պաշտոնական:
- Հարկային պարտավորությունները չկատարած անձինք, ովքեր չեն գրանցվել որպես հարկ վճարող:
Այս խմբում ընդգրկված անձինք պետք է ուշադրություն դարձնեն, քանի որ չկատարելու դեպքում կարող են ենթարկվել հարկային պատժամիջոցների:
Դիմումի ձևը լրացնելու առանձնահատկությունները
Ֆիզիկական անձինք, ովքեր ցանկանում են ներկայացնել հայտարարությունը, պետք է ուշադիր լրացնեն խնդրո առարկա փաստաթուղթը: Նրանց անհրաժեշտ է նախօրոք ունենալ հետևյալ տեղեկությունները:
- Անուն, ազգանուն և ծննդյան ամսաթիվ:
- Հարկային նույնականացման համարը:
- Հարկային պարտավորությունների չափը:
Լրացման ընթացքում պետք է նաև հաշվի առնել, որ որոշ տեղեկություններ կարող են փոփոխվել, որը կարող է ազդել հարկային պարտավորությունների վրա:
Հարկային դիմումի ներկայացումը և ընթացակարգը
Դիմումը կարող է ներկայացվել միայն էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը կամ համապատասխան էլեկտրոնային ծառայությունները:
Դիմումը պետք է ուղարկել, անցնելով հետևյալ քայլերը:
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրել անհրաժեշտ ծառայությունը:
- Ամփոփել բոլոր պահանջվող տվյալները:
- Հաստատել դիմումը էլեկտրոնային ստորագրությամբ:
Վերջում, դիմումը ներկայացնելուց հետո, օգտատերը ստանալու է հաստատման նամակ:
Դիմումի ընթացքը և հետևողականությունը
Դիմումի ընթացքը կարող է տևել մինչև 30 աշխատանքային օր: Այցելելով ՀՀ ՊԵԿ պաշտոնական կայքը, օգտատերը կարող է հետևել դիմումի կարգավիճակին:
Եթե դիմումը մերժվի, օգտատերը պետք է ուշադիր ուսումնասիրի մերժման պատճառները և կատարել համապատասխան լրացումներ, նախքան նորից դիմել:
Հատուկ իրավիճակներ և բացառություններ
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, սակայն կան նաև բացառություններ:
- Թույլատրված են բացառություններ՝ կապված սոցիալական վիճակի կամ առողջական խնդիրների հետ:
- Եթե դիմողն արտասահմանյան քաղաքացի է, կարիք կա լրացուցիչ փաստաթղթերի:
Ֆիզիկական անձիք, որոնք չունեն մշտական բնակություն Հայաստանում, պետք է իրենց փաստաթղթերը ներկայացնեն այլ ձևաչափով:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, հարկավոր է ուշադիր ուսումնասիրել մերժման պատճառը և կատարել լրացումներ: Դիմողի իրավունքներն ու պարտականությունները մնում են: Մերժման դեպքում դիմողը կարող է ներկայացնել լրացուցիչ փաստաթղթեր:
Հարկադիր վճարումներ իրականացնելու դեպքում դիմողը կարող է դիմել վարչական դատարան:
ՀՀ ՊԵԿ-ի հետ համատեղ գործողությունները
Այս որոշումը կարևոր քայլ է ՊԵԿ-ի կողմից հարկային տեղեկատվության ու պարտավորությունների վերահսկման համար:
Այս գործընթացում ՀՀ ՊԵԿ-ին անհրաժեշտ է աջակցություն անհատների կողմից, որոնք պետք է անպայման հաշվարկեն իրենց պարտավորությունները:
Դիմումի հարկային կատեգորիաների մանրամասնությունը
| Կատեգորիա | Տվյալների տեսակ | Նշանակություն |
|---|---|---|
| Պետական հարկեր | Ինչպիսի հարկեր են ներառված | Կոմունալ ծառայություններ, եկամտային հարկ |
| Տեղական հարկեր | Համայնքային հարկերի տվյալներ | Հիմնական և լրացուցիչ վճարներ |
Այս տեղեկատվությունը կարևոր է, որպեսզի յուրաքանչյուր դիմորդ գիտակցի, թե ինչ է ներառում իր հարկային պարտավորությունները:
Հարկային պարտավորությունների նշանակությունը
Ֆիզիկական անձինքի հարկային պարտավորությունները ոչ միայն վերաբերում են պետական բյուջեի համալրմանը, այլ նաև նպաստում են երկրի տնտեսական կայունությանը:
Անհրաժեշտ է, որ յուրաքանչյուր քաղաքացի գիտակցի իր պարտականությունները և կատարի դրանք ժամանակին, ինչը նաև պատասխանատու քաղաքացիների ընդգրկման պայման է:
ՀՀ ՊԵԿ իրավաբանական վարչության նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը (ՀՀ ՊԵԿ) կարևոր դեր է խաղում հարկային պարտավորությունների գանձման գործընթացում, հատկապես այն դեպքերում, երբ ֆիզիկական անձինք չեն կատարել իրենց պարտավորությունները: Այս վարչությունը պատասխանատու է հարկային օրենսդրության կիրարկման և իրավաբանական հարցերի լուծման համար: Դրա գործունեության արդյունքում ներդրվում են նոր մեթոդաբանություններ և կարգավորումներ, որոնք նպատակ ունեն բարելավել հարկային վարչարարությունը և ապահովել, որ հարկ վճարողները կատարեն իրենց պարտավորությունները:
20.10.2022թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2895-Ա որոշումը ցույց է տալիս, թե ինչպես են իրավաբանական վարչության մասնագետները օգտագործում արդիական մեթոդներ՝ հարկային պարտավորությունների արդյունավետ գանձման համար: Այս որոշումը նախատեսում է որոշակի ընթացակարգեր, որոնք պետք է հետևվեն, որպեսզի ապացուցվի հարկային պարտավորությունների չկատարումը և դրանց գանձման անհրաժեշտությունը:
Վարչական ընթացակարգերի համապատասխանեցումը և բողոքարկման հնարավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումները, այդ թվում՝ թիվ 2895-Ա, ենթակա են վարչական ընթացակարգերի համաձայնեցման: Սա նշանակում է, որ հարկ վճարողները կարող են բողոքարկել այդ որոշումները՝ ներկայացնելով իրենց փաստարկները և ապացույցները: Նման բողոքարկման գործընթացը հնարավոր է իրականացնել ինչպես առկա, այնպես էլ էլեկտրոնային եղանակով, ինչը խթանում է վարչական ծառայությունների առկա թվայնացումը:
Բողոքարկման գործընթացի շրջանակներում հարկ վճարողները պարտավոր են համապատասխան ձևով լրացնել բողոքի դիմում, որը չպետք է գերազանցի 30 աշխատանքային օրերը՝ որոշման ընդունումից հետո: Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտավոր է ուսումնասիրել բողոքը և ընդունել համապատասխան որոշում:
Հարկային պարտավորությունների մասին տեղեկացվածության բարձրացումը
ՀՀ ՊԵԿ իրավաբանական վարչությունը կարևորում է հարկ վճարողների կրթությունը և տեղեկացվածությունը, որպեսզի նրանք ավելի ճշգրիտ կատարեն իրենց հարկային պարտավորությունները: Այս նպատակով, վարչությունն իրականացնում է տարբեր միջոցառումներ, ինչպիսիք են սեմինարներ, աշխատանքային հանդիպումներ և տեղեկատվական աղբյուրների ստեղծում, որոնք ուղղված են քաղաքացիների շրջանում հարկային գիտակցության բարձրացմանը:
Այն փաստը, որ քանակով ավելի շատ քաղաքացիներ են մասնակցում այդ միջոցառումներին, ցույց է տալիս, որ այդ նախաձեռնությունները արդյունավետ են: Գործընթացների պարզեցումը, ինչպես նաև հարկային պարտավորությունների ընկալման մակարդակի բարձրացումը նպաստում են հարկային պարտավորությունների կատարմանը և նվազեցնում չենարդյունավետ հարկային պարտավորությունների գանձման դեպքերը: