ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող հարկային պարտավորությունների մշակում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ըստ հարկային օրենսդրության, պատասխանատվություն է կրում հարկային պարտավորությունների մշակում և կատարում, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտականություններին: Այս գործընթացը ներառում է հարկային պարտավորությունների գնահատում, դրանց բացառություններ և հնարավոր լուծումների առաջարկում: Վարչության գործունեությունը նախաձեռնվում է որպես հարկային վճարումների անտեսում կամ չկատարման դեպքերի համար:
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, իրավաբանական վարչությունը կարող է դիմել համապատասխան միջոցների, այդ թվում՝ հարկային պարտավորությունների գանձման գործընթացների իրականացման: Դրա համար անհրաժեշտ է տրամադրել համապատասխան փաստաթղթերը, որոնք հաստատում են պարտավորությունների առկայությունը: Հարկային վարչությունը կարող է միաժամանակ ուսումնասիրել համակարգում առկա տվյալները՝ հասկանալու համար, թե արդյոք անձը ունի բյուջետային պարտավորություններ:
Դատարանային կարգերով կռահվող հարկային պարտավորություններ
Հայաստանի Հանրապետության հարկային օրենսդրությունը նախատեսում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել դատարանային գործընթացների: Այդպիսի գործընթացները տեղի են ունենում միայն այն բանից հետո, երբ ՀՀ ՊԵԿ իրավաբանական վարչությունը փորձել է կարգավորել փաստաթղթային գործընթացները: Այսինքն, հարկատուին պետք է տրամադրվի հնարավորության ժամկետ, որպեսզի նա կատարի իր պարտավորությունները, սակայն եթե այդ ժամկետը չի պահպանվում, ապա վարչությունը կարող է պահանջել դատարանի միջամտություն:
Հարկային պարտավորությունների գանձման գործընթացները կարող են ներառել ոչ միայն վարչական, այլև քրեական միջոցառումներ, կախված պարտավորության բնույթից և պարտքի չափից: Դատական կարգերը կարող են լինել նաև ժամանակավորապես, որոնք կապված են հարկային պարտավորությունների հետ, եթե պարզվում է, որ հարկատուն չունի վճարունակություն:
Նախարարական որոշումներ և դրանց ազդեցությունը հարկային պարտավորությունների վրա
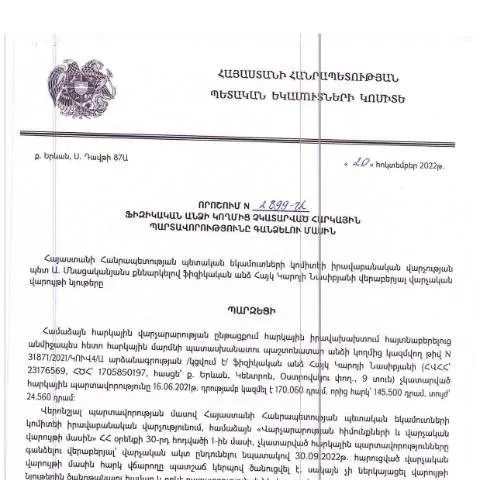
ՀՀ ՊԵԿ իրավաբանական վարչության հանձնարարականներն ու նախարարական որոշումները, ինչպիսիք են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2899-Ա որոշումը, ազդում են ոչ միայն անհատ հարկատուների, այլև ողջ հարկային համակարգի վրա: Դրանք կարող են բխել տնտեսական իրավիճակներից կամ հարկային օրենսդրության փոփոխություններից: Օրինակ, եթե երկրի տնտեսությունը գտնվում է դժվարագույն վիճակում, կառավարությունն կարող է խթանել հարկային պարտավորությունների արտոնությունները կամ խափանումներ՝ ստիպելու համար հարկատուներին կատարել իրենց պարտավորությունները:
Երևանի ժողովրդին ծառայելու նպատակով, նախարարական որոշումները կոչված են նաև բարելավելու հարկային վարչության աշխատանքը: Այս գործընթացի մեջ ներառված են հարկային պարտավորությունների առավել ճշտորեն նշանակելը, ինչպես նաև հարկային ծառայությունների մատուցման ձեւաչափերի բարելավումը: Այսպիսով, քաղաքացիները կարող են առավել հեշտությամբ և արագորեն կատարել իրենց հարկային պարտավորությունները: