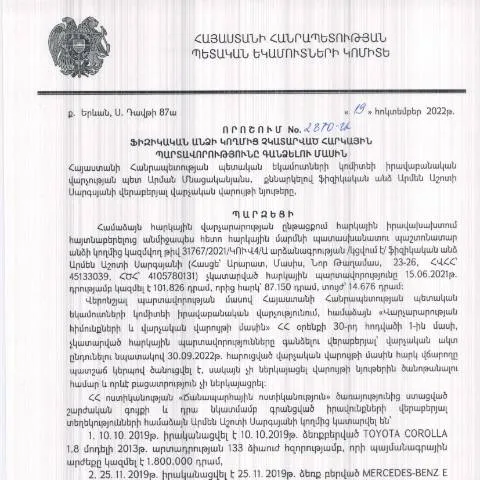
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2870-Ա որոշում
Այս փաստաթուղթը ներկայացնում է հեռանկարային տեսանկյունից կարևորագույն փաստաթուղթ, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին: Ակնհայտ է, որ Հայաստանի Հանրապետության հարկային օրենսդրությունը մշտապես զարգանում է, և այս որոշումը հստակեցնում է պարտավորությունների կատարման գործընթացը, ինչպես նաև նշում է հիմնախնդիրները, որոնք կարող են առաջանալ այն անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Փաստաթղթի հիմնական նպատակները և նշանակությունը
Դիմումի հիմնական նպատակներից մեկն այն է, որ այն սահմանում է երաշխիքներ և մեթոդներ, որոնց միջոցով պետական մարմինները կարող են օգնել հարկային պարտավորություններ չկատարող անձանց:
- Հարկային պարտավորությունների հստակեցում: Այն տալիս է ճշգրիտ սահմանումներ, թե որոնք են հարկային պարտավորությունները:
- Նախազգուշացում: Հարկային մարմինները նախազգուշացնում են քաղաքացիներին, որպեսզի նրանք կարողանան ժամանակին կատարել իրենց պարտավորությունները:
- Աջակցություն: Այն տրամադրում է տարբեր խմբերի համար աջակցություն՝ թե ինչպես կարելի է կատարել հարկային պարտավորությունները:
Ովքեր են այս որոշման թիրախային խմբերը
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունակ են հարկային պարտավորություններ կատարելու:
Այդ թվում, սակայն, ոչ սահմանափակված նրանցով, ովքեր. . .
- Ունենացվում են եկամուտներ, սակայն չեն ներկայացրել հարկային հաշիվներ:
- Հարկային պարտավորությունները չկատարած անձինք, որոնց համար թողարկվել են նախազգուշացումներ:
- Անձինք, ովքեր ունեն ընթացիկ դատական գործընթացներ:
Փաստաթղթի ժամկետները և հաջորդ քայլերը
Փաստաթղթի կիրառման ժամկետները և հաջորդ քայլերը կարևոր են, որպեսզի քաղաքացիները կարողանան ճիշտ և ժամանակին կատարեն իրենց պարտավորությունները:
Մնահատման և կատարողականի ժամկետները
- Որոշման տարածման ժամկետ: 2022 թվականի հոկտեմբերի 19-ից:
- Հաջորդ քայլերը: Հարկային մարմինները հաշվի են առնում գործողությունների կատարման ժամկետները:
Փաստաթղթի համալիր բովանդակությունը և դրա առանձնահատկությունները
Անմիջապես վերջերս հրապարակված որոշումը չի կարելի շփոթել այլ գործիքների կամ փաստաթղթերի հետ, որոնք կարող են կրել նմանատիպ նպատակներ:
Ինչը տարբերում է այս փաստաթուղթը մյուսներից
- Այն սահմանում է կոնկրետ պարտավորություններ՝ ֆիզիկական անձանց համար:
- Անհրաժեշտ է նշանակել, որ սա ոչ թե միայն նախազգուշացում է, այլ կոնկրետ գործողությունների հրահանգ:
Հավաքագրումներ և փաստաթղթերի պատրաստում
Այն անձինք, ովքեր պատրաստվում են դիմել, պետք է նախապատրաստեն որոշակի փաստաթղթեր, որոնք կօգնեն նրանց արագ և արդյունավետ ընթացք ստանալ:
Պահանջվող փաստաթղթերը ըստ իրավիճակի
| Սահմանված փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Անհրաժեշտ է ներկայացնել այն ժամանակահատվածի համար, երբ հարկային պարտավորությունները չկատարվել են: |
| Իրավական փաստաթղթեր | Երկրորդական փաստաթղթեր, որոնք կարող են լինել ապացույցներ: |
Ներկայացման ալիքներ ու տարբերությունները
Հարկային պարտավորությունների վերաբերյալ փաստաթղթերը կարելի է ներկայացնել մի քանի տարբեր ճանապարհներով:
Չորս հիմնական ներկայացման ալիքներ
- Օնլայն: Դիմելու համար կարելի է օգտագործել պետական մարմինների կայքը:
- Ֆիզիկական դիմում: Անձամբ ներկայացնել փաստաթղթերը հարկային մարմիններում:
- Մասնագիտացված խմբերի միջոցով: Օգտագործել իրավաբանական ծառայությունների աջակցությունը:
- Նամակագրություն: Փաստաթղթերը ուղարկել գրավոր եղանակով:
Բնորոշությունները և խնդիրները, որոնք կարող են առաջանալ
Հարկային պարտավորություններ կատարելու գործընթացում քաղաքացիները կարող են հանդիպել որոշակի դժվարությունների:
Հնարավոր խնդիրներ
- Անհրաժեշտ փաստաթղթերի բացակայություն:
- Մարմնին չհանգեցնող փաստաթղթերի սահմանափակում:
- Չհասկանալը՝ ինչ է պահանջվում:
Փաստաթղթի իրականացում և դրա շրջանակը
Այս որոշումը և դրա շրջանակը պետք է դիտարկել որպես կարևոր քայլ դեպի հարկային կարգավորումների բարելավում:
Դիմումների և արձագանքների ընթացիկ համակարգը
Հարկային մարմիններն օգտագործում են համակարգի միջոցով բոլոր դիմումները և արձագանքները՝ ապահովելով, որ յուրաքանչյուր անձ կարողանա ստանալ անհրաժեշտ աջակցություն:
Հաջորդաբար, հարկային մարմինները պետք է ներկայացնելու պատասխանատվություն ստանձնեն և ապահովել, որ քաղաքացիները կարողանան պարզ և հասանելի եղանակով կապ հաստատել:
Վիճակագրություն և վերլուծություն՝ հարկային պարտավորությունների չկատարումն առավելապես ազդող գործոնների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված թիվ 2870-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների չկատարումներին, ունի առանձնահատուկ նշանակություն ու ազդեցություն Հայաստանի հարկային համակարգի համար: Ուստի, անհրաժեշտ է մանրամասն ուսումնասիրել այն վիճակագրական տվյալները, որոնք ցույց են տալիս, թե քանի ֆիզիկական անձ է մնում հարկային պարտավորություններ չկատարած, ինչպես նաև ինչ գործոններ են նպաստում այդ phenomenon-ին:
Ըստ ՀՀ ՊԵԿ հրապարակած տվյալների, 2022 թվականի ընթացքում արգելված հարկային պարտավորություններ ունեցող ֆիզիկական անձանց թիվը աճել է 15%-ով, ինչը անհանգստացնող միտում է: Առանձնահատուկ ուշադրություն պետք է դարձնել այն պատճառներին, որոնք ի վիճակի են ազդել հարկային պարտավորությունների չկատարումը: Դրանք կարող են լինել տնտեսական, սոցիալական, ինչպես նաև իրավաբանական բնույթի: Օրինակ, սոցիալական պաշտպանության ցանցերի բացակայությունը կամ տնտեսական անկումը կարող են հանգեցնել այնպիսի իրավիճակների, երբ քաղաքացիները պարզապես չեն կարողանում կատարել իրենց հարկային պարտավորությունները:
ՀՀ ՊԵԿ-ն, ի պատասխան, նախատեսում է զանգվածային տեղեկատվական արշավներ, որոնք ուղղված կլինեն հարկային գիտակցության բարձրացմանը, հարկային պարտավորությունների կարևորության մասին բնակչության տեղեկացվածության բարձրացմանը:
Հարկային պարտավորությունների գանձման գործընթացի իրավական և պրակտիկ փոփոխությունները
Ռազմավարական տեսանկյունից, հարկային պարտավորությունները գանձելու գործընթացը ենթակա է օրենսդրական փոփոխությունների: 2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ըստ էության նախատեսում է նոր մեթոդական մոտեցումներ, որոնք հանգեցնելու են ավելի արդյունավետ գանձման: Ի՞նչ են նշանակում այս փոփոխությունները ֆիզիկական անձանց համար:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը դարձել է ավելի թափանցիկ և կանխատեսելի, քանի որ օրենքը սահմանում է հստակ ժամկետներ և ընթացակարգեր, որոնցով կարող են առաջնորդվել հարկային մարմինները: Դա նշանակում է, որ քաղաքացիները, ովքեր չեն կատարել իրենց պարտավորությունները, կարող են ակնկալել, որ գործընթացն ավելի արագ և արդյունավետ կլինի:
Երկրորդ, այս որոշման պայմաններում նախատեսվում է նաև հարկային պարտավորությունների պարտադիր գանձման ընթացքում ամրագրել քաղաքացիների իրավունքները: Սա ներառում է իրավական պաշտպանություն և հնարավորություն, որպեսզի քաղաքացիները կարողանան բողոքել գանձման գործընթացի ընթացակարգերի հետ կապված խնդիրների դեպքում:
Տեղեկատվական տեխնոլոգիաների դերակատարությունը հարկային պարտավորությունների մոնիտորինգի գործընթացում
Այսօր տեղեկությունները խաղում են կարևոր դեր հարկային վարչությունում: Հարկային պարտավորությունների չկատարումը նկատելու և գանձելու գործընթացում տեղեկատվական տեխնոլոգիաների կիրառումը մի քանի առավելություններ է ապահովում:
Առաջին հերթին, ՀՀ ՊԵԿ-ն կիրառում է թվային գործիքներ, որոնք հնարավորություն են տալիս արագ մոնիտորինգ իրականացնել հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ: Սա չի միայն արագացնում գործընթացը, այլև նվազեցնում է մարդկային փաստորի ազդեցությունը, որը հաճախ կարող է հանգեցնել սխալների կամ չարաշահման:
Երկրորդ, քաղաքացիները կարող են հեշտությամբ մուտք գործել իրենց հարկային տեղեկատվությանը՝ օգտագործելով էլեկտրոնային ծառայություններ, այնպես որ նրանք կարող են հետևել իրենց պարտավորություններին և միաժամանակ ստանալ խորհուրդներ, թե ինչ անել հարկային պարտավորությունների կատարելու համար:
Այսպիսով, տեղեկատվական տեխնոլոգիաների ներդրումը Հայաստանի հարկային համակարգում կարող է ունենալ բազմակողմանի ազդեցություն, որը տեղի կունենա ոչ միայն հարկային վարչության, այլ նաև քաղաքացիների համար: