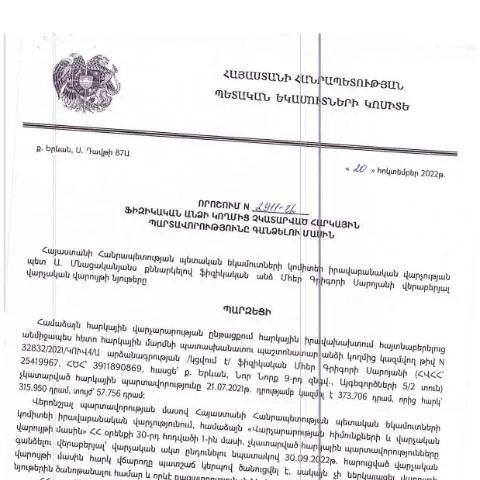
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2911-Ա որոշման ուղերձը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կուտակումները կարող են ստեղծել լուրջ խնդիրներ, ինչպես անհատներից, այնպես էլ պետական կառույցներից: Այսպիսով, կառավարության որոշումը, որը ընդունվել է 20.10.2022 թվականին, հանդիսանում է կարևոր պատասխան միջոց, որը ուղղված է հարկային պարտավորությունների գանձման գործընթացին, և դրա մասին մանրամասնորեն կխոսենք այս հոդվածում: Որոշման համատեքստում հասկանալը, թե ինչու է այն ընդունվել, կօգնի ավելի լավ ընկալել բովանդակությունը և դրանից բխող միջոցառումները:
Որոշման նպատակը և նշանակությունը
Այս որոշումը նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը, ինչը կարևոր է տնտեսական կայունության և հանրային վստահության համար: ՀՀ ՊԵԿ-ը, որպես հարկային մարմին, վերահսկում է հարկերի հավաքումը և պարտավորությունների կատարումը: Այս որոշման ընդունումը կարող է դիտարկվել, որպես միջոց, որը նախատեսում է անհատների և ընկերությունների կողմից չկատարված հարկային պարտավորությունների արդյունավետ գանձում:
Նորարարական մոտեցումներ
- Էլեկտրոնային համակարգերի օգտագործում: Այս որոշումը գործարկում է էլեկտրոնային համակարգեր, որոնք հնարավորություն են տալիս կառավարությանը արագ և թափանցիկ կերպով վերահսկել պարտավորությունների կատարման գործընթացը, ինչպես նաև անհատներին՝ հեշտությամբ ստուգել իրենց պարտավորությունները:
- Վստահության բարձրացում: Սա հնարավորություն է տալիս քաղաքացիներին զգալ, որ պետությունը իրականացնում է վերահսկողություն և պատասխանատվություն, ինչը մեծացնում է հանրային վստահությունը:
Ովքե՞ր են ենթակա այս որոշման գործադիրությանը
Այս որոշման գործողությունները վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այսպիսով, հարկադիր լուծումներն ուղղված են ոչ միայն անհատներին, այլ նաև այն կազմակերպություններին, ովքեր ներկայացնում են իրենց ֆինանսական հաշվետվությունները, բայց չեն կատարում հարկային պարտավորությունները:
Սոցիալական և ֆինանսական ազդեցություն
Այս որոշման անվերջ գործողությունները կարող են նաև սոցիալական ազդեցություն ունենալ, քանի որ հարկային պարտավորությունները, չկատարելու դեպքում, կարող են հանգեցնել ֆինանսական դժվարությունների: Ավելին, պարտավորությունների կատարումը աջակցում է պետության ֆինանսական կայունությանը, որը կարևոր է հանրային ծրագրերի և ծառայությունների աջակցության համար:
Որոնելու, լրացնելու և ներկայացնելու գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է համապատասխան դիմումի լրացությանը, որը պետք է ներկայացվի ՀՀ ՊԵԿ-ին: Դիմումն, իրականացման համար, պետք է հավաստիացվի համապատասխան փաստաթղթերով:
Դիմումի կառուցվածքը
| Հոդված | Նկարագրություն | Այս մասին դեռևս |
|---|---|---|
| 1 | Հարկային պարտավորության տեսակ | Միավորեք համապատասխան հարկային հաշվետվությունները: |
| 2 | Պարտավորությունների չափը | Գործողության ժամկետ: |
| 3 | Վճարման եղանակը | Բանկային փոխանցման և այլ ձևերով: |
| 4 | Վճարի օրը | Վճարումների իրականացման ամսաթիվը: |
Պատասխանատվություն և հետևանքներ
Ֆիզիկական անձանց հարկային պարտավորություններով չհամաձայնեցումը կարող է հանգեցնել ֆինանսական տույժների և սահմանափակումների: Այդ պատճառով, հարկային պարտավորությունները կատարելուց խուսափելը կարող է ունենալ լուրջ հետևանքներ:
Դրական հետևանքներ
- Ձեռնարկությունների եվ ֆինանսների կայունություն: Պետական դաշտում կայունությունը բարձրանում է, երբ քաղաքացիները կատարում են իրենց հարկային պարտավորությունները:
- Հանրային ծրագրերի ֆինանսավորում: Հարցը վերաբերում է պետական միջոցների արդյունավետ օգտագործմանը, ինչը կարևոր է հանրային ծառայությունների համար:
Նորմատիվ փաստաթղթերի շրջանակը
Այս որոշումը համապատասխանում է ՀՀ վարչական իրավունքի շրջանակներում, ներառյալ վարչական գործընթացների վերաբերյալ օրենսդրության։ Որոշման ընդունման գործընթացը որոշակիորեն համապատասխանեցվում է ՀՀ վարչական կարգի օրենքի պահանջներին:
Ելնելով վերոնշյալից՝
Ռազմավարական քաղաքականության նպատակն է այնպիսի բարեփոխումների իրականացումը, որոնք կբարձրացնեն հարկային պարտավորությունների կատարումը, որը հանդիսանում է պետական ֆինանսական կայունության գրավական:
Ինչպես դիմել և պահպանել գործընթացը
Դիմելու համար անհրաժեշտ է հետևել որոշակի քայլերի՝ սկսած դիմումի լրացումից մինչև տրված փաստաթղթերի ներկայացումը: Այս գործընթացը կարող է նաև ներառել լրացուցիչ տեղեկությունների կամ փաստաթղթերի ներկայացումը, եթե անհրաժեշտ լինի:
Անհրաժեշտ միջոցառումները
- Լրացնել դիմումի ձևը (ներառյալ բոլոր անհրաժեշտ տեղեկությունները):
- Հավաքել և նախապատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Ներկայացնել դիմումը ՀՀ ՊԵԿ-ին՝ համապատասխան ձևաչափով:
- Հետևել դիմումի ընթացքին և, անհրաժեշտության դեպքում, լրացուցիչ տեղեկատվություն տրամադրել:
Վերջնական արդյունքները և դրանց քննարկումը
Այս որոշումն ունի նշանակալի ազդեցություն քաղաքացիների կյանքի տարբեր ոլորտների վրա, և դրա հաջող իրականացումը բարելավում է հարկային համակարգը:
Քայլեր դեպի առաջ
Հարկային պարտավորությունների արդյունավետ կատարումը պահանջում է ոչ միայն պետության, այլ նաև յուրաքանչյուր անձի պատասխանատվություն: Այսպիսով, հարկային պարտավորությունների արդյունավետ կատարումը պետք է դիտարկել, որպես հասարակության ընդհանուր բարեկեցության հարց:
Նորարարական հարկային համակարգերի զարգացումը և ազդեցությունը քաղաքացիների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 20.10.2022 թվականից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2911-Ա որոշումը կարևոր քայլ է պետության հարկային քաղաքականության մեջ: Սա հանդիսանում է նորարարական միջոցառում, որը նախատեսում է իրականացնել հարկային պարտավորությունների գանձում առանց հարկ վճարողի անմիջական մասնակցության: Այս նոր համակարգը հիմնված է տեխնոլոգիական լուծումների և էլեկտրոնային կառավարման վրա, ինչը թույլ է տալիս արագ և արդյունավետ կերպով լուծել հարկային պարտավորությունների կատարման հարցերը:
Այս կետում կարևոր է նշել, որ նման համակարգերի ներդրումը կարող է ունենալ որոշակի ազդեցություն քաղաքացիների վրա, հատկապես նրանց, ովքեր դեռևս չեն պատրաստվում կամ չեն կարողանում կատարել իրենց հարկային պարտավորությունները: Նման նորարարություններն օգնում են նվազեցնել մարդկային գործոնի ազդեցությունը և ապահովել բարձր մակարդակով ծառայություններ:
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
Ապահովելով քաղաքացիների հարկային պարտավորությունների կատարումը, ՊԵԿ-ը պարտավոր է նաև պահպանել նրանց իրավունքները: ՀՀ հարկային օրենսդրությունը նախատեսում է, որ յուրաքանչյուր հարկ վճարող ունի իրավունքը լիարժեք տեղեկացված լինել իր պարտավորությունների և պարտականությունների մասին: Այսպիսով, հարկ վճարողները պետք է ունենան հնարավորությունը ներկա գտնվել իրենց պարտավորությունների կատարման գործընթացին, ինչպես նաև ստանալ բոլոր անհրաժեշտ տեղեկությունները ՝ հարկային փաստաթղթերի, վճարային հայտերի և այլ փաստաթղթերի վերաբերյալ:
Այս հանրային տեղեկատվությունը, որը կապված է հարկային պարտավորությունների հետ, պետք է մատչելի լինի ոչ միայն առցանց, այլ նաև ֆիզիկական ձևով՝ հարկային մարմինների գրասենյակներում: ՊԵԿ-ը պետք է մշտապես ապահովի նորմատիվային փաստաթղթերի թարմացումը և քաղաքացիներին իրազեկելու գործընթացները:
Հարկերի գերազանցման դեպքում պատասխանատվություն և վերապահումներ
Առանց հարկային պարտավորությունները ժամանակին կատարելու դեպքում քաղաքացիներին կարող են սպասվել ֆինանսական պատիժներ, որոնք կարող են լինել բավականին զգալի: ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառել տարբեր միջոցներ, այդ թվում և՝ հարկային հաշվարկների վերանայում, վերահաշվարկ կամ հարկային պարտականությունների գանձում:
Միաժամանակ, կարևոր է նաև հասկանալ, թե ինչի մասին են քաղաքացիներն իրազեկված՝ նրանց պարտավորությունների կատարումը և պատասխանատվությունը: Օրինակ, որոշ իրավիճակներում քաղաքացիները կարող են ստանալ հանգիստ, եթե նրանք ապացուցեն, որ պատճառները, որոնք հանգեցրել են պարտավորությունների չկատարմանը, եղել են օրինական, կամ եթե հարկային մարմինները չեն կատարել համապատասխան ընթացակարգերը:
Ընդհանրապես, հարկային պարտավորությունների կրողներ պետք է միշտ տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին, որպեսզի կարողանան պաշտպանել իրենց աշխատանքային իրավունքը տարբեր հարկային իրավաբանությունների և կարգապահական հարցերում: