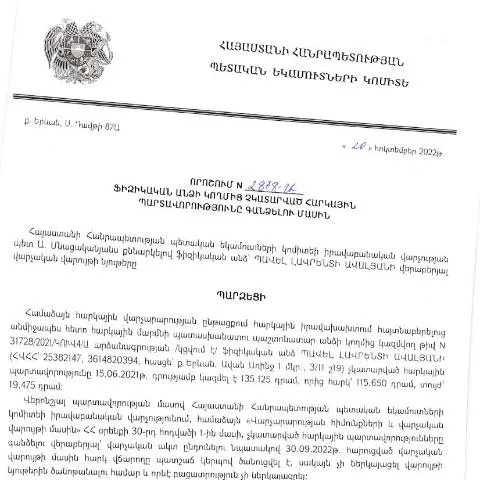
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 ավանդական պաշտոնական որոշման կարևորությունը
2022 թվականի հոկտեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետը հրապարակեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2878-Ա որոշումը, որը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները:
Նոր որոշման հիմքում ընկած մոտեցումը
Այս որոշման կարևորությունը կայանում է նրանում, որ այն տալիս է իրավաբանորեն հիմնավորված մեխանիզմներ՝ հարկային պարտավորությունների կատարման վերահսկողության և պարտադիր կատարումների գործընթացի արդյունավետության բարձրացման համար:
ՊԵԿ-ի կողմից սահմանված քաղաքականությունը, նպատակ ունի խթանել հարկային նորարարությունները և նվազեցնել հարկային խուսափումները:
Որոշման շրջանակներում իրականացվող գործընթացները
Այդ որոշման շրջանակներում, հարկային պարտավորությունների չկատարման դեպքում, կարգավորվում են հետևյալ գործընթացները:
- Նոտարական զգուշացում: Նախատեսվում է, որ պետական մարմինը կհայտարարի պարտավորությունների մասին և կիրականացնի նախնական զգուշացում:
- Հարկային պարտավորությունների պարտադիր կատարում: Եթե պարտավորությունները չեն կատարվում, կիրականացվի հարկային պարտավորությունների բռնագանձում:
- Հարկային պարտավորությունների մարելու հնարավորություն: Տրվում է նաև հնարավորություն պարտավորությունները մարելու համար: Այսպիսով, ֆիզիկական անձինք կարող են դիմել ՊԵԿ և ներկայացնել համապատասխան հայտ:
Ինչպես ստանալ տեղեկություն ընթացակարգերի մասին
Հարգարժան քաղաքացիները կարող են ստանալ լրացուցիչ տեղեկատվություն այս գործընթացների մասին, ինչպես նաև հետևել իրենց դիմումների կարգավիճակին՝ օգտագործելով ՊԵԿ պաշտոնական կայքը:
Ովքեր են գործում որոշման շրջանակներում
Այս փաստաթուղթը հիմնականում վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորվածություններ: Դա կարող է ներառել:
- Անձինք, ովքեր քիչ են շահել վերջին հաշվետու տարում:
- Անձինք, ովքեր մոռացել են կամ չեն կարողացել կատարել իրենց հարկային պարտավորությունները:
- Անձինք, ում կարգավիճակը համարվում է ժամանակավոր:
Անհրաժեշտ փաստաթղթերը և տրամադրման պայմանները
Դիմումը ներկայացնելու ժամանակ անհրաժեշտ է տրամադրել հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Առաջին հերթին, հարկային հաշվետվության ներկայացում, որը պետք է լինել համապատասխան ամսաթվով: |
| Իմացություն շահույթի մասին | Այդ թվում, եկամուտների աղբյուրների հայտարարություն: |
| Նաեւ այլ անհրաժեշտ փաստաթղթեր | Արդարացված դիմումների դեպքում լրացուցիչ փաստաթղթեր կարող են պահանջվել: |
Դիմումը և նրա մշակումն
Դիմումը կարող է իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով պաշտոնական կայքում առկա մուլտիմեդիա ծառայությունները, կամ նաև անձամբ ներկայացնելով ՀՀ ՊԵԿ համապատասխան բաժին:
Հետագա գործընթացում կարևոր է հետևել դիմումների վերամշակման կարգավիճակին, որը հնարավորություն կտա գերակա ուշադրություն դարձնել քննական գործընթացներին:
Բողոքարկման գործընթացը
Եթե դիմումը մերժվի, քաղաքացիները կարող են իրավունքը ունենալ դիմելու բողոքարկման ընթացակարգին, որը վերաբերելու է ՀՀ վարչական դատավարության օրենքին:
Որպեսզի իրավական պարտավորությունները պահպանվեն
Այստեղ քաղաքացիները պետք է հոգ տանեն իրենց հարկային պարտավորությունների կատարման մասին:
- Նվազեցնել ռիսկերը: Անհրաժեշտ է հսկել հարկային ժամկետները, որպեսզի չստեղծվեն խնդիրներ:
- Եթե խնդիրներ առաջանան: Պետք է անմիջապես դիմել ՊԵԿ-ին և պարզել իրավիճակը:
- Ծանոթանալ օրենքներին: Զարգացնել իրավական գիտելիքները, որոնք վերաբերվում են հարկային պարտավորություններին:
ՊԵԿ ծառայությունների օգտագործումը
ՊԵԿ-ն առաջարկում է բազմազան ծառայություններ, որոնք կարող են լինել օգտագործելու համար:
- Էլեկտրոնային ծառայություններ: Այն հնարավորություն է տալիս դիմել և ստանալ տեղեկատվություն օնլայն:
- Տեղեկատվական ծառայություններ: Ապահովում է հարկային պարտավորությունների մասին տեղեկատվություն:
Հնարավոր հետևանքները պարտավորությունների չկատարման դեպքում
Հարկային պարտավորությունները չկատարելու դեպքում քաղաքացին կարող է հանդիպել հետևյալ խնդիրներին:
- Բռնագանձում: ՊԵԿ-ն իրավասություն ունի հարկային պարտավորությունները բռնագանձելու:
- Փոփոխված կարգավիճակ: Կարող է առաջանալ նաև փոփոխությունների անհրաժեշտություն:
- Գնահատական: Իրավական բարդություններ, որոնք կկանգնեցնեն գործունեությունը:
Իրավաբանների աջակցությունը
Հարկային պարտավորությունների կատարումը պահանջում է իրավաբանական մասնագետի աջակցություն:
Այսպիսով, քաղաքացիական իրավունքների պաշտպանությունն ու հարկային պարտավորությունների կատարումը կարող են արագացում գտնել իրավունքների և օրենքների ճիշտ կիրառմամբ:
Խնդրի ճշգրտում և հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2878-Ա որոշումը (Պավել Ավալյան) ընդգրկում է կարևոր թեմաներ, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը: Այս որոշումը, որի հրապարակումը տեղի է ունեցել 07.02.2023թ.-ին, անհրաժեշտություն է առաջացնում հետաքննելու, թե ինչպես է տեղի ունենում հարկային պարտավորությունների կատարման գործընթացը և ինչպիսի իրավական հետևանքներ ունեն չկատարված պարտավորությունները:
Առաջին հերթին, հարկային պարտավորությունները, որոնք կարող են առաջանալ ֆիզիկական անձանց նկատմամբ, ներառում են եկամտային հարկ, սոցիալական ապահովության վճարներ և այլ հարկատեսակներ: Այս պարտավորությունները վճարելու պարտականությունը մեծապես կախված է անձի եկամուտների տեսակից, գործունեության ոլորտից, ինչպես նաև բնակության վայրից:
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է հարկային վարչության կողմից հարկային ենթակա անձի տվյալների հավաքմամբ և հարկային պարտավորությունների հաշվարկմամբ: Հարկային կառույցները ապահովում են, որ յուրաքանչյուր ֆիզիկական անձ ունի իր համապատասխան հարկային նույնականացման համարը (TIN), որը նպաստում է հարկային պարտավորությունների վերահսկմանը:
Հարկային պարտավորությունների գանձման իրավական մեխանիզմները
ՀՀ ՊԵԿ պետական ծառայությունը, իր իրավասությունների շրջանակներում, իրականացնում է հարկային պարտավորությունների գանձման գործընթացը՝ կիրառելով մի շարք իրավական մեխանիզմներ: Արդյունքում, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ինչպես վարչական, այնպես էլ քրեական պատասխանատվության:
ՊԵԿ-ի իրականացրած որոշումների շրջանակներում, հարկային պատիժները կարող են ներառել տուգանքներ, տոկոսներ և այլ վարչական միջոցներ, որոնք նպատակ ունեն խթանել հարկային պարտավորությունների կատարման ընտրությունը: Այս գործընթացը, հաճախ, կարող է ներառել նաև ֆինանսական միջոցների բռնագանձում:
Հայաստանի Հանրապետության հարկային օրենսդրությունը պարբերաբար փոփոխվում է, ինչը պահանջում է հարկ վճարողներից մշտական ուշադրություն և տեղեկացվածություն օրենսդրական փոփոխությունների վերաբերյալ: Ֆիզիկական անձինք կարող են դիմել իրավաբանի խորհրդատվության համար, որպեսզի պաշտպանեն իրենց իրավունքները և շահերը հարկային ստուգումների և պարտավորությունների կատարման գործընթացներում:
Իրավական պաշտպանություն և բողոքարկման կարգը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների ընթացքում ծագած խնդիրների հանգուցալուծման գործում կարևոր դեր է խաղում իրավական պաշտպանությունը: Եթե հարկ վճարողը կարծում է, որ իրեն վերաբերող որոշումը անարդար է, նա իրավունք ունի բողոքարկելու այն՝ կիրառելով վարչական բողոքարկման գործընթաց:
Այս գործընթացը ներառում է «ՀՀ վարչական իրավագիտության մասին» օրենքի համապատասխան դրույթների կիրառումը, որտեղ սահմանված են բողոքների ներկայացման ժամկետները, ձևաչափը և բողոքի նախապատրաստման պահանջները: Բողոքը կարող է ներկայացվել իսկապես մինչև 30 օր ժամկետում՝ վարչական ակտի ընդունվելուց հետո:
Փաստացի, հարկային պարտավորությունների կատարման ընթացքում ծագած խնդիրները, որոնց արդյունքում սահմանված որոշումները կարող են բողոքարկվել, ստեղծում են իրավաբանական պաշտպանության հնարավորություններ, ինչը կարևոր է հարկ վճարողների համար:
Հարկային պարտավորություններից խուսափելու նպատակով հարկ վճարողները պետք է մշտապես տեղյակ լինեն իրենց իրավունքներին և պարտականություններին, ինչպես նաև վարչական գործընթացի շրջանակներում իրենց իրավունքների պաշտպանվածությանը: