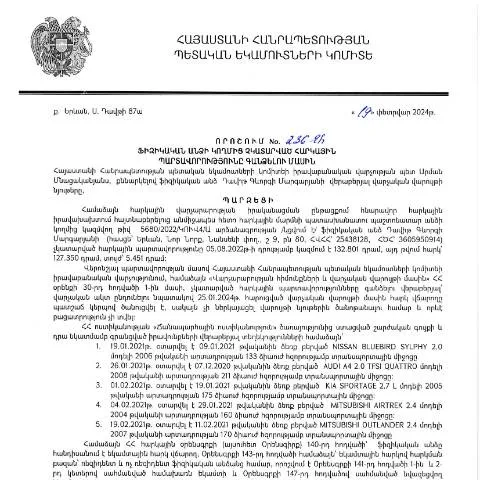
Դիտարկում՝ ՀՀ ՊԵԿ իրավաբանական վարչության պետի 236-Ա որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 236-Ա որոշումը կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների կատարումն ապահովելու մեխանիզմներ: Այս փաստաթուղթը հանդիսանում է օրենսդրության շրջանակում կարևոր փուլ, որը թույլ է տալիս պետական մարմիններին արդյունավետորեն վերահսկել հարկային պարտավորությունների կատարմանը:
Ով պետք է ներկայացնի այս որոշումը
Այս որոշումն ուժի մեջ է մտնում բոլոր այն ֆիզիկական անձանց համար, որոնք ձախողել են իրենց հարկային պարտավորությունների կատարման գործընթացը: Այն վերաբերում է ինչպես անհատներին, այնպես էլ կազմակերպություններին, որոնց պարտավորությունները չկանխված են:
Հարկային պարտավորությունների պարտադիր կատարման գործընթացը սկսվում է ՀՀ ՊԵԿ կողմից, երբ իրենց գործառույթները կատարող մարմինները ճանաչում են, որ ֆիզիկական անձը կամ կազմակերպությունը պարտավորություն ունի:
Ընդունման ընթացակարգը՝ գործընթացի նկարագրություն
Հարկային պարտավորությունների գանձումը ենթադրում է մի քանի փուլ: Ահա դրանցից յուրաքանչյուրի մանրամասն նկարագիրը:
- Նախապատրաստական փուլ: Մասնավորապես, մինչ հարկային պարտավորությունների գանձումը, պարտավորությունների մասին տեղեկացնում է պետական մարմինը:
- Հայտի կամ որոշման ներկայացում: Փաստաթղթի ներկայացման ընթացքում հարկատուն պետք է լրացնի համապատասխան ձևը, որը կարող եք գտնել ՀՀ ՊԵԿ կայքում:
- Շահագրգիռ կողմերի տեղեկության ստացում: Ակնկալվում է, որ հարկային մարմինը կհետևի ընթացքին և տրամադրի պատասխան:
Ֆորմայի կառուցվածքը՝ դրվագային մանրամասները
Ֆորման բաղկացած է մի քանի հիմնական բաժիններից, որոնցից յուրաքանչյուրը կարևոր է:
- Հարկատուի տվյալներ: Մասնավորապես, հարկատուի անուն, ազգանուն, հաշվեհամար:
- Պարտավորությունների մանրամասները: Պարտավորությունների տեսակները, գումարները:
- Հայտի ներկայացման ամսաթիվը: Պետք է նշել, թե որքան ժամանակ է տրամադրվել հարկատուն, և ովքեր են պատասխանատու:
Ամսաթվային գրաֆիկ՝ կարևոր ժամկետներ
Ահա որոշման շրջանակին առնչվող հիմնական ժամկետները:
| Դիտարկվող գործընթաց | Ընդունման ամսաթիվ | Վերջնաժամկետ |
|---|---|---|
| Հարկային պարտավորությունների ստուգում | 19.02.2024 | 19.05.2024 |
| Հայտի ներկայացումը | 19.03.2024 | 19.06.2024 |
Փաստաթղթերի պատրաստման ընթացակարգը՝ սահմանապակումները
Ֆիզիկական անձինք, որոնք ցանկանում են կատարել իրենց հարկային պարտավորությունները, պետք է պատրաստեն մի շարք փաստաթղթեր, որոնք պետք է ներկայացնեն վարույթին:
- Նույնականացման փաստաթուղթ: Պետք է ներկայացնել անձնագիր կամ այլ նույնականացման միջոց:
- Հարկային հաշվեհամարի պատճեն: Հարկային վճարման բոլոր տեղեկություններով:
- Հարկային պարտավորությունների վերաբերյալ հաշվետվություն: Ինչպես նաև հնարավոր բոլոր հատկանիշները:
Միջոցառումները՝ վերջնական արդյունքները
Մինչ գործընթացը սկսվում է, հարկային մարմնի կողմից կատարվում են համապատասխան միջոցառումներ՝ համակարգի բարելավման և հարկային պարտավորությունների կատարման վերահսկման համար:
Այնուհետև, հարկային մարմինը որոշում է, թե արդյոք պարտավորությունը կատարվում է:
Հետագա գործընթացները՝ լուծումների որոնում
Եթե հարկատուն չի կատարում պարտավորությունները, ապա պետական մարմինը կարող է սկսել հարկային պարտավորությունների պարտադիր կատարման գործընթաց:
- Հարկային պարտավորությունների թվային գնահատում: Ինֆորմացիոն համակարգերից օգտվել:
- Առաջարկվող լուծումներ: Հարկատուներին առաջարկվում են տարբեր լուծումներ և հնարավորություններ:
Սա մի գործընթաց է, որը հնարավորություն է տալիս ֆիզիկական անձանց կապիտալիզացնել իրենց պարտավորությունները, բարելավել իրենց ֆինանսական վիճակը:
Ամփոփիչ դիտարկումներ՝ կարևորագույն եզրակացություններ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 236-Ա որոշումը հանդիսանում է արդյունավետ ընթացակարգי միջոց, որի շնորհիվ պետական մարմինները կարող են վերահսկել հարկային պարտավորությունների կատարմանը: Այս փաստաթուղթը, ինչպես նաև դրա շրջանակներում իրականացվող գործողությունները, կարևոր են հարկային քաղաքականության իրականացման համար:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.02.2024թթ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 236-Ա որոշումը սահմանում է իրավական հիմքեր և գործընթացներ, որոնք պետք է պահպանվեն, երբ հարկային պարտավորությունները չեն կատարված:
Այս գործընթացը սկսվում է այն ցանցային տեղեկատվությամբ, որը ՊԵԿ-ը ստանում է հարկ վճարող անձանց մասին: Եթե ֆիզիկական անձի հարկային պարտավորությունները չեն կատարվել, ՊԵԿ-ն սկսում է հավաքագրել տվյալներ, որոնք հիմնվում են հարկային հաշվետվությունների վրա կամ որոշակի այլ աղբյուրների:
Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել հետևյալ քայլերը:
- Հարկ վճարողի տեղեկությունների հավաքագրում՝ ըստ ՀՀ օրենսդրության:
- Վարկերի և պարտքերի մասին տեղեկությունների ստացում՝ ֆինանսական հաստատություններից:
- Հարկային պարտավորությունների հիշեցում և նախազգուշացում՝ հարկ վճարողին:
Եթե հարկ վճարողը շարունակում է չկատարել իր պարտավորությունները, այլ միջոցառումներ կարող են գործադրվել, ի դեպ, հարկային կատարողական վարույթը կարող է սկսվել:
Հարկային վճարումների գանձման դեպքում դիմումի գործընթացը
Հարկային պարտավորությունները գանձելու գործընթացը լայնորեն ներառում է դիմումների և նամակների պատրաստումը: Այն դեպքում, երբ հարկ վճարողը ցանկանում է վիճարկել գանձման գործընթացը, նա կարող է առցանց ձևով կամ գրեթե ներկայացնել դիմում, որն ընդգրկում է իր պահանջները:
Դիմումը պետք է հիմնված լինի փաստաթղթերի վրա, որոնք ապացուցում են, որ հարկ վճարողը կատարել է իր հարկային պարտավորությունները կամ նաև այն, որ այդ պարտավորությունները հիմնավոր չէին: Դիմումը ներկայացնելու համար հարկ վճարողը պետք է բավարարի որոշակի պահանջներ. մասնավորապես, պետք է ներկայացնի իր անձնագրի կոդը, ՀՎՀՀ-ն, և անհրաժեշտ փաստաթղթերը:
Դիմումները կարող են ներկայացվել հետեւյալ եղանակներով՝
- ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
- Միջազգային պորտալների օգտագործմամբ:
- Ինտերնետում առկա այլ ծառայություններով:
Դիմումը ներկայացնելու ժամկետները շատ կարևոր են, և օրենքը սահմանում է, որ դիմումները պետք է ներկայացվեն մինչեւ 30 աշխատանքային օր՝ գանձման վերաբերյալ уведомления ստանալուց հետո:
Հարկային պարտավորությունների գանձման ընթացքում գործնական խորհուրդներ
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում հարկ վճարողները պետք է զգուշանան որոշակի նրբությունների մասին, որոնք կարող են ազդել դրանց իրավական статուսների վրա:
Նախ, հարկ վճարողները պետք է մանրազննին ծանոթանան հարկային օրենդրությանը, որպեսզի կարողանան ճիշտ գնահատել իրենց պարտավորությունները և թույլատրելի գործողությունները:
Երկրորդ, հարկ վճարողները պետք է պահեն բոլոր հարկային հաշվետվությունները և վճարման ապացույցները, քանի որ դրանք կարող են անհրաժեշտ լինել ապագայում:
Երրորդ, հարկ վճարողները պետք է լինեն ակտիվ և ժամանակին արձագանքեն պաշտոնական նամակներին կամ տեղեկություններին, որոնց վրա նշվում են իրենց հարկային պարտավորությունները:
Վերջապես, հարկ վճարողները կարող են դիմել իրավաբանների կամ հարկային մասնագետների օգնությանը, եթե հանդիպում են խնդիրների կամ չեն կարողանում հասկանալ իրենց իրավունքներն ու պարտականությունները: