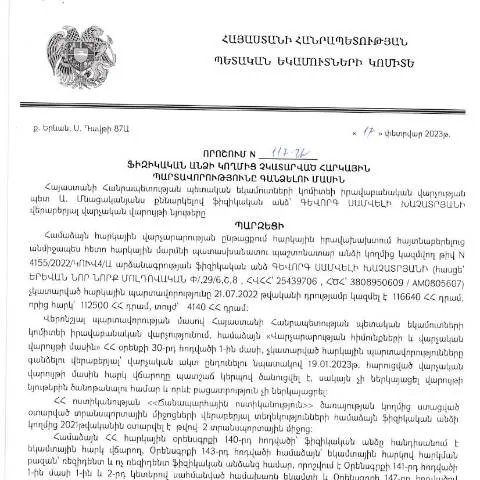
Կառավարության որոշում՝ հարկային պարտավորությունների գանձման մասին
2023 թվականի փետրվարի 17-ին Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի իրավաբանական վարչության պետ Գևորգ Խաչատրյանի կողմից ընդունվել է որոշում, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի մարտի 28-ին։ Այն նախատեսում է իրավական հիմքեր, պայմաններ և ընթացակարգեր, որոնք վերաբերում են քաղաքացիների հարկային պարտավորությունների կատարելու հարցերին։
Ինչու է կարևոր այս որոշումը
Հարկային պարտավորությունների գանձումը պետության ֆինանսական կայունության համար կարևոր է, քանի որ այն ապահովում է պետական բյուջեի ամբողջականությունը։ Որոշման միտումը ուղղված է հարկային եկամուտների հավաքմանը ավելի արդյունավետ և թափանցիկ մեթոդներով, ինչը կարող է կարևոր նշանակություն ունենալ ինչպես պետական, այնպես էլ համայնքային մակարդակներում։
Հարկային պարտավորությունների կատարման պայմաններ
- Հարկային պարտավորությունը չկատարած անձի տեղեկություններ
- Հարկային պարտավորության չափը և կատարման ժամկետները
- Անձի ֆինանսական վիճակը
Որոշման կիրառման ժամանակացույցը
Այս որոշումը ուժի մեջ է մտնում հրապարակվելու պահից, և պարտադիր է բոլոր ֆիզիկական անձանց համար, որոնք ունեն հարկային պարտավորություններ։ Ըստ որոշման՝ հարկատուները պարտավոր են կատարել իրենց պարտավորությունները սահմանված ժամկետներում, իսկ հարկային մարմինները պետք է ապահովեն համապատասխան վարչական ընթացակարգերը:
Որոշման կիրառման ընթացակարգը
- Հարկային պարտավորությունների ու գանձման գործընթացի մեկնարկը
- Հարկատուի պարտավորությունների կատարումը
- Հարկային մարմնի կողմից պարտավորությունների վերահսկողություն
- Հարկային պարտավորությունների գանձման իրականացման փուլերը
Ցանկապատումներ և բացառություններ
Այս որոշման կիրառումը ենթադրում է որոշ բացառություններ, որոնք վերաբերում են՝
- Երևակայական անձինք (օրինակ, եթե անձը գտնվում է արտերկրում)
- Մանկական անձինք և նրանց ներկայացուցիչները
- Անձնական ֆինանսական դժվարությունների դեպքերը (օրինակ, աղետ իրավիճակներ)
Քաղաքացիների իրավունքներն ու պարտականությունները
Որոշմամբ քաղաքացիները ձեռք են բերում իրավասություններ, որոնց միջոցով կարող են ապահովել իրենց իրավունքները, այդ թվում՝
- Հարկային պարտավորությունները պայմանավորելու մանրամասներն ստանալ
- Հարկային մարմինների կողմից հնարավոր սխալների վերանայում
- Հարկային պարտավորությունների կատարումը վեճերի դեպքում
Սխալների, վեճերի և վերաքննության ընթացակարգեր
Ատենապետությունը, որը սահմանված է որոշմամբ, նախատեսում է կարգեր, որոնք հնարավոր են սխալների, վեճերի կամ բացակա փաստաթղթերի դեպքում:
Սխալի կամ բացակայության դեպքում անհրաժեշտ փաստաթղթերը
- Հարկային պարտավորության չափի վերաբերյալ համապատասխան փաստաթղթերը
- Անձի նույնականացման փաստաթուղթ
- Ֆինանսական իրավիճակին վերաբերող տեղեկություններ
Տրամադրվող ծառայությունները և տեղեկատվությունը
Փաստաթղթերի հանձնման և հարկային պարտավորությունների հետ կապված տեղեկություններ ստանալու համար քաղաքացիները կարող են դիմել պետության եկամուտների մարմիններին:
Փաստաթղթերի ներկայացման ընթացակարգ
- Անձնական այցերով
- Առցանց համակարգերի միջոցով
- Հեռախոսային կամ էլեկտրոնային կապով
Ընդհանուր ուղեցույցներ հարկային պարտավորությունների վերաբերյալ
Քաղաքացիները պետք է հաշվի առնեն, որ հարկային պարտավորությունները կարող են փոխվել, և նրանք պարտավոր են հետևել նորություններին և օրենսդրական փոփոխություններին:
Անհրաժեշտ տեղեկատու և ռեսուրսներ
| Տեսակ | Հղում/տեղեկություն |
|---|---|
| Պետական եկամուտների կոմիտե | www.petek.am |
| Հարկային պարտավորությունների տեղեկատվություն | www.tax.am |
Այսպիսով, ֆիզիկական անձանց հարկային պարտավորությունների գանձման վերաբերյալ կառավարության որոշումը կարևոր հայկական իրավական փաստաթուղթ է, որը ուղղված է հարկային պարտավորությունների կատարելու գործընթացի կարգավորմանը։
Կառավարության որոշման ազդեցությունը հանրային կյանքի վրա
Որոշումն ունի նշանակալի ազդեցություն Հայաստանի հանրային կյանքի վրա, քանի որ այն նպաստում է հարկային համակարգի արդյունավետությանը, ինչն օգնում է նաև երկրում տնտեսության կայուն զարգացմանը:
Ֆիզիկական անձանց հարկային պարտավորությունների մասին որոշումն նաև հնարավորություն է տալիս քաղաքացիներին ավելի մեծ գիտելիք ունենալ իրենց պարտավորությունների մասին և առաջնորդվել իրենց իրավունքներով:
Հարկային պարտավորությունների գանձման ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.02.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, պարունակում է որոշակի ընթացակարգեր, որոնք պետք է հետևեն հարկային մարմինները: Ըստ այս որոշման, հարկային պարտավորությունների գանձման գործընթացը սկսվում է տվյալ անձի հարկային տեղեկատվության վերլուծությամբ՝ նպատակ ունենալով պարզել պարտավորությունների չափը և հիմքերը:
Երբ հարկային մարմինը որոշում է կայացնում պարտավորությունների գանձման գործընթացի մասին, այն պետք է նախօրոք տեղեկացնի պարտատիրոջը, որը կարող է ներգրավվել նաև հարկային հարցումների գործընթացում: Այս հարցման ընթացքում պարտատերերը կարող են ներկայացնել իրենց հիմնավորումներն ու փաստաթղթերը, որոնք կարող են մեղմել կամ հետաձգել պարտավորությունների գանձման գործընթացը:
Այս գործընթացը ենթադրում է նաև լուրջ փաստաթղթային աշխատանք, որտեղ հարկային մարմնի կողմից պետք է իրականացվի ճիշտ փաստաթղթաշրջանառություն, ինչպիսին է պահանջի ծանուցում, սպառնալիքների տրամադրում կամ, անհրաժեշտության դեպքում, նաև դատարան դիմելը:
Փաստաթղթերի պատրաստելու պահանջներն ու ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես և ցանկացած վարչաիրավական գործընթաց, պահանջում է համապատասխան փաստաթղթերի պատրաստում: ՀՀ ՊԵԿ-ի կողմից ներկայացվող պահանջները փաստաթղթերի համալիրում կարող են ներառել պարտատերերի տվյալները, եկամուտների և ծախսերի փաստաթղթերը, ինչպես նաև այլ ապացույցներ, որոնք հաստատում են ֆիզիկական անձի ֆինանսական վիճակը:
Փաստաթղթերի պատրաստման համար անհրաժեշտ է, որ քաղաքացիները դիմեն առցանց հարթակների միջոցով, որտեղ նրանք կարող են ներբեռնել անհրաժեշտ ձևաթղթերն ու լրացնել ու ներկայացնել դրանք: Հարկային մարմիններն էլ իրենց հերթին պատասխանատու են վավերացնելու և գրանցելու ներկայացված փաստաթղթերի անաչառությունը, ինչպես նաև դրանց պատշաճ պահպանությունը:
Նշենք, որ փաստաթղթերի պատրաստումը կարող է տարբերեցնել ըստ հարկային պարտավորությունների տեսակի, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը և այլն: Այնպես որ, հարկային մարմինները պարտավոր են տրամադրել տեղեկություններ, թե ինչպիսի փաստաթղթեր են պահանջվում կոնկրետ դեպքերի համար:
Հարկային պարտավորությունների գանձման իրավական հետևանքները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձումը չի կրում միայն ֆինանսական հետևանքներ, այլ նաև կարող է ունենալ իրավական հետևանքներ, որոնք ազդում են անձի իրավասությունների և իրավունքների վրա: Այդ թվում, հարկային պարտավորությունների չկատարումը կարող է բողոքարկման հիմք հանդիսանալ և հանգեցնել տուգանքների:
Մեկ այլ կարևոր հարց է այն, որ որոշ դեպքերում, եթե հարկային մարմինները չեն կարողանում բացահայտել պարտավորությունների չկատարումը, ապա կարող են օգտագործել հարկային համակարգում առկա տվյալները՝ առավելագույնս շուտ հայտնաբերման համար:
Ժամանակին կատարված հարկային պարտավորությունները կարող են նաև խուսափել անհարմար իրավիճակներից, որոնք կարող են առաջանալ պետական մարմինների կողմից դիմելով դատարան: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև ֆինանսական պատիժների, որոնք նշված են ՀՀ օրենսդրության մեջ: