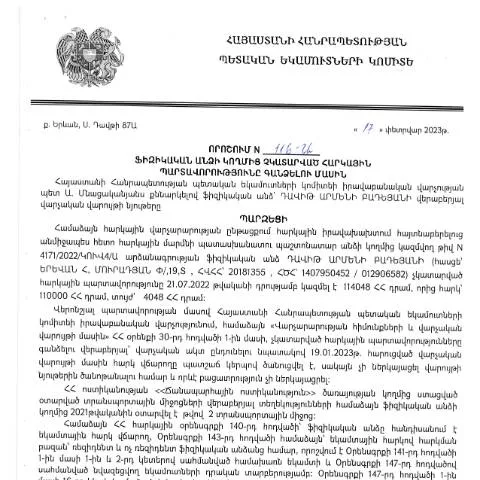
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.02.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման նշանակությունը
Շատ դեպքերում հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել տարբեր խնդիրների, այդ թվում՝ ֆինանսական տուգանքների և այլ իրավաբանական հետևանքների: Այս առումով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 17.02.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ունի մեծ նշանակություն: Այն կարգավորում է այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և սահմանում է անհրաժեշտ ընթացակարգերը այդ պարտավորությունների կատարման ապահովման համար:
Ովքեր են պարտավոր ներկայացնել հայտը
Այս որոշման շրջանակներում հայտը պարտավոր են ներկայացնել բոլոր այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Դա կարող է լինել բազմաթիվ պատճառների հետևանք՝ լինի դա ֆինանսական դժվարություններ, տեղեկության բացակայություն, կամ այլ հանգամանքներ: Կարևոր է, որ հայտը ներկայացվի համապատասխան ժամանակում, որպեսզի կանխվեն իրավաբանական հետևանքները:
Հայտի լրացման մանրամասները
Հայտի լրացումը մի գործընթաց է, որը պահանջում է ուշադիր մոտեցում: Այստեղ ներկայացված են հիմնական քայլերը, որոնք պետք է հաշվի առնել:
- Դիտարկեք պահանջվող տեղեկությունները: Հայտում պահանջվում է տրամադրել անձնական տվյալներ, այդ թվում՝ անուն, ազգանուն, բնակության հասցե, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների մանրամասները: Պետք է նշել, թե ինչ հարկային պարտավորություններ չեն կատարվել, ինչպես նաև դրանց ներառած գումարները:
- Ստուգեք տեղեկատվության ճշտությունը: Կարևոր է, որ բոլոր տվյալները ճիշտ լինեն, սխալները կարող են հանգեցնել հետագա խնդիրների:
Հայտի ներկայացման ընթացակարգը
Հայտն պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան վարչությանը: Այս գործընթացը կարելի է իրականացնել ինչպես անձնապես, այնպես էլ էլեկտրոնային եղանակով:
- Անձնական ներկայացում: Ֆիզիկական անձը կարող է այցելել համապատասխան վարչություն, որտեղ պետք է ներկայացնի լրացված հայտը:
- Էլեկտրոնային ներկայացում: Հնարավորություն կա նաև հայտը ներկայացնել առցանց՝ օգտագործելով էլեկտրոնային ստորագրություն:
Հայտի մշակման ժամանակահատվածը
Հայտի մշակման ընթացքում, համապատասխան վարչությունը պետք է կատարի ստուգումներ և հաստատի, թե արդյոք ներկայացված տեղեկատվությունը բավարար է: Այս գործընթացը կարող է տևել մի քանի աշխատանքային օր, սակայն, առավելագույն ուշացման դեպքում, հնարավոր է ստանալ լրացուցիչ տեղեկություններ:
| Ընդհանուր ընթացակարգ | Ժամանակահատված |
|---|---|
| Հայտի գրանցում | 1-2 աշխատանքային օր |
| Տեղեկությունների ստուգում | 3-5 աշխատանքային օր |
| Վճարման հրամանի տրամադրում | 5-7 աշխատանքային օր |
Իրավաբանական հետևանքները
Եթե հայտը ներկայացվում է դանդաղ կամ ուշ, կարող են առաջանալ իրավաբանական հետևանքներ, որոնք ազդում են անձի ֆինանսական վիճակի վրա: Կարևոր է, որ ֆիզիկական անձը հետևի ընթացակարգերին և ժամանակին կատարի բոլոր պահանջները, որպեսզի խուսափի լրացուցիչ տուգանքներից:
- Տուգանքների հնարավորություններ: Ընդհանուր ժամկետից դուրս մնում են բոլոր պարտավորությունները:
- Իրավաբանական գործընթաց: Ի տարբերություն ակնկալվող հանգուցալուծման, կարող են լինել նաև դատարանի դիմումներ:
Քայլեր՝ հաղորդակցվելու համար
Հայտը ներկայացնելուց հետո, շատ կարևոր է պահպանել կապը վարչության հետ և հետևել, թե ինչպես է ընթացքը շարունակվում: Դա կարելի է անել ինչպես հեռախոսային, այնպես էլ էլեկտրոնային եղանակով:
- Հեռախոսային կապ: Հնարավոր է զանգահարել իրավաբանական վարչություն և ստանալ տեղեկություններ ընթացքի մասին:
- Էլեկտրոնային կապ: Կարելի է ուղարկել հարցումներ էլեկտրոնային փոստով՝ ստանալու վերաբերող պատասխաններ:
Հայտը վերադարձնելու կամ փոփոխելու ընթացակարգը
Որպեսզի խուսափեն հնարավոր խնդիրներից, ֆիզիկական անձինք, ովքեր ցանկանում են փոփոխել ներկայացրած հայտը, պետք է կատարեն որոշակի քայլեր:
Դրանք կարող են ներառել՝
- Նոր հայտի ներկայացում: Եթե առաջին հայտը սխալ է լրացված, անհրաժեշտ է նոր հայտ ներկայացնել՝ նշելով նախորդի համար:
- Տեղեկությունների ճշտում: Եթե հայտնաբերվել են նոր տեղեկություններ, դա պետք է նշել կամ գրավոր լրացում կատարել:
Եզրակացություն՝ հարկային պարտավորությունների կատարումը
Վերջում, հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետության, այլև յուրաքանչյուր ֆիզիկական անձի համար: Պետք է հիշել, որ своевременное выполнение налоговых обязательств способствует формированию здоровой экономики и стабильности в обществе:
Այդ իսկ պատճառով, ժամանակին հայտ ներկայացնելը և համապատասխան գործողությունները կատարելը կարևոր է՝ կանխելու ֆինանսական խնդիրներ:
Պետական եկամուտների կոմիտեի հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 17.02.2023թ․ կայացված որոշումը, որը վերաբերում է физических лицի կողմից չկատարված հարկային պարտավորությունների գանձմանը, բարձրացնում է մի շարք հարցեր, որոնք կարևոր են հարկ վճարողների համար: Որոշումն, իհարկե, նպատակաուղղված է հարկային համակարգի արդիականացմանը և հարկ վճարողների իրավունքների պաշտպանությանը: Սակայն հարկ վճարող անձանց համար կարող են առաջանալ մի շարք բարդություններ, որոնք պահանջում են խորացված քննարկման:
Առաջին հերթին, հարկ վճարողները պետք է մանրամասնորեն ուսումնասիրեն իրենց հարկային պարտավորությունները, որոնք կարող են թվային ձևաչափով հասանելի լինել իրենց անձնական հաշվետվության մեջ: Հարկային պարտավորություններում փոփոխությունները, որոնք կարող են տեղի ունենալ, հաճախ չեն հաղորդվում հարկ վճարողներին, ինչի հետևանքով կարող են առաջանալ ֆինանսական պարտքային վիճակներ:
Մյուս կողմից, հարկային մարմինները պարտավոր են ապահովել օրենքի պահանջներին համապատասխան տեղեկատվության տրամադրում, որպեսզի հարկ վճարողները կարողանան իրենց իրավունքները և պարտականությունները իրականացնել: Այս իմաստով, հարկ վճարողների կրթությունը հարկային համակարգի նկատմամբ ունի կարևոր դեր, որը կարող է նվազեցնել պոտենցիալ տարաձայնությունները:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն գրագետ և ժամանակին: Նախ, հարկ վճարողը պետք է տեղեկացված լինի իր պարտավորությունների մասին, ինչը կարող է իրականացվել համապատասխան գրավոր ծանուցագրի միջոցով, որը տրվում է ՊԵԿ-ի կողմից:
Ծանուցագիրը պետք է պարունակի հետևյալ տվյալները՝ պարտքի չափը, օրենսդրության կարգավորումները, որոնք արձանագրում են պարտքը, և վերջնաժամկետն, մինչ կհայտարարվի պարտքի կատարումը: ՊԵԿ-ը նաև կարող է կատարել հարկային պարտքի կառավարման ընթացակարգեր՝ հաշվի առնելով պարտքի չափը, անձի ֆինանսական վիճակը և այլ գործոններ:
Եթե պարտքի ժամկետը չի կատարվում, ՊԵԿ-ը կարող է սկսել հարկային պարտականությունների գանձման գործընթացը, որը կարող է ներառել դատարանում հայց ներկայացնելը, հարկային բանկային հաշվեհամարի միջազգային ձևով վերահսկման իրականացումը, ինչպես նաև սնանկացման գործընթացում նշված պարտավորությունների իրականացմանն աջակցելու տարբեր մեթոդներ:
Վճարումների և տուգանքների համակարգը
Հարկային պարտավորությունների կատարման մեջ մեծ նշանակություն ունի տուգանքների ու վճարումների համակարգը, որը կիրառվում է ՊԵԿ-ի կողմից: Եթե հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում, ապա նրան կարող են կիրառվել տուգանքներ, որոնք կարող են լինել միանվագ կամ շարունակական:
Տուգանքների չափը կախված է պարտքի չափից և ուշացման տևողությունից: Այսինքն, ինչքան երկար հարկ վճարողը չի կատարի իր պարտավորությունները, այնքան ավելի մեծ տուգանքներ կարող են կիրառվել: Նման համակարգը նախատեսում է նաև վճարումների մասնակի կատարում, որը կարող է լինել իրավասու մարմնի կողմից հաստատված, այնպես որ հարկ վճարողները կարող են օգտվել վճարումների երկարաձգման հնարավորությունից:
Հարկ վճարողները պետք է իմանան, որ ՊԵԿ-ը պարտավոր է ակադեմիական չափանիշներով տրամադրել բոլոր տվյալները տուգանքների տրամադրման դեպքում, ինչի շնորհիվ նրանք կարող են կասկածի տակ դնել կամ վիճարկել տուգանքը: