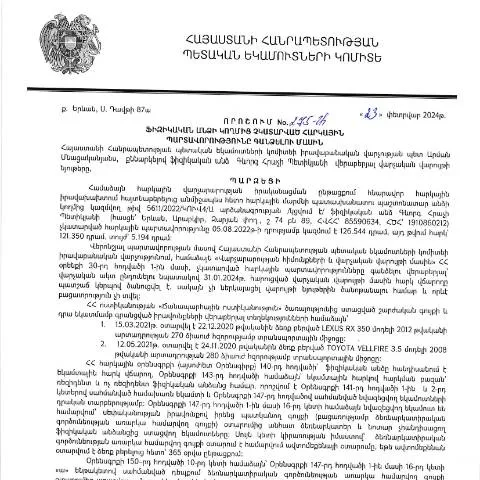
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
Հարկային պարտավորությունները կատարելապես իրականում կարևորություն ունեն յուրաքանչյուր ֆիզիկական անձի համար։ 2024 թվականի փետրվարի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետը հրապարակեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ունի իր մեջ բարդություններ և մանրամասներ, որոնք անհրաժեշտ է ուսումնասիրել։ Այս փաստաթուղթը հանդիսանում է օրենքների շրջանակներում իրականացվող գործընթացներից մեկի հիմքը, որը վերաբերում է նշանակված հարկերի կատարումից հրաժարվելու դեպքում համապատասխան միջոցառումների իրականացմանը։
Ովքեր են ներգրավված և ինչ փուլերում
Այս որոշման շրջանակներում հարկային պարտավորությունները չկատարած ֆիզիկական անձիք հանդիսանում են հիմնական խաղացողները։ Նրանք պետք է խիստ հետևեն հրահանգներին, որոնք ուղեկցում են այս գործընթացին։ Հարկային վարչությունն (ՀՀ ՊԵԿ) հանդիսանում է մարմինը, որը պատասխանատու է հարկերի գանձման գործընթացի վերահսկման համար։
Հարկային մարմնի դերերը
- Հարկային պարտավորությունների ուսումնասիրվել: ՀՀ ՊԵԿ ուսումնասիրում է պարտավորությունները, որոնք հարկային վճարները չեն կատարվել ըստ օրենսդրության:
- Գանձման գործընթացի կազմակերպում: Մարմինը պատասխանատու է հարկերի գանձման ընթացակարգի կազմակերպման և կիրառում է համապատասխան միջոցառումներ:
- Նախազգուշացում և ուսուցում: Հարկային մարմինը կարող է նախազգուշացնել պարտապանի մասին և առաջարկել ուսուցողական նյութեր, որոնք կօգնեն հասկանալ հարկային պարտավորությունները:
Ուղեցույցների և կանոնակարգերի նշանակությունը
Դիմագիրքը (Դիմում N275-Ա) պարունակում է բազմաթիվ հրահանգներ և կանոնակարգեր, որոնք կարևոր են ճիշտ լրացնելու համար։ Դրանք ներառում են:
Լրացման գործընթացի փուլերը
- Առաջին քայլը՝ նշեք ձեր անձնական տվյալները, ներառյալ անունը, ազգանունը, ծննդյան ամսաթիվը և փաստացի հասցեն:
- Հաջորդ՝ նշեք ձեր հարկային պարտավորությունների դիմաց եղած գումարը, որը պետք է գանձվի:
- Ի վերջո, լրացրեք կապի տեղեկությունները, որպեսզի հարկային մարմինը կարողանա կապվել ձեզ հետ:
Այս ամենը պետք է կատարվի միայն ազատ ու հանգիստ մթնոլորտում, որպեսզի հնարավոր բոլոր սխալները բացառվեն:
Ինչպես հնարավոր է ներկայացնել դիմումը
Դիմման ներկայացման գործընթացը կարող է իրականացվել մի քանի տարբերակներով՝ կախված հարկային մարմինների պահանջներից:
Ներքին և էլեկտրոնային ներկայացման տարբերակները
- Էլեկտրոնային միջոցներով: Այսօր նույնիսկ հարկային հայտարարագրերը կարելի է ներկայացնել առցանց՝ օգտագործելով անձնական հաշիվ։ Սա հնարավորություն է տալիս խնայել ժամանակ և նվազեցնել բյուրոկրատական գործընթացների քանակը:
- Թղթային միջոցներով: Եթե դուք նախընտրում եք ներկայացնել թղթի վրա, ապա պետք է դիմումի անձնական օրինակներով ներկայանալ հարկային մարմին:
- Գործակալություն: Կարող եք նաև դիմել մասնագիտական ծառայությունների, որոնք կարող են օգնել այդ գործընթացում:
Քննության և պատասխանների ժամանակացույց
Դիմումները ներկայացնելուց հետո հարկային մարմնի պարտականությունն է դրանք ուսումնասիրել և պատասխան տալ սահմանված ժամկետներում:
Ժամկետները
| Գործողություն | Ժամկետ |
|---|---|
| Դիմումի ընդունում | 1-3 աշխատանքային օր |
| Ակնկալվող պատասխան | 10 աշխատանքային օր |
Այս ժամկետները կարող են փոփոխվել, սակայն հարկային մարմինը պարտականություն ունի իր որոշումները տրամադրել նախատեսված ժամանակահատվածում:
Ինչպես հետևել դիմումի ընթացակարգին
Հարկային մարմնի կողմից ներկայացված դիմումը և դրա ընթացքը կարող են դիտարկվել էլեկտրոնային համակարգերի միջոցով:
Հետեւելու մեթոդները
- Էլեկտրոնային համակարգեր: Հարկային մարմինների կայքում կարող եք մուտք գործել ձեր անձնական հաշիվ և տեսնել դիմումի ընթացքը:
- Հեռախոսազանգեր: Կարող եք զանգահարել հարկային մարմին, որպեսզի ստանաք մանրամասներ:
Որոշման հետեւանքները և պարտականությունները
Այս գործընթացի ավարտին հարկային մարմինը կարող է որոշում ընդունել, որը վերաբերում է հարկային պարտավորությունների գանձմանը:
Որոշման հնարավոր հետևանքները
- Հարկային պարտավորությունների գանձում: Եթե պարտավորությունները չեն կատարված, հոգալի կդառնան տարբեր միջոցներ:
- Նոր առաջարկներ: Հնարավոր է, որ հարկային մարմինը առաջարկի նոր պայմաններ, եթե դիմումը ներկայացնելով գտնեք բացասական պատասխան:
Խիստ կարևոր է, որ դիմողները ուշադրություն դարձնեն բոլոր հրահանգներին, որպեսզի այս գործընթացները նվազագույնի հասցնեն:
ՊԵԿ իրավաբանական վարչության 275-Ա որոշման նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության 23.02.2024թ. կայացված 275-Ա որոշումն ունի մեծ նշանակություն հարկային պարտավորությունների չկատարման դեպքում։ Այս որոշումը, որը վերաբերում է ֆիզիկական անձանց, նախատեսում է պարտադիր հստակեցումներ և գործողություններ, որոնք պետք է իրականացվեն որոշումից հետո։ Օրինակ, որոշումը նախատեսում է օրենքի շրջանակներում հարկային պարտավորությունների կատարումը պարտադիր դարձնել, ինչը իր հերթին կարող է հանգեցնել եկամտի բացարկների կամ պարտադիր տուգանքների։
Որոշման ազդեցությունը ֆիզիկական անձանց վրա
275-Ա որոշումը կարող է նշանակալի ազդեցություն ունենալ ֆիզիկական անձանց վրա, ովքեր որևէ պատճառով չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշման արդյունքում, հնարավոր է, որ որոշ անձինք ստիպված լինեն կատարել հարկային վճարումներ, որոնց մասին նախկինում չէին մտածել։ Ավելին, որոշման շրջանակներում ենթադրվում են նաև վարչական պատասխանատվության ձևեր, որոնք կարող են հանգեցնել իրավաբանական հետեւանքների։ Ուստի հարկային պարտավորությունների կատարումը պետք է լինի առաջնային խնդիր՝ հաշվարկելով նաև տույժերի և այլ վարչական մեղադրանքների ռիսկերը։
Հարկային պարտավորությունների կատարման վերահսկողության մեխանիզմները
275-Ա որոշման կիրառման շրջանակներում, հարկային պարտավորությունների կատարման վերահսկողությունը իրականացվում է տարբեր մեխանիզմներով։ ՊԵԿ-ն ունի թվայնացված համակարգեր, որոնք թույլ են տալիս վերահսկել հարկային պարտավորությունների կատարման մակարդակը՝ օգտագործելով էլեկտրոնային ստորագրություններ և անձնական համարներ։ Այս մեխանիզմները հնարավորություն են տալիս տարբերակել ֆիզիկական անձանց՝ ըստ հարկային պարտավորությունների կատարելու պատմության և գործարար գործունեության բնույթի, ինչը օպտիմալացնում է պետության նկատմամբ հարկային վերահսկողությունը։