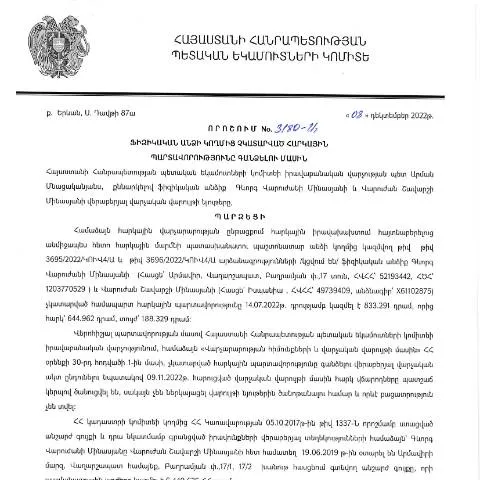
Որոշման նպատակն ու նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3180-Ա որոշումը նախատեսում է նշված անձանց հարկային պարտավորությունների կատարումը։ Շնորհիվ այս որոշման, պետությունը կարող է համակարգել և վերահսկել հարկերի հավաքագրումը, ինչը կարևոր է պետության ֆինանսական կայունության համար։
Ովքեր են պատասխանատու դիմումները ներմուծելու համար
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այդ անձինք պարտավոր են լրացնել և ներկայացնել համապատասխան ձևը՝ աջակցելով հարկային համակարգի կայունությանը։ Այս խմբին կարող են պատկանել տարբեր ոլորտների ներկայացուցիչներ, անկախ իրենց ֆինանսական կարողություններից կամ զբաղմունքից:
Հատուկ պատահարներ
- Հասարակ քաղաքացիներ, ովքեր հարկային պարտավորություններ ունեն, բայց չեն իրականացրել դրանք։
- Գործարարներ, որոնք չգիտակցված կերպով չեն իրականացրել իրենց հարկային պարտավորությունները։
- Դիմումատուներ, ովքեր ունեն հայտարարված հարկային պարտավորություններ, սակայն չեն կատարել վճարումները ժամանակին։
Պատրաստվելու ընթացակարգեր
Դիմումը լրացնելու համար դիմումատուները պետք է նախապատրաստեն որոշակի փաստաթղթեր, որոնք կօգնեն հաստատել իրենց հարկային պարտավորությունների նորմերին համապատասխանությունը։ Այս գործընթացում ճիշտ մատչելիության ապահովումը և փաստաթղթերի հավաքը չափազանց կարևոր են։
Բարձր որակի փաստաթղթեր
Դիմումատուները պետք է տրամադրեն հետևյալ փաստաթղթերը՝
- Հարկային հաշվետվության հաստատված օրինակներ։
- Բանկային փոխանցումների հաստատման փաստաթղթեր, եթե առկա են։
- Նախկին հարկային վճարների փաստաթղթեր, որոնք կարող են օգնել ճանաչել պարտավորությունները։
Հետագա գործողությունները
Դիմումը լրացնելուց հետո և փաստաթղթերը ներկայացնելուց հետո, հարկային մարմինները ուսումնասիրում են ներկայացված տվյալները։ Եթե ոչինչ բացակայում է, ապա որոշումն ընդունվում է արագ և արդյունավետ մոդելով։ Այնուամենայնիվ, եթե որևէ փաստաթուղթ բացակայում է կամ տվյալները անհամապատասխան են, ապա լրացուցիչ տեղեկություններ կամ փաստաթղթեր կարող են պահանջվել:
Ինչպես ստանալ որոշումը
Շատ կարևոր է, որպեսզի դիմումատուները հետևեն որոշման ընդունման գործընթացին։ Դիմումները կարող են ներկայացվել ինչպես առցանց, այնպես էլ գրավոր ձևով, իսկ որոշման մասին տեղեկատվություն կարող են ստանալ նույն՝ հարկային մարմնի կողմից՝ հղում ունենալով հսկիչ բոլոր 16-թվային կոդերին:
Անհրաժեշտ ժամանակահատվածը
Դիմումատուները պետք է գիտակցեն, որ որոշման ընդունման գործընթացը կարող է տևել տարբեր ժամանակահատվածներ՝ կախված ներկայացված փաստաթղթերից և դրանց լիազորությունից։ Հնարավոր է, որ որոշումն ընդունվի մինչև 30 աշխատանքային օր, սակայն որոշ դեպքերում, երբ անհրաժեշտ է լրացուցիչ տեղեկատվություն, ժամկետը կարող է երկարել:
Հետևանքի կարևորությունը
Չնայած նրան, որ որոշումը կարող է հատուցել հարկային պարտավորությունները, դիմումատուները երկակի պատասխանատվություն ունեն՝ առաջնահերթ ապահովելու համար, որ իրենց մատակարարած տեղեկությունները ճշգրիտ են, հետևաբար՝ խուսափելու են հնարավոր խնդիրներից կամ տուգանքներից:
Սովորական և արտառոց դեպքեր
Դիմումատուները պետք է հիշեն, որ որոշ դեպքերում, ինչպիսիք են արտասահմանյան քաղաքացիների կամ անչափահասների մասնակցությունը, կարող են ունենալ առանձնահատուկ պահանջներ կամ կարգավորումներ:
Արտասահմանցի դիմումատուներ
Եթե դիմումատուն արտասահմանցի է, ապա հարկավոր է, որպեսզի նրանք ներկայացնեն նաև իրենց անձնագրի պատճենը, ինչպես նաև գրանցումը, որը հաստատում է, որ նրանք ունեն հարկային պարտավորություններ:
Անչափահաս դիմումատուներ
Անչափահաս անձինք պարտավոր են ներկայացնել իրենց ծնողների կամ հոգաբարձուների կողմից ստորագրված փաստաթուղթ, որը հաստատում է, որ նրանք կարող են ներկայացնել դիմում:
Կայունության հարցերի քննարկում
Ամեն դեպքում, հարկային պարտադրանքների կատարումը կարևոր է ոչ միայն անձնական ֆինանսների համար, այլև պետության ֆինանսական կայունության համար: Չի կարելի մոռանալ այդ պարտավորությունները, քանի որ դրանց անտեսումը կարող է հանգեցնել շատ լուրջ հետևանքների:
Եթէ պարտավորությունները չեզոքեն
Եթե դիմումատուները չեն կատարում իրենց հարկային պարտավորությունները, ապա նրանք կարող են ենթարկվել վարչական պատասխանատվությունների, ինչպիսիք են տուգանքները կամ հարկային պարտավորությունների կրկնակի կազմում:
Հրապարակման ընթացակարգը
Այս կարևոր որոշումը հրապարակվել է 07.02.2023թ-ին, և այն սահմանում է կիննկալման լայն շրջանակ՝ ինչպես պետք է ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները:
Համակարգի առաջխաղացում
Որոշումը նախատեսում է նաև, որ դիմումատուները կարող են օգտվել էլեկտրոնային ստորագրության միջոցով՝ լայնացնելով համակարգի օգտագործման հնարավորությունները և նպաստելով նվազագույն ապօրինի գործողություններին:
Հարկային պարտավորությունների կատարումը և հարկային վարչության գործառույթները
Հարկային պարտավորությունների կատարումը Հայաստանի Հանրապետությունում առանձնահատուկ ուշադրություն է պահանջում, քանի որ դրա անտեսումը կարող է հանգեցնել տարբեր իրավական հետևանքների: ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է մոտեցումների մշակման և իրականացման համար, որոնք ուղղված են հարկային պարտավորությունների կատարումը վերահսկելու և հարկային միջոցառումների արդյունավետությունը ապահովելու համար:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» վերը նշված որոշման շրջանակներում հարկային վարչությունը խորհրդակցություններ է իրականացնում քաղաքացիական հասարակության հետ՝ նկատի ունենալով հարկային օրենսդրության հնարավոր բարեփոխումները: Այս գործընթացը նպատակ ունի բարձրացնել հարկային պարտավորությունների գիտակցությունը և հանրության շրջանում խորհրդատվական ծառայությունների մատուցումը:
Ըստ Քաղաքացիական օրենսդրության, ցանկացած ֆիզիկական անձ, որը հանդիսանում է հարկ վճարող, պարտավոր է ներկայացնել իր հարկային հայտարարագրերը և վճարել համապատասխան հարկերը՝ համաձայն օրենսդրության պահանջների: Եթե անձը չի կատարում իր հարկային պարտավորությունները, ապա վարչությունը ի իրավունքի է իրականացնել հարկային պարտավորությունների գանձումը:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ ՊԵԿ-ի կողմից իրականացվում է խիստ կանոնակարգված և ստանդարտացված ձևով: Նախնական փուլում հարկային վարչությունը իրականացնում է հարկ վճարողների տվյալների վերլուծություն և պարզաբանում՝ հիմնվելով տեղեկատվական համակարգերի վրա:
Եթե պարզվում է, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները, ապա վարչությունը կարող է ձեռնարկել որոշակի միջոցներ: Այդ միջոցները կարող են ներառել ծանուցումներ, հարկային հաշիվների պատրաստում և, անհրաժեշտության դեպքում, հարկային հարկադիր կատարումներ:
Հարկային պարտավորությունների գանձման գործընթացի իրականացման ժամանակ, հարկային վարչությունը ունի հնարավորություն օգտագործել էլեկտրոնային ստորագրություն և ID քարտեր՝ վերջնական փաստաթղթերի մատակարարման համար: Սա թույլ է տալիս նվազեցնել վարչական թղթակցությունն ու բարելավել ժամանակի ծախսը:
Հարկային պարտավորությունների վերահսկողություն և տեղեկատվական տեխնոլոգիաների դերը
Տեղեկատվական տեխնոլոգիաները հանդիսանում են հարկային վարչության աշխատանքների կարևոր բաղադրիչը, որի շնորհիվ հնարավոր է արագ և արդյունավետ կազմակերպել հարկային պարտավորությունների վերահսկողությունը: ՀՀ ՊԵԿ-ն իր գործունեությունը կազմակերպում է թվային տեխնոլոգիաների հիման վրա՝ աշխատելով թվային տվյալների հետ, ինչպես նաև իրականացնելով հաշվետվողականություն:
Փորձարկումներ և ստուգումներ իրականացնելիս, վարչությունը կարող է օգտագործել QR ծածկագրեր, որոնք հնարավորություն են տալիս հեշտությամբ ստուգել փաստաթղթերի իսկությունը: Սա նաև հնարավորություն է տալիս քաղաքացիներին ավելի վստահորեն վերաբերվել պետական կառույցների կողմից տրամադրվող ծառայություններին:
Միաժամանակ, ՀՀ ՊԵԿ-ը մշտապես կատարելագործում է իր էլեկտրոնային ծառայությունները՝ նպատակ ունենալով բարձրացնել քաղաքացիների մասնակցությունը և առաջացնել բաց և հստակ հարաբերություններ հարկային վարչության հետ: Մասնավորապես, մշակվում են նոր ծրագրեր, որոնք ուղղված են հարկային պարտավորությունների կատարման գործընթացի պարզեցմանը: