Արտակարգ իրավիճակներ. Ինչ անել հարկային պարտավորությունների մարմնավորման ժամանակ
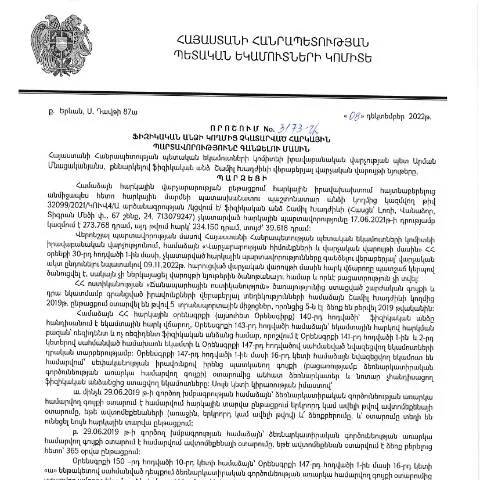
Հայաստանի Հանրապետության հարկային ծառայությունը յուրաքանչյուր անձի հարկային պարտավորությունները հետևյալ խնդրի շրջանակներում: Այն ընդհանրապես վերաբերում է ֆիզիկական անձանց, ովքեր չգնում են իրենց հարկային պարտավորությունները: Համապատասխանաբար, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3173-Ա որոշումը նախատեսում է կարգավորում` այդպիսի պարտավորությունները կատարելու մասին:
Ովքեր կարող են դիմել և ինչ նպատակով
Այս որոշման շրջանակներում հարկային պարտավորություններ կարող են դիմել բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Հարկային վճարումները՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկեր;
- Պարտավորությունների վաղեմություն՝ դիմելու վերջնաժամկետը: Դա կարող է լինել 3, 5 կամ 10 տարի՝ կախված հարկային տեսակից;
- Ամսական հաշվետվություններ՝ ներկայացնելու պարտականություն:
Ներքոնշյալ փաստաթղթերի ձևակերպումը
Դիմելու համար պետք է լրացնել համապատասխան ձևաթուղթ, որը կոչվում է «Դիմում ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մասին». Այդ դիմումը պետք է կազմված լինի հետևյալ գրություններով:
- Հարկահավաքի տեղեկությունները՝ անուն, ազգանուն, ծննդյան ամսաթիվ, հասցե;
- Հարկային պարտավորությունների տեսակը՝ որոնք չեն կատարվել;
- Ակնկալվող վճարման ժամկետները;
- Հարկային հաշվետվությունների ներկայացման փաստաթղթերը:
Ինտերնետային և ավելի ավանդական միջավայրերում դիմում ներկայացնելու տարբերակներ
Դիմումը կարելի է ներկայացնել տարբեր ձևերով, ինչպիսիք են.
| Դիմումի ներկայացման եղանակ | Նկարագրություն |
|---|---|
| Էլեկտրոնային եղանակով | Օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը, ապահովելով անձնական էլեկտրոնային չիրավասված ստորագրությամբ: |
| Թղթային ձևով | Ներկայացնելով ՀՀ ՊԵԿ տեղամասային բաժիններում: |
Բաժինների աշխատանքային ընթացակարգ
Դիմումը ներկայացնելուց հետո ՀՀ ՊԵԿ համապատասխան բաժինները սկսում են աշխատանքը:
- Դիմումը ստանալու արձանագրումը՝ վերջինը պետք է սպասարկել:
- Պայմանների ստուգումը՝ անհրաժեշտ փաստաթղթերի ստուգում:
- Վճարումների հաստատումը՝ վճարման պայմանների հաստատում:
- Վճարումների կատարումը՝ կողմից ներկայացված դիմումի հաստատումը:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվել է, ապա դիմորդը կարող է պաշտպանել իր իրավունքները:
- Մերժման պատճառների մրցույթի ներկայացնելը՝ հարկային ծառայությանը տրամադրելով փաստաթղթեր:
- Վերաքննություն դիմել՝ ներգրավելով շահագրգիռ կողմերին:
- Վիճաբանությունը դատարանում՝ իրավաբանական խորհրդատվություն ստանալ:
Օգտագործողին չհասկացված հարցեր
Դիմումի կարգը հետևյալ է՝ օգտվողը կարող է լուծել իր խնդիրները այս փուլերում:
- Դիմումը պետք է լրացնել ճիշտ կանոններով՝ ըստ ներկայացված ձևի:
- Պետք է հստակ ներկայացնել տվյալները և պարտավորությունները:
- Եթե որևէ հարց առաջանա՝ օգտվել մասնագիտական իրավաբանական ծառայություններից:
Մարդու բնակության վայրի գրանցում և պահանջվող փաստաթղթերը
Որպեսզի դիմումը արդյունավետ կատարվի, հարկավոր է մատուցել մի շարք փաստաթղթեր:
- Հարկային հաշվառման վկայագիր:
- Ինքնության վկայական:
- Ստուգողական հաշվետվություններ:
Հայաստանի Հանրապետության հարկային համակարգի պատմություն
Հայաստանի Հանրապետության հարկային համակարգը տարիների ընթացքում underwent բազմաթիվ փոփոխություններ:
- 1991թ. - անկախությունից հետո առաջին հարկային օրենսդրություն:
- 2005թ. - հարկային բարեփոխումների առաջին փուլ:
- 2022թ. - նոր օրենքներ և կարգավորումներ:
Հարկային պարտավորությունների վճարման ժամկետները
Հարկային պարտավորությունները պետք է կատարվեն ժամանակին, հակառակ դեպքում` օրինական հետևանքներ են:
- Եկամտային հարկ - վճարումը պետք է կատարվի մինչև յուրաքանչյուր տարվա հունվարի 15-ին:
- Ավելացված արժեքի հարկ - ամսական հաշվետվություն մինչև ամսվա 20-ը:
Նորարարական տեխնոլոգիաների ազդեցությունը հարկային համակարգի վրա
Էլեկտրոնային ձևով հարկերի վճարումներն այսօր ավելի տարածված են, ինչը նպաստում է:
- Անձնական տվյալների ավելի բարձր պաշտպանություն:
- Ամբողջական տեղեկատվություն ստանալ:
- Անկանխատեսելի իրավիճակների նվազեցում:
Հարկային պարտավորությունների գանձման ընթացակարգը
Շարունակելով ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 08.12.2022 թվով 3173-Ա որոշման ուսումնասիրությունը, անհրաժեշտ է անդրադառնալ հարկային պարտավորությունների գանձման ընթացակարգերին: Փոխադարձ կապի խորացման և գործընթացների պարզեցման նպատակով, ՊԵԿ-ը զարգացման ծրագրեր է իրականացնում, որոնք ուղղված են հարկային պարտավորությունների կատարումը խթանող միջոցների մշակմանը:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նշել, որ Հայաստանի Հանրապետության օրենսդրության համաձայն, ֆիզիկական անձը պարտավոր է կատարել իր հարկային պարտավորությունները սահմանված ժամկետներում: Դա նշանակում է, որ հարկային մարմինները իրավունք ունեն կատարելու հարկային պարտավորությունների գանձում՝ հիմնվելով ֆիզիկական անձի կողմից ներկայացված տեղեկությունների և հաշվեկշռի վրա:
Հարկային պարտավորությունների սպասարկման գործընթացը, ըստ էության, ենթադրում է մի շարք քայլեր, որոնք բարելավում են ոչ միայն պետական եկամուտների հավաքումը, այլև հարկային վարույթի թափանցիկությունը: Մասնավորապես, հարկ վճարողը կարող է դիմել հերթական վերանայումների, հաշվի առնելով իր ֆինանսական վիճակը և հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Որոշումը, որը կայացվել էր Շամիլ Խադժիևի կողմից, կարևոր նշանակություն ունի ֆիզիկական անձանց հարկային պարտավորությունների չկատարումը հետևանքների ամրագրելու տեսանկյունից: ՊԵԿ-ը իրավունք ունի կիրառելու վարչական պատասխանատվություն այն ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարում իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք դրսևորումների, նրանց թվում են՝ վարչական տուգանքներ, ապա նաև՝ գանձման գործընթացներ, որոնք կարող են իրականանալ ինչպես դատարանի, այնպես էլ հարկային մարմինների կողմից: Ժամանակի ընթացքում, եթե պարտամիավորությունները չլուծվեն, դրանք կարող են վերածվել բարդ խնդիրների, որոնք ներառում են նաև ակտիվների բռնագանձումը:
Հարկային պարտավորությունների կատարումը համապատասխանում է ոչ միայն օրենքներին, այլև պետական կառավարման համակարգի կայունությանը: ՊԵԿ-ը, ինչպես նաև այլ պետական մարմիններ, աշխատում են խթանել հարկային մշակույթը և բարձրացնել քաղաքացիների գիտակցումը հարկային պարտավորությունների նկատմամբ:
Էլեկտրոնային ծառայությունների դերակատարումը հարկային գործընթացներում
Տեղեկատվական տեխնոլոգիաների զարգացումը ու նորարարությունները մեծ ազդեցություն են ունեցել Հայաստանում հարկային գործընթացների կազմակերպմանը: ՀՀ ՊԵԿ-ը ակտիվորեն իրականացնում է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկ վճարողներին առավել արդյունավետ կերպով իրականացնել իրենց պարտավորությունները:
Հայաստանի Հանրապետությունում ունենք համակարգեր, որոնք հնարավորություն են տալիս ոգեկոչել հարկային պարտավորությունների կատարումը առցանց: Դա թույլ է տալիս քաղաքացիներին եվրոպական չափանիշներին համապատասխանող էլեկտրոնային ձևերով ներկայացնել իրենց հարկային հաշվետվությունները, դիմել հարկային արտոնությունների համար և ստանալ պատասխաններ իրենց հարցերին՝ առանց անձամբ այցելելու հարկային մարմին:
Առանցքային հանգամանք է, որ հարկային մարմինները խթանում են էլեկտրոնային ստորագրության օգտագործումը, որը հնարավորություն է տալիս պահպանել փաստաթղթերի իրավաբանական ուժը: Հարկ վճարողը, ունենալով էլեկտրոնային ստորագրություն, կարող է առանց մեծ դժվարության կատարել հարկային պարտավորությունները և ստանալ անհրաժեշտ տեղեկատվություն:
Այս համակարգի շնորհիվ, ՊԵԿ-ը կարող է ավելի արագ և արդյունավետ կերպով իրականացնել վերահսկողություն, այն դեպքում, երբ ֆիզիկական անձը ներկայացնում է իր հարկային տվյալները: ՊԵԿ-ը մշտապես ուշադրություն է դարձնում էլեկտրոնային ծառայությունների որակի բարելավմանը՝ քաղաքացիների կոմունիկացիան հեշտացնելու և պետական ծառայությունների մատուցման արդյունավետությունը բարձրացնելու նպատակով: