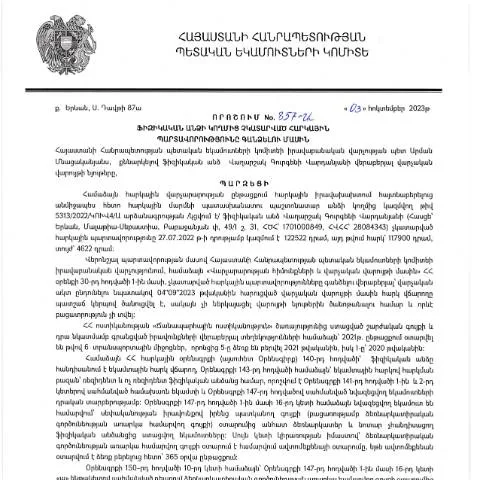
Դիտարկման առարկա՝ 857-Ա որոշում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 857-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որի միջոցով հարկային մարմինը կարողանում է իրականացնել պարտավորությունների վերստացման գործընթացը: Այս որոշումը ուժի մեջ է մտնում 2023 թվականի հոկտեմբերի 3-ին, սակայն պաշտոնապես հրապարակվել է 2023 թվականի նոյեմբերի 1-ին:
Որոշման հիմնադրույթները
Այս որոշման հիմքում ընկած են հարկային պարտավորությունների ճիշտ կատարումն ու հարկային համակարգի արդյունավետությունը պահպանելու անհրաժեշտությունը: Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել հարկային պարտավորությունների գանձման: Ազգային ժողովի ընդունած օրենքների շրջանակներում, այս որոշումը նախատեսում է հետևյալ հիմքերը:
- Հարկային պարտավորությունների չկատարումը
- Հարկային մարմնի կողմից համապատասխան հայտարարությունների ներկայացումը
- Պահանջների սահմանաչափերի պահպանումը
Ովքե՞ր կարող են դիմել
Այս փաստաթուղթը կարող են լրացնել և ներկայացնել բոլոր ֆիզիկական անձինք, որոնք առնչվում են հարկային պարտավորությունների անգործության խնդիրներին: Դա կարող է լինել ինչպես մեկ առանձին անձ, այնպես էլ մի շարք անձինք, որոնք միասին համարվում են պարտավորություն ունեցող, օրինակ՝ ընտանիքի անդամները:
Ֆորմայի լրացման գործընթացը
Ֆորման նախատեսում է մի շարք բաժիններ, որոնք պետք է լրացվեն ճիշտ և հետևողական: Ամեն մի բաժին պետք է լցվի ըստ պահանջների:
Բաժին 1: Անձնական տվյալներ
Այս բաժնում անհրաժեշտ է նշել անձի ազգանունը, անունը, հայրանունը, նույնականացման համար, բնակության հասցեն:
Բաժին 2: Հարկային պարտավորությունների նկարագրություն
Պետք է ներկայացնել պարտավորությունների մանրամասն նկարագրություն՝ նշելով, թե ի՞նչ հարկեր չեն կատարվել և ինչ գումարների մասին է խոսքը:
Բաժին 3: Վիճակագրական տվյալներ
Այս բաժնում պահանջվում է ներկայացնել այն տեղեկատվությունը, որը կարող է աջակցել վճարման գործընթացին: Անհրաժեշտ է նաև նշել, թե քանի անգամ նախկինում է դիմել հարկային մարմին:
Ինչ անել, եթե հայտը մերժվի
Եթե դիմումը մերժվում է, հարկային մարմինն obligation ունի տեղեկացնել դիմողի մասին: Ուշադրություն դարձրեք, որ դիմումը կարող է մերժվել հետևյալ պատճառներով:
- Խախտումներ փաստաթղթերի տրամադրությունում
- Չպատասխանող տվյալներ
Եթե դիմումը մերժվել է, դիմողը կարող է գրավոր ձևով ներկայացնել բողոք՝ նշելով պատճառները և ներկայացնելով լրացուցիչ փաստաթղթեր:
Արդյունքի սպասումը և կարգավիճակի հետևում
Դիմումը ներկայացնելուց հետո, դիմողը կարող է հետևել դիմումի կարգավիճակին ՀՀ ՊԵԿ պաշտոնական կայքում: Համարային համակարգում կարելի է մուտքագրել ստացած վկայագրերը՝ ստանալու հայտի ընթացքը:
Հնարավոր խնդիրներ և դրանց լուծումներ
Որպես հարկային պարտավորությունների թեման, կարող են առաջանալ մի շարք հարցեր:
- Ինչպես կատարել հարկային վճարները»
- Ինչպես լուծել վեճերը հարկային մարմնի հետ
Այս հարցերի լուծման համար դիմողը կարող է պահանջել իրավաբանական աջակցություն:
Անհատական իրավիճակներ
Եթե դիմողը գտնվում է արտասահմանում կամ ունի այլ անհատական վիճակ, հնարավոր է, որ գործընթացը պահանջի լրացուցիչ փաստաթղթեր կամ մասնագիտական օգնություն:
Ուշադրություն, որ նման դեպքերում, նախքան դիմումի ներկայացումը, ցանկալի է խորհրդակցել համապատասխան իրավաբանների հետ:
Հիմնական փաստաթղթերը
Հարկային պարտավորությունների հավատարմագրումն ուղղակիորեն կախված է լրացված փաստաթղթերի և հայտերի ամբողջականությունից: Նրանց թվում են:
- Հարկային հաշվետվությունները
- Անձնական նույնականացման փաստաթուղթ
- Բնակության վկայագիր
Այս փաստաթղթերը պետք է ներկայացվեն, որպեսզի թույլ տան հարկային մարմիններին իրականացնել անհրաժեշտ գործողությունները:
Հայտի ներկայացման եղանակները
Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային տարբերակով ՀՀ ՊԵԿ պաշտոնական կայքում: Էլեկտրոնային դիմումը թույլ է տալիս արագացնել գործընթացը և ստանալ ավելի արագ պատասխան:
Որպեսզի դիմումն ընդունվի, անհրաժեշտ է նաև ապահովել համապատասխան էլեկտրոնային վավերագրերը:
Նախագծի ազդեցությունը
Այս որոշումը, իր հերթին, ազդեցություն է թողնում ինչպես հարկային համակարգի, այնպես էլ քաղաքացիների վրա, որոնք անհրաժեշտություն ունեն կատարել իրենց պարտավորությունները:
Սակայն, հարկային մարմինների կողմից իրականացվող պահանջները պետք է լինեն արդար և հիմնավորված:
Հետագա ընթացակարգերը
Եթե դիմումը ընդունվում է, հարկային մարմինը հանգամանորեն ուսումնասիրում է ներկայացված փաստերն ու որոշում կայացնում:
Հարկային պարտավորությունների կատարումը պահանջում է պետական մարմինների ու քաղաքացիների համագործակցություն, ինչը կարևոր է համակարգի արդյունավետության համար:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 857-Ա որոշումը սահմանում է այն գործընթացները, որոնք պետք է իրականացվեն ֆիզիկական անձի կողմից չկատարված հարկերի մարելու նպատակով։ Այս գործընթացը ներառում է մի շարք քայլեր, որոնք կարող են տարբեր լինել կախված պարտավորությունների տեսակից և չափից։ Հարկային պարտավորությունների գանձումը կարող է իրականացվել ինչպես մասնավոր, այնպես էլ պետական հիմնարկների կողմից, և կարևոր է, որպեսզի յուրաքանչյուր անհատ տեղյակ լինի իր իրավունքներից ու պարտականություններից:
Այս գործընթացում կարևոր դեր ունի ՀՀ ՊԵԿ-ը, որը պատասխանատու է հարկային պարտավորությունների գանձման, վերահսկողության և տեղեկատվության տրամադրման համար։ Դրա համար հարկադիր եղանակով պարտավորությունները գանձելու համար հաճախ օգտագործվում են մի շարք իրավական մեխանիզմներ, որոնք պետք է կիրառվեն ըստ օրենքի:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների։ Դրանք ներառում են ֆինանսական տուգանքներ, տոկոսներ պարտավորությունների վրա, ինչպես նաև հնարավոր դատարանի որոշումներ, որոնք ստիպում են անձին կատարել պարտադիր վճարումներ:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է նաև ազդել անձի վարկային պատմության վրա, ինչը կարող է խոչընդոտել բանկերից նոր վարկեր ստանալու հնարավորությանը։ Հարկային պարտավորությունների հետ կապված խնդիրների ծագումը նշանակում է, որ անհատները պետք է ուշադիր հետևեն իրենց հարկային դիմումներին և պարտավորություններին, որպեսզի խուսափեն ցանկալի հետևանքներից:
Հարկային պարտավորությունների գանձման ժամանակահատվածը
ՀՀ ՊԵԿ-ի կողմից հաստատված 857-Ա որոշումը նշում է, որ հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ տարբեր ժամանակահատվածներ, կախված պարտավորության տեսակից և ծավալից։ Գանձումներն, ընդհանուր առմամբ, նախատեսված են երեք կարևոր փուլերում՝ նախնական հիշեցումն, ձևաթղթի ներկայացումն ու պարտավորության կատարման վերահսկողությունը:
Առաջին փուլում, հարկատուին ներկայացվում է հիշեցում իր պարտավորությունների մասին, ինչը կարող է իրականացվել թե՛ գրավոր, թե՛ էլեկտրոնային ձևով։ Երկրորդ փուլում, եթե պարտավորությունները չեն կատարվում, ՊԵԿ-ը կարող է նախաձեռնել ձևաթղթի ներկայացում, որը պահանջում է հարկատուից որոշակի գործողություններ կատարելու համար։ Երրորդ փուլում, եթե պարտավորությունները չեն կատարվում, ՊԵԿ-ը կարող է իրականացնել հարկային պարտավորությունների գանձման հարկադիր միջոցառումներ: