Հարկային պարտավորությունների գանձումը. Որոշման կարևորությունը
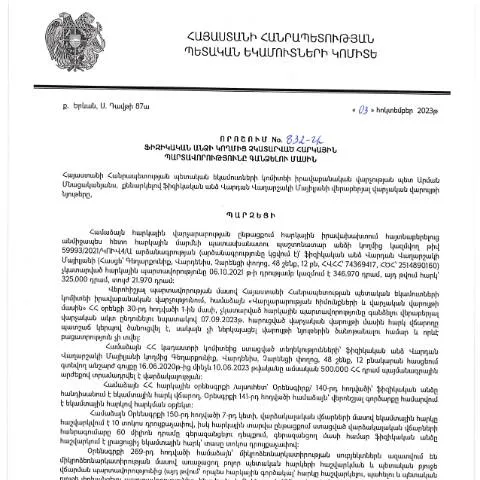
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վարդան Վաղարշակյան որոշմամբ հաստատվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը: Նման որոշումները կատարում են մեծ դեր հարկային ոլորտում, քանի որ դրանք ուղղակիորեն ազդում են ֆիզիկական անձանց հարկային պարտավորությունների կատարողականի վրա:
Ովքեր են հատկապես շահագրգիռ այս որոշման մեջ
Այս որոշման շրջանակներում շահագրգռված են այն բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հարկային պարտավորությունների չկատարման հետևանքով կարող են ներդրվել հետևյալ անձինք:
- Անձինք, ովքեր ունեն չկատարված հարկեր: Այսպիսիները կարող են լինել ֆիզիկական անձիք, ովքեր անհատույց են ստացել եկամուտներ և չեն ներկայացրել հարկային հաշվետվություններ:
- Օտարերկրյա քաղաքացիներ: Օտարերկրյա անձինք, ովքեր ունեն հարկային պարտավորություններ Հայաստանի Հանրապետության տարածքում:
- Մասամբ անչափահասները: Այն անձինք, որոնք ստանում են եկամուտներ, սակայն դեռևս չեն հասել 18 տարեկանին:
Ինչպե՞ս և երբ պետք է լրացնել որոշումը
Այս որոշման լրացման գործընթացը ներառում է մի քանի փուլ:
- Հարկային վիճակի գնահատում: Ընտրեք ձեր իրավիճակը՝ հաշվի առնելով, թե ինչու եք չունենում հարկային պարտավորություններ:
- Անհրաժեշտ փաստաթղթերի հավաքում: Կպահանջվեն որոշակի փաստաթղթեր, որոնք կօգնեն հիմնավորել ձեր հարկային պարտավորությունները:
- Լրացնել որոշումը: Մատչելի է էլեկտրոնային եղանակով, ինչը ապահովում է արագության և արդյունավետության:
Որոնք են հրատապ ժամկետները
2023 թվականի նոյեմբերի 1-ից ուժի մեջ է մտնում այդ որոշումը, որը նշանակում է, որ բոլոր շահագրգիռ կողմերը պետք է ունենան իրենց հարկային պարտավորությունները մինչ այդ ժամկետը: Մինչ այսօր, հարկային պարտավորությունները չկատարելու հետևանքով կարող են առաջանալ վարչական պատիժներ:
Ինչպես է իրականացվում հարկային պարտավորությունների գանձումը
Հարկային պարտավորությունների իրականացումը տեղի է ունենում հետևյալ կերպ:
- Հարկային հաշվետվությունների ներկայացում: Ֆիզիկական անձը պետք է ներկայացնի հարկային հաշվետվություն, որի հիման վրա նախատեսվում է որոշման իրականացումը:
- Պետական եկամուտների կոմիտեի վերահսկողություն: ՀՀ ՊԵԿ-ն իրականացնում է բոլոր հարկային պարտավորությունների վերահսկողական գործընթաց, որը կարգավորում է հարկային համակարգը:
Հնարավո՞ր խնդիրներ և դրանց լուծման ճանապարհները
Հարկային պարտավորությունների հետ կապված հաճախ հանդիպող խնդիրներից մեկ քան:
- Տվյալների սխալ լրացում: Եթե տվյալները լրացված են սխալ, ապա հարկային վարչությունը կարող է պահանջել լրացուցիչ տեղեկություններ:
- Վանի նկատմամբ վարչական գործողություններ: Եթե հարկային պարտավորությունները չեն կատարվում, ապա կարող են իրականացվել վարչական գործընթացներ:
Ուշադրություն պահանջող հատուկ իրավիճակներ
Կบาง իրավիճակներ, երբ հարկային պարտավորությունները կարող են լինել արտակարգ:
- Սոցիալական պայմանների փոփոխություն: Եթե անձը գտնվում է սոցիալական դժվարությունների մեջ, կարող է դիմել հարկային վարչություն՝ արտոնություն ստանալու համար:
- Օտարերկրյա քաղաքացիներ: Օտարերկրյա քաղաքացիները պետք է ներկայացնեն լրացուցիչ փաստաթղթեր:
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների ճիշտ ու ժամանակին կատարմամբ, բարելավվում է հարկային կարգավիճակն ու ստացվում են բազմաթիվ առավելություններ:
- Բարելավված ֆինանսական սպասարկում: Ֆինանսական գերատեսչությունները կարող են առաջարկել ավելի բարենպաստ պայմաններ:
- Պաշտպանություն դատական գործընթացներից: Հարկային պարտավորություններին համապատասխանելը նվազեցնում է իրավաբանական ռիսկերը:
Այս որոշման ներդրումը և դրա ապագան
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ներդրումը նախատեսում է հարկային համակայքի բարելավում, ինչը կարևոր քայլ է պետության կողմից հարկային պարտավորությունների կարգավորման համար:
Այս գործընթացը նաև կարևոր հնարավորություն է, քանի որ այն խթանում է քաղաքացիների բոլոր խնդիրների լուծումը և աննախադեպ հնարավորություն է, որը նպաստում է հարկային ընթացակարգերի պարզեցմանը:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ կողմից ֆիզիկական անձի նկատմամբ հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման կայացումից: 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 832-Ա որոշման տրամաբանությունը համապատասխանում է ՀՀ Տեխնիքայի և ֆինանսների նախարարության կողմից հաստատված վարչական ընթացակարգերի կանոնակարգերին:
Նախքան ցանկացած գործողություն իրականացումը, հարկային մարմինը պարտադիր կատարում է համապատասխան տեղեկությունների ստուգում: Դրանք ներառում են ֆիզիկական անձի հարկային հաշիվները, նախկինում կատարված վճարումները, ինչպես նաև հնարավոր տուգանքները և տոկոսադրույքները: Ավելի քան մեկ անգամ հարկային պարտավորությունների չկատարման դեպքում, հարկային մարմինը կարող է կիրառել վարչական տույժեր:
Հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել նաև երրորդ կողմերի միջամտություն, ինչպիսիք են բանկերը կամ ֆինանսական հաստատությունները, որոնք ապահովում են վճարումների գործարկումը և վերահսկում գործարքները: Վճարման հաստատման դեպքում, հարկային մարմինը պարտավոր է ներկայացնել համապատասխան տեղեկություններ ֆիզիկական անձին, որպեսզի վերջինս ունենա վստահություն, որ իր պարտավորությունները կատարվել են:
Տեղեկատվական համակարգերի դերը հարկային գործընթացում
ՀՀ ՊԵԿ-ը ակտիվորեն կիրառել է թվային տեխնոլոգիաներ, որոնք հնարավորություն են տալիս առավել արդյունավետ կառավարել հարկային պարտավորությունների գանձումը: Մասնավորապես, հարկային օբյեկտների տեսակի, վիճակի և հայկական պետական ռեսուրսների օգտագործման հարցերով տեղեկատվական համակարգերը ակտիվորեն օգտագործվում են:
Այնպիսի համակարգեր, ինչպիսիք են e-HOST կամ եկամտային եկամուտների հաշվառման համակարգ, հնարավորություն են տալիս հարկային մարմնին իրական ժամանակում ստանալ տեղեկատվություն հարկ վճարողների մասին, ինչպես նաև վարել տվյալների ստուգում: Այս համակարգերը կապահովեն, որ հարկային պարտավորությունների խախտումները զննելուց հետո, հարկային մարմինը կարողանա անմիջապես կապվել ֆիզիկական անձի հետ:
Հարկային պարտավորությունների գանձման գործընթացը ուղեկցվում է էլեկտրոնային ստորագրությունների կիրառմամբ, ինչը նվազեցնում է փաստաթղթային աշխատանքը և արագացնում է գործընթացը: Ի դեպ, այս համակարգերը նաև ապահովում են տվյալների անվտանգությունը, ինչը նվազեցնում է կեղծիքների բազմապատկման հնարավորությունը:
Հարկային պարտավորությունների գանձման հետևանքները և իրավունքները
Ֆիզիկական անձը, ում նկատմամբ կիրառվում է հարկային պարտավորությունների գանձում, պարտավոր է տեղեկացված լինել իր իրավունքների և պարտականությունների մասին: Օրինակ, որոշման հրապարակումից հետո, նա կարող է պահանջել հաշվարկային փաստաթղթեր, որպեսզի համոզվի, որ պարտավորությունները ճիշտ են հաշվարկվել:
Բացի այդ, ֆիզիկական անձը կարող է դիմել ՀՀ ՊԵԿ-ի բողոքարկման գործընթացներին, եթե կարծում է, որ որոշումը սխալ է կամ անօրինական: Բողոքարկման ընթացակարգերը սահմանված են ՀՀ վարչական իրավակարգավորումներով, և դրանց ժամկետներն ու ընթացքը նշված են համապատասխան դրույթներում:
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձման գործընթացը նախատեսում է նաև իրավական հետևանքներ, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա: Ի դեպ, հարկային մարմինները ամբողջական մանրամասներ են տրամադրում յուրաքանչյուրին, որպեսզի նրանք կարողանան լավագույնս կողմնորոշվել իրենց իրավական հնարավորություններում: