Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմք
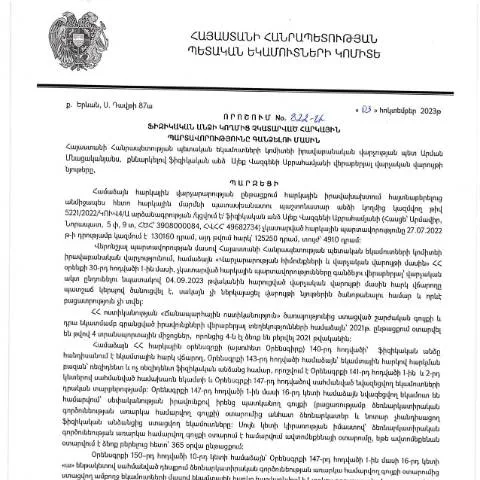
2023 թվականի հոկտեմբերի 3-ին Կառավարության որոշմամբ ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 822-Ա որոշումը, որը ունի վճռական նշանակություն հարկային համակարգի աջակցության ու վերահսկողության համար։ Այս որոշումը ընդունվել է Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում և նպատակ ունի համակարգել ֆիզիկական անձանց հարկային պարտավորությունների գանձումը, որոնք չկատարվել են համապատասխան ժամանակին։
Դիմումի նպատակը և նշանակությունը
Փաստացի, այս որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախանշում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը։ Այն ուղղված է ոչ միայն հարկային մարզի բարելավմանը, այլ նաև հարկատուների իրավունքների պաշտպանությանը՝ ապահովելով, որ նրանք տեղեկացված լինեն իրենց պարտավորությունների մասին և ունենան համապատասխան հնարավորություն կարգավորելու մնացորդային պարտքերը։
Սահմանափակումները և ժամանակային շրջանակները
Դիմումը ենթադրում է, որ ֆիզիկական անձնավորությունները պետք է կատարեն իրենց հարկային պարտավորությունները նախանշված ժամանակահատվածում։ Սահմանված ժամանակաշրջանը կախված է հարկային պարտավորության տեսակից, և այս որոշման ընդունված օրինագծի մեջ պարզեցվում են նաև ժամանակային սահմանափակումները, որոնք կարող են կիրառվել անհատական դեպքերում։
Դիմումի կառուցվածքը և լրացման գործընթացը
Դիմումը բաղկացած է մի շարք բաժիններից, որոնց յուրաքանչյուրը իր հերթին պահանջում է մանրամասն լրացում։ Ստորև ներկայացված է դիմումի հիմնական բաժինները, որոնք անհրաժեշտ են լրացնելու՝ 822-Ա որոշման շրջանակներում։
Անհրաժեշտ տեղեկություններ
- Ֆիզիկական անձի անուն, ազգանուն և ծննդյան ամսաթիվ: Այս բաժնում հարկավոր է լրացնել դիմողների բոլոր անձնական տվյալները, որոնք կհեշտացնեն նրանց ճանաչելիությունը հարկային համակարգում։
- Հարկային կոդ: Հարկային ռեգիստրացնողի կոդը (ՀՎՀՀ) պարտադիր է, քանի որ այն առանձնացնում է հարկատուն յուրաքանչյուր հարկային կազմակերպությունում։
- Հարկային պարտավորությունների ամփոփում: Նախագծում պետք է նշվեն բոլոր չկատարված հարկային պարտավորությունները, ներառյալ դրանց գումարները և ժամկետները։
Վճարման եղանակները
Որոշման շրջանակներում հարկատուներին տրամադրվում է մի քանի տարբերակ՝ հարկային պարտավորությունները կատարելու համար։ Դրանք կարող են ընդգրկել բանկային փոխանցումները, ինչպես նաև հարկային մարմինների կողմից սահմանված այլ վճարման եղանակները։
Դիմումի ներկայացման կարգը
Դիմումը ներկայացնելու համար հարկատուները կարող են ընտրել էլեկտրոնային կամ ֆիզիկական եղանակը։ Առցանց ներկայացումը համարվում է առավելագույնս արդյունավետ և արագ, քանի որ հնարավորություն է տալիս օգտվել էլեկտրոնային ստորագրությունից և անձնական թվային նույնացման միջոցներից։
Հարկային մարմնի հետ կապը
Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտադիր կերպով կվերաիմաստավորի ներկայացված տեղեկությունները։ Հարկային մարմինը կարող է իրականացնել լրացուցիչ հարցումներ կամ տեղեկատվություն պահանջել, եթե դա անհրաժեշտ է ստուգումների համար։ Այսպիսով, հարկատուները պետք է լինեն պատրաստ պատասխանելու հնարավոր հարցերին՝ ապահովելով, որ նրանք ունեն բոլոր անհրաժեշտ փաստաթղթերը։
Անհրաժեշտ փաստաթղթերն ու ապացույցները
Դիմումը լրացնելու համար հարկատուներն անհրաժեշտ են հավաքել մի շարք փաստաթղթեր, որոնք կարող են ներառել՝
- Վճարման հաստատման ապացույցներ (օգտագործելով բանկային սխեմաներ)
- Դիմումատուի անձնագիր կամ նույնականացման քարտ
- Հարկային պարտավորությունների վերաբերյալ հաստատված փաստաթղթեր
Իրավական հիմքերը
ՀՀ վարչական իրադրության օրենսգրքի հիման վրա ընդունված որոշումը նախատեսում է կարգավորումներ, որոնք դնում են հիմք հարկային պարտավորությունների գանձման գործընթացին, որտեղ յուրաքանչյուր հարկատու պատասխանատու է իր ներկայացրած տեղեկությունների ճշգրտության համար։
Վճարման ժամկետները և հետևանքները
Հարկային պարտավորությունների կատարումը նախատեսված ժամկետներում կարևոր է, քանի որ այն կարող է ազդել հետագա քայլերի վրա։ Դիմումը ներկայացնելուց հետո հարկավոր է սպասել պատասխանող մարմնի արձագանքին, որը կարող է ներառել նաև վերահսկողության գործառույթները։
Մասնավոր դեպքեր
Հարկային պարտավորությունների հետ կապված մի շարք իրավիճակներ կարող են լինել, որոնց ժամանակ հարկատուները կարող են դիմել հատուկ կարգավիճակների։ Դրանք կարող են ներառել՝
- Արտասահմանում residing անձինք: Որոշ դեպքերում, արտասահմանում գտնվող անձինք կարող են դիմել լրացուցիչ կարգավորումների։
- Մանկահասակ անձինք: Մանկահասակների համար նախատեսված հատուկ կարգավիճակներ, որոնք կարող են ներառել չափահաս հանդիսանալու պահանջները։
Կարգավորումները և ապացույցները
Կարգավորման ընթացքում հարկատուները պետք է նաև ապահովեն, որ ներկայացվող ապացույցները ու փաստաթղթերը համապատասխանեն օրենքի պահանջներին։ Հարկային մարմինը իրավունք ունի մերժել դիմումը, եթե այն չի համապատասխանեն իրավական չափանիշներին։
Փորձաքննություն և վերահսկողություն
Հարցումները և վերահսկողությունները տեղի են ունենում յուրաքանչյուր հարկային պարտավորության դեպքում, և հարկատուները պետք է պատրաստ լինեն համապատասխան փաստաթղթերը ներկայացնելու՝ հարկային մարմնի աշխատակիցներին։ Նման փորձաքննությունները կարող են երկարացնել գործերի ընթացքը, սակայն անհրաժեշտ են օրենքի պահպանման համար։
Հայաստանի Հանրապետության հարկային համակարգի ապագան
Հայկական հարկային համակարգի բարելավումը և հարկային պարտավորությունների կատարումը նպաստում է տնտեսության կայուն զարգացմանը։ Այսպիսով, յուրաքանչյուր անձ պետք է լինի տեղեկացված իր իրավունքների և պարտավորությունների մասին, որպեսզի կարողանա արդյունավետ գործել հարկային համակարգի շրջանակներում։
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման ազդեցությունը ֆիզիկական անձանց վրա
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 822-Ա որոշումը զգալի ազդեցություն կունենա Հայաստանի ֆիզիկական անձանց հարկային պարտավորությունների կատարման վրա։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում նոյեմբերի 1-ին, նախատեսում է հարկային պարտավորությունների անկանոն վճարումների կարգավորումներ, որոնք կարող են հանգեցնել տնտեսավարողների և անհատների նոր հսկողության ենթարկվելուն։
Կարգավորումն ունի նպատակ՝ ապահովել հարկային պարտավորությունների վճարման բարձր մակարդակ, ինչի շնորհիվ պետությունը կարող է ավելացնել իր եկամուտները և բարելավել սոցիալական ծրագրերի ֆինանսավորումը։ Ֆիզիկական անձիք, ովքեր երկար ժամանակ չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության, ինչը կարող է հանգեցնել հավելյալ տուգանքների ու միջոցների:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 822-Ա որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք փուլեր, որոնք կարևոր են թե՛ հարկային մարմինների, թե՛ ֆիզիկական անձանց համար։ Առաջին հերթին, հարկային կառույցը պետք է ապահովի, որ հարկային պարտավորությունները վաղաժամկետ տեղեկացվեն պարտապաններին։ Ծրագիրն ընդգծում է ինչպես էլեկտրոնային, այնպես էլ ավանդական հաղորդակցման մեթոդների օգտագործումը՝ հարկերից ուշացած բնակիչներին ժամանակին տեղեկացնելու համար:
Երկրորդ փուլը ենթադրում է պարտավորությունների հավաքագրման մեթոդների ու միջոցների համակարգում։ Հարկային մարմինները կարող են կիրառել տարբեր տեխնոլոգիական լուծումներ՝ դրանց թվում էլեկտրոնային խցիկներ և առցանց ծառայություններ՝ հարկային պարտավորությունների սպասարկման համար։ Սա կարևոր է ինչպես գործընթացի արդյունավետության, այնպես էլ կոռուպցիան կանխելու տեսանկյունից։
Եվ վերջապես, հարկային պարտավորությունների գանձման գործընթացի ավարտական փուլը ներառում է վճարումների հսկողությունը և նրանց հարկային հաշվետվություն։ Այս քայլերը նախատեսում են համակարգի շարունակական բարելավման և հարկային կարգապահության շնորհիվ պետության եկամուտների բարձրացումը:
Հարկային պարտավորությունների չկատարումն ու դրա հետևանքները
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման դեպքերը կարող են հանգեցնել տարբեր հետևանքների, որոնց թվում են վարչական տուգանքները, ինչպես նաև ֆինանսական պարտավորությունների ավելացումը։ ՀՀ ՊԵԿ- ը կարող է ընդունել որոշիչ միջոցներ, որոնք կօգնեն կանխարգելել նման երևույթները:
Մասնավորապես, հարկային մարմինները կարող են կիրառել պարտավորությունների կատարումը պարտադրելու մեթոդներ, ինչպիսիք են գույքի բռնագանձումը կամ ստացված գումարների ծավալային վերահսկումը։ Սա կարող է ներառել նաև ֆինանսական միջոցների բացահայտումը և ֆինանսական հաշվետվությունների ստուգումը, որպեսզի համոզվի, որ պարտապանները չեն խուսափում իրենց ֆինանսական պատասխանատվությունից:
Այսպիսով, ֆիզիկական անձինք, ովքեր պարտավորություններ ունեն, պետք է ուշադիր հետևեն իրենց հարկային գործերում, որպեսզի կարողանան խուսափել հսկայական տուգանքներից և ֆինանսական դժվարություններից: