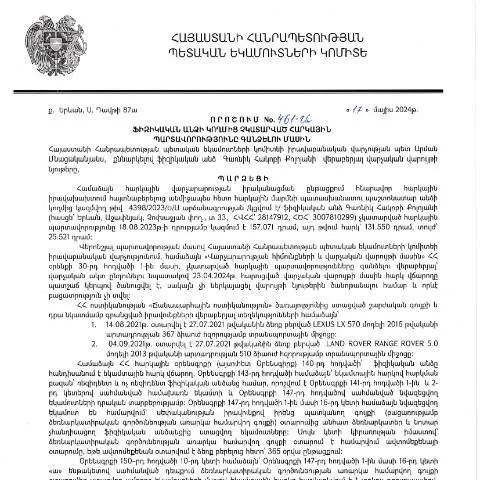
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 461-Ա որոշման նշանակությունը
Այս որոշումը, որը հրապարակվել է 2024 թ. հունիսի 13-ին, նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, որոնք չեն կատարվել ժամանակին։ Դա մի կարևոր քայլ է, որը գործում է հարկային վարչարարության արդյունավետությունը բարելավելու ուղղությամբ։ Անհրաժեշտ է հասկանալ, թե ինչու և ինչպես պետք է լրացվի այս պաշտոնական փաստաթուղթը, և ինչ հետևանքներ կարող են առաջանալ:
Դիմումի ձևը և դրա լրացման կարևոր բաղադրիչները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը սկսվում է համապատասխան դիմումի լրացմամբ։ Այս դիմումը ներառում է բազմաթիվ ոլորտներ, որոնք կարևոր են գտնելու համար:
Անձնական տվյալների ներդրում
- Անուն և ազգանուն: Լրացրեք ամբողջական անունը, ինչպես ներկայացված է անձնագրում:
- Հասցե: Բացարձակապես ճշգրիտ указել հասցեն, որտեղ դուք բնակվում եք:
- ՀՎՀՀ (Հաշվառման համարի) նշում: Այս թիվը պարտադիր է և թույլ է տալիս գտնել ձեր անձնական հարկային պատմությունը:
Հարկային պարտավորությունների մաս
Այս բաժնում անհրաժեշտ է նշել չկատարված հարկային պարտավորությունները:
- Հարկային տարեթիվը: Նշեք, թե որը հարկային տարում են պարտավորությունները մնացել:
- Պարտավորության տեսակը: Ցուցաբերեք, թե որ հարկերը չեն կատարվել (օրինակ՝ եկամտային հարկ, սոցիալական ապահովության հարկ):
Հաստատակամություն և պայմանագրային համաձայնագրեր
Հարկային պարտավորությունների կատարման համար կարող են պահանջվել նաև համաձայնագրեր կամ այլ իրավաբանական փաստաթղթեր:
- Անհրաժեշտ փաստաթղթեր: Միացրեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են ձեր պարտավորությունները:
Որտեղ և ինչպես պիտի ներկայացվի դիմումը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչությանը։ Այս գործընթացը կարող է տեղի ունենալ մի քանի եղանակներով:
Էլեկտրոնային ներկայացում
Դիմումը կարող է լրացվել և ներկայացվել էլեկտրոնային եղանակով:
- Պետք է ունենալ համատեղելի էլեկտրոնային ստորագրություն:
- Պետք է մտնել Կառավարության համապատասխան պորտալ:
Անձամբ ներկայացում
Դիմումը կարող եք նաև ներկայացնել անձամբ:
- Խնդրում ենք նախապես գրանցվել ընդունելության ժամկետին:
- Հանձնեք բոլոր փաստաթղթերը և դիմումը:
Ինչ հետևանքներ կարող են լինել
Ֆիզիկական անձանց հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների:
- Տուգանքներ: Կարող եք ենթարկվել ֆինանսական տուգանքների:
- Հարկային պարտականությունների գերակատարում: Պարտավորությունները կարող են վերածվել ավելի բարձր գումարի:
Պատրաստում փաստաթղթերի և ապացույցների
Դիմումի հետ միասին պետք է ներկայացնել նաև ճշգրիտ փաստաթղթեր:
| Հարկային պարտավորություն | Ապացուցող փաստաթուղթ |
|---|---|
| Եկամտային հարկ | Անձնական եկամտի հաշվետվություն |
| Սոցիալական ապահովության հարկ | Առողջապահական Versicherungsbericht |
Վարչական գործընթացում դիմումի հետևանքների և ընթացքի վերահսկում
Դիմումի ներկայացումից հետո կարևոր է հետևել գործընթացին:
Դիմումի ստացման հաստատում
Դիմումը ներկայացնելուց հետո պետք է ստանաք հաստատում:
Տվյալների ստուգում
ՀՀ ՊԵԿ-ն կատարում է դիմու տվյալների ստուգման գործընթաց:
Հանձնման հետագա ընթացք
Հետագայում, եթե անհրաժեշտ լինի, կարող եք շփվել վարչության հետ:
Բարդ իրավիճակների և բացառությունների դիտարկում
Կան մի շարք իրավիճակներ, երբ կարող են առաջանալ բարդություններ:
Արտասահմանում գտնվող քաղաքացիներ
Եթե դուք գտնվում եք արտասահմանում, դիմումը պետք է ներկայացվի առցանց:
Մանրամասն մունիցիպալ հարցեր
Մշտապես ստացվող հարցերը, ինչպես նաև մունիցիպալ դիմումների հարցերը, կարող են պահանջել ավելի մանրամասն ուսումնասիրություն:
Մինոր անձանց ներկայացուցիչներ
Եթե դիմումն առաջացնում է մինոր անձանց մասին, պետք է ներկայացվի նաև ծնողների կամ իրավաբանական ներկայացուցիչների համաձայնությունը:
Դիմումի գործընթացի ավարտ և որոշման կայացում
Դիմումի գործընթացը ավարտվում է որոշման կայացմամբ:
Դիմումի ավարտի հաստատում
Դիմորդը կստանա տեղեկություն, թե ինչ որոշում է կայացվել:
Հնարավոր բողոքարկման գործընթաց
Եթե դիմորդը չի համաձայնում որոշման հետ, կարող է դիմել բողոքարկման համար՝ թերթիկի համապատասխան բաժնում:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
Հայաստանի Հանրապետության հարկային օրենսդրությունը հստակ սահմանում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը, ինչպես նաև պատասխանատվության տեսանկյունից հետևանքները, երբ այդ պարտավորությունները չկատարվում են: Որոշման մեջ նշվում է, որ ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, ենթակա է գանձման, ինչը նշանակում է, որ հարկային մարմինը կարող է կիրառել օրենքով նախատեսված միջոցները:
Այսպիսի միջոցների թվում են հարկային տուգանքները, պարտադիր քրեական պատասխանատվությունը, ինչպես նաև ֆինանսական պարտավորությունների կատարումը:
Հարկային պարտավորությունների չկատարման հետևանքով առաջացած պարտքերը կարող են ավելանալ, եթե մինչ այդ հարկային մարմինը չի իրականացրել վճարման պահանջը, այդ իսկ պատճառով կարևոր է, որ հարկ վճարողները մշտապես լինեն տեղեկացված իրենց պարտավորությունների վերաբերյալ:
Բողոքարկման գործընթացը և իրավական հնարավորությունները
Հարկային մարմինների որոշումների դեմ բողոքարկման գործընթացը հանդիսանում է կարևոր բաղադրիչ, որը թույլ է տալիս ֆիզիկական անձանց պաշտպանել իրենց իրավունքները: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշմանը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», կարելի է բողոքարկել: Բողոքարկման գործընթացը տեղի է ունենում նախատեսված ընթացակարգերով՝ ներառյալ գրավոր դիմումի ներկայացումը:
Խնդրում ենք ուշադրություն դարձնել, որ դիմումը պետք է ներկայացվի 30 օրվա ընթացքում նրանից, երբ որոշումն ուժի մեջ է մտնում: Բողոքարկման գործընթացում կարող են ներգրավվել փաստաբաններ, որոնք կօգնեն ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը և հիմնավորումները:
Բողոքարկման դեպքում հարկավոր է նշել, թե ինչու է հարկային մարմնի որոշումը սխալ, և ինչ փաստեր են ապացուցում դիմողի պահանջը: Բողոքարկման արդյունքում կարող է փոխվել կամ չփոխվել կայացված որոշումը:
Ելք հատկացնել հարկային պարտավորություններից խուսափելու դեպքերում
Երբ հարկ վճարողը չի կարողանում կատարել իր հարկային պարտավորությունները ֆինանսական դժվարությունների պատճառով, ՀՀ հարկային օրենսդրությունը նախատեսում է մի շարք տարբերակներ՝ գումարային պարտավորություններից խուսափելու կամ վճարման պայմանների վերանայման համար:
Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ-ին՝ ներկայացնելով համապատասխան հիմունքներով հիմնավորված դիմում, որտեղ կպատմեն իրենց ֆինանսական վիճակի մասին և կպահանջեն վճարման ժամկետների երկարաձգում կամ հարկային պարտավորությունների մասնակի վերանայում:
Այս գործընթացը կարող է ներառել փաստաթղթերով ապացուցել ֆինանսական անհարմարությունները, ինչպիսիք են՝ եկամուտների կրճատումը, գործազրկությունը կամ առողջական խնդիրները:
Սակայն հարկային մարմինները նման դիմումներ հավանաբար կընդունեն միայն այն դեպքում, երբ դրանք ունեն հիմնավոր փաստեր և համապատասխան դրդապատճառներ, ուստի դիմողը պետք է ուշադիր մոտենա փաստաթղթերի հավաքմանը: