Դիմումի նշանակությունը և այն իր առանձնահատկությունները
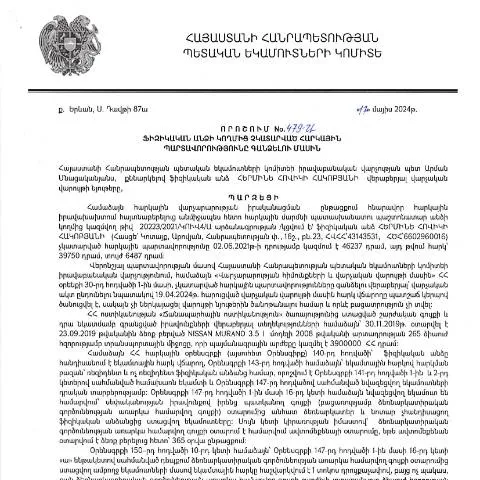
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2027 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 479-Ա որոշումը, իրականում, շատ կարևոր դեր է խաղում հարկային պարտավորությունների կատարումը վերահսկելու գործում: Արդյունավետ հարկային կարգավորումների շրջանակում, այս դիմումը հանդիսանում է այն պաշտոնական փաստաթուղթը, որը թույլ է տալիս պետությանը ստանալ հարկերի չկատարված պարտավորությունները:
Նախևառաջ, պետք է հասկանալ, որ այս ձևը տարբեր է այլ հարկային դիմումներից, որոնք հաճախ բարդացվում են միմյանց հետ: Այստեղ ներկայացված գործընթացը որոշակի առանձնահատկություններ ունի, որոնք պետք է հաշվի առնել:
Դիմելու ժամանակացույցը. Պետության սպասելիքները
Դիմումը ներկայացնելու համար նախատեսված ժամանակը շատ կարևոր է: Այս դիմումը պետք է ներկայացվի պետական մարմիններին մինչև հուլիսի 1-ը: Եթե դիմումը չի ներկայացվում ժամանակին, ապա կարող են կիրառվել վարչական տույժեր:
Հաշվի առնելով ընթացակարգերը, դիմողների կողմից ներկայացված դիմումները դիտարկվում են նվազագույնը 30 աշխատանքային օրերի ընթացքում: Մինչ այդ, պետական մարմինը կարող է պահանջել լրացուցիչ փաստաթղթեր, որոնք անհրաժեշտ են պարտավորությունների ամբողջական վերլուծության համար:
Ուղղորդիչ` դիմումի լրացում և ներկայացում
- Փաստաթղթերի հավաքում: Նախ, հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել ձեր ֆինանսական վիճակը:
- Դիմումի լրացում: Լրացրեք դիմումը հետևյալ հիմունքներով՝ անձնական տվյալներ, հարկային պարտավորությունների մանրամասներ:
- Ներկայացում: Ներկայացրեք դիմումը առցանց կամ ֆիզիկապես՝ ՀՀ ՊԵԿ համապատասխան բաժին:
Ներկայացման եղանակները` առցանց և ավանդական
Այս դիմումը կարող է ներկայացվել երկու եղանակով՝ առցանց և ավանդական՝՝ ֆիզիկապես: Առցանց ներկայացումը թույլ է տալիս ավելի արագ գործընթաց, որտեղ դուք կարող եք օգտագործել ձեր էլեկտրոնային ստորագրությունը:
- Առցանց: Ինտերնետային պորտալի միջոցով, որտեղ հարկային տեղեկատվությունը վավերացված է QR-կոդով:
- Ավանդական: Ֆիզիկական կերպով ներկայացնելով դիմումը տարածքային հարկային տեսչությունում:
Ինչ անել, եթե դիմումը մերժվի
Դիմումը մերժելու դեպքում, դուք պետք է արագ արձագանքի: Առաջին հերթին, ստացեք մերժման պատճառները և արագ արձագանքեք՝ ապահովելով բոլոր անհրաժեշտ փաստաթղթեր և լրացուցիչ տեղեկություններ:
Եթե դիմումը մերժվել է սխալի պատճառով, ապա դուք կարող եք ընդունել նոր դիմում՝ մինչև մեկ ամիս:
Թողարկման պատախանմունքը և հատուկ դեպքերը
Որպեսզի դիմումը լինի արդյունավետ, պետք է հաշվի առնելով հատուկ դեպքերը, ինչպիսիք են արտաքին քաղաքացիները կամ ծանր ֆինանսական իրավիճակում գտնվող քաղաքացիները:
- Արտաքին քաղաքացիներ: Նրանք կարող են դիմել հատուկ կարգով:
- Մինորըկ: Մանրամասները պետք է ներկայացվեն ծնողների կամ օրինական ներկայացուցիչների կողմից:
Պրոցեսի պատմություն և իրավական շրջանակ
Այս փաստաթղթի հիմքում ընկած են հարկային օրենքների բարելավումները, որոնք ուժի մեջ են մտել 2025 թվականի կարգավորումներում: Պետական մարմիններն այս օրենսդրությամբ պատասխանատու են հարկային պարտավորությունների բոլոր կողմերի նկատմամբ:
Այս տեղեկատվությունը կարևոր է, որպեսզի քաղաքացիները կարողանան ճիշտ կատարել իրենց վերահսկողությունը և պահանջները:
Անհրաժեշտ տեղեկություններ դիմումի գործի մասին
Դիմումը պետք է ներկայացվի բոլոր համապատասխան փաստաթղթերով, այդ թվում՝ անձը հաստատող փաստաթուղթ, ֆինանսական տեղեկություններ, և, անհրաժեշտության դեպքում, նաև այլ լրացուցիչ փաստաթղթեր:
| Փաստաթղթի անվանումը | Տեսակ | Նշումներ |
|---|---|---|
| Անձնագիր | Ազգային | Պետք է լինի վավեր |
| Հարկային հաշվետվություն | Ֆինանսական | Հաստատված պետք է լինի |
Հարկային պարտավորությունների կատարումը և հնարավոր պատժամիջոցները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 479-Ա որոշման շրջանակներում, կարևոր է նշել, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր պատժամիջոցների։ Այս պատժամիջոցները կարող են ներառել վարչական տուգանքներ, հաշվետվությունների ժամանակավոր արգելքներ, ինչպես նաև հարկերի ավելացմանը։ Հարկային օրենքի համաձայն, յուրաքանչյուր ֆիզիկական անձ, որն ունի հարկային պարտավորություններ, պարտավոր է հետևել սահմանված ժամկետներին և ներկայացնել հարկային հայտարարագրերը։
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ը իրավունք ունի կիրառել հարկային պարտավորությունների կատարումը պարտադիր ձևով։ Սա կարող է իրականացվել տարբեր մեթոդներով, ներառյալ բանկային հաշվեհամարների արգելափակում և անձնական գույքի բռնագանձում։ Հարկային մարմինները նաև իրավունք ունեն դիմելու դատարան, որպեսզի պարտավորությունները կատարվեն օրենքի սահմաններում:
Դիմումների և փաստաթղթերի ներկայացման գործընթացը
Հարկային պարտավորությունների գանձումն իրականացվում է կախված հարկ վճարողի կողմից ներկայացված փաստաթղթերից։ Դիմելու գործընթացը կարող է իրականացվել առցանց կամ գրավոր ձևով։ Առաջին և ամենակարևոր քայլը հարկ վճարողի կողմից դիմումի ներկայացումն է, որը պետք է ներառի բոլոր անհրաժեշտ տվյալները, ներառյալ ՀՎՀՀ, ՀԾՀ, և պարտքի գումարը։ Այս դիմումը պետք է ուղարկվի ՀՀ ՊԵԿ համապատասխան բաժին։
Դիմումը ներկայացնելուց հետո, հարկ վճարողը կարող է ստանալ տեղեկություններ իր դիմումի ընթացքի վերաբերյալ՝ օգտագործելով օրենսդրությամբ նախատեսված էլեկտրոնային ծառայությունները։ Այդ թվում, հարկ վճարողը կարող է ստուգել իր փաստաթղթերի կարգավիճակը՝ օգտագործելով QR կոդը կամ 16-անիշ թիվ՝ որը հատուկ տրվում է դիմումի հետ միասին։
Հարկային պարտավորությունների վերանայման և հարթման գործընթացը
Ֆիզիկական անձի հարկային պարտավորությունների վերանայման գործընթացը կարող է իրականացվել, եթե հարկ վճարողը ներկայացնի անհրաժեշտ փաստաթղթեր, վկայակոչելով իր իրավունքները յուրաքանչյուր առանձին դեպքում։ ՀՀ ՊԵԿ-ը կարող է ընդունել վերանայում ապացուցող փաստաթղթեր կամ օրենսդրական հիմքեր, որոնք կարող են փոփոխել հարկային պարտավորությունների քանակը կամ ժամկետները։
Հարկային պարտավորությունների հարթման գործընթացի հիմնական նպատակն է հարկ վճարողի և հարկային մարմնի միջև կառուցողական երկխոսության հաստատումը։ Այս տեսանկյունից, հարկ վճարողը կարող է ներկայացնել փաստաթղթերը, որոնք հաստատում են, որ պարտավորությունները չեղյալ են հայտարարելու կամ փոխելու հիմքերը։ Կառավարությունը տրամադրում է առավելություններ, որոնք կարող են օգնել նրանց, ովքեր ունեն ֆինանսական դժվարություններ: