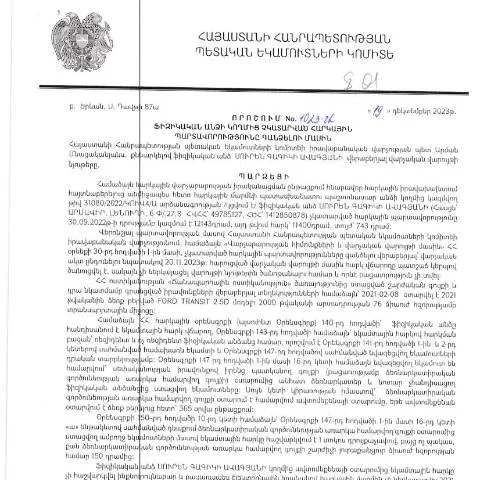
Լրացուցիչ տեղեկություններ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման շուրջ
19.12.2023թ․ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1023-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարումը կարգավորելու գործում։ Այս որոշումը հնարավորություն է տալիս կառավարությանը, մասնավորապես հարկային մարմիններին, կատարելու անհրաժեշտ միջոցառումներ այն անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։
Որոնք են զգալի տարբերությունները այս որոշման և հարակից փաստաթղթերի միջև
Այս որոշումը, ի տարբերություն այլ վճարային հրահանգների կամ հարկային պարտավորությունների վերաբերյալ տարածված փաստաթղթերի, կենտրոնանում է հենց ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարմանը։ Ի տարբերություն, օրինակ, հարկային հայտարարագրման ձևերի, որոնք բազմաթիվ են, այս որոշման շրջանակներում որոշվում են կոնկրետ արարքներն ու պատասխանատվությունները՝ հիմնվելով օրենքի վրա։
Որպես մասնակից, ինչ իրավունքներ և պարտավորություններ ունեք
- Ունեք իրավունք ներկայացնելու բոլոր անհրաժեշտ փաստաթղթերը՝ ապացուցելով հարկային պարտավորությունների կատարումը:
- Պետք է կատարեք միջոցառումները, որոնք կիրագործվեն ձեր նկատմամբ՝ համապատասխան պետական մարմինների կողմից:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել բազմակի հետևանքների, այդ թվում՝ վարչական պատասխանատվության: Ավելին, ուշացման դեպքում կարող են կիրառվել տուգանքներ:
Որևէ փաստաթուղթ ներկայացնելուց առաջ, ինչ փաստաթղթեր պետք է պատրաստել
Որպեսզի ապահովեք արդյունավետ և առանց խնդիրների ընթացքը, կարևոր է նախապես հավաքել հետևյալ փաստաթղթերը՝
- Բանկային հաշվի տեղեկանք
- Անձնագիր կամ նույնականացման քարտ
- Հարկային պարտավորությունների կատարելու վերաբերյալ փաստաթղթերի պատճենները
- Այլ աջակցող փաստաթղթեր, որոնք կարող են բավարարել հարկային մարմինների պահանջները
Բոլոր խնդիրները քննարկելու համար, փորձեք լրացնել որոշման ձևը
Դե, եկեք ուղիղ անցնենք որոշման ձևի մանրամասներին: Այդ ձևը բաղկացած է մի շարք բաժիններից, որտեղ պետք է լրացնել տարբեր տեղեկություններ:
Հարկային պարտավորությունների տեսակների հստակեցում
Առաջին բաժնում անհրաժեշտ է նշեք հարկերի տեսակները, որոնց համար չեք կատարել պարտավորությունները։ Օրինակ՝ եկամտային հարկ, գույքի հարկ և այլն։
Անձնական տեղեկություններ
Այս բաժնում անհրաժեշտ է լրացնել ձեր անձնական տվյալները՝ անվան, ազգությունը, ծննդյան ամսաթիվը, բնակության հասցեն և այլն։
Պարտավորությունների չկատարումը հիմնավորող տեղեկությունները
Այս բաժնում անհրաժեշտ է մանրամասն նկարագրել, թե ինչու չեք կարողացել կատարել ձեր հարկային պարտավորությունները։ Յուրաքանչյուր դեպքում կարիք կլինի ներկայացնել համապատասխան ապացույցներ:
Ընդհանուր ընթացակարգի ժամանակացույցը
Որպեսզի կարգավորումը կատարվի արդյունավետ, կարևոր է հետևել որոշակի ժամանակացույցի:
| Կողմ | Ծառայություն | Ժամկետ |
|---|---|---|
| Հարկատու | Փաստաթղթերի ներկայացում | 15 օր |
| Հարկային մարմին | Ռազմավարական որոշում | 30 օր |
Ինչպե՞ս կարող է այս որոշումը փոխել հարկային պարտավորությունների կատարումը
Այս որոշումը կարող է զգալիորեն ազդել նրանց վրա, ովքեր նախկինում խուսափել են հարկային պարտավորությունների կատարումից։ Այն սահմանում է նոր շրջանակներ, որոնք ներգրավում են հարկային մարմիններին ավելի ակտիվ կերպով։
Փաստաթղթերի ներկայացման ատրիբուտները
Հարկային մարմինները բավականին զգուշավոր են փաստաթղթերի ներկայացման դեպքում, ուստի կարևոր է գործել ըստ ճիշտ ընթացակարգի։ Ամեն մի փաստաթուղթ պետք է լինի ճիշտ համահունչ ներկայացված, երբեք չպետք է դուրս գա սահմանված ձևերից:
Թույլատրելի և արգելված գործողությունները
- Ֆոտո-կապակցման օգտագործումը երբեմն կարող է բարելավել արդյունքը, սակայն այն պետք է լինի համապատասխան՝ թույլատրված չափանիշներին:
- Արգելվում է ցանկացած ձևով կեղծիքների գործածումը:
Դիմումի գործընթացի ավարտ և հաջորդական ընթացք
Դիմումի գործընթացի ավարտից հետո հարկային մարմինները կհայտարարեն իրենց որոշումները, որոնք կարող են լինել ինչպես դրական, այնպես էլ բացասական:
Այսպիսով, հաճախակի դիմումների հիման վրա հարկային մարմինները կկարողանան վարել ցանկացած ընթացակարգ, որը կտա առավելագույն արդյունք:
ՊԵԿ իրավաբանական վարչության որոշման կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1023-Ա որոշումը զգալի ազդեցություն ունի ինչպես հարկային գործառույթների, այնպես էլ քաղաքացիների իրավական պարտավորությունների իրականացման վրա: Այս որոշումը մանրամասնորեն սահմանում է այն ընթացակարգերն ու մեթոդները, որոնք պետք է կիրառվեն հարկային պարտավորությունների գանձման գործընթացում: Փորձագետները նշում են, որ նմանօրինակ փաստաթղթերը անհրաժեշտ են հարկային համակարգի կայունության և թափանցիկության ապահովման համար, քանի որ դրանք հնարավորություն են տալիս քաղաքացիներին պարզորեն հասկանալ իրենց պարտականությունները և հետևանքները:
Հարկային պարտավորությունների խախտման հետևանքները
Ինչպես նշված է որոշման մեջ, ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների: Առաջին հերթին, դա կարող է սպառնալիք ներկայացնել ինչպես անձի ֆինանսական վիճակի, այնպես էլ նրա իրավական կարգավիճակի համար: Հարկային պարտավորությունների չկատարումը կարող է բերել բանկային հաշիվների սառեցման, եկամուտների սահմանափակման և նույնիսկ վարչական պատասխանատվության:
Այս որոշման շրջանակներում նշանակալի են նաև սանկցիաները, որոնց ենթակա են քաղաքացիները: ՀՀ օրենքը սահմանում է, որ հարկային պարտավորությունների չկատարումը կարող է ենթադրել վարչական տուգանքների նշանակումը: Սա կարևոր է, քանի որ քաղաքացիները պետք է հասկանան, որ իրենց գործողություններն ունեն ուղիղ հետևանքներ, որոնք կարող են ազդել իրենց կյանքին:
Սնուցման կարգի ու տեխնոլոգիական լուծումների ներդրում
ՀՀ ՊԵԿ-ը, համարելով հարկային վարչարարությունը ժամանակակից ուղղություններով զարգացնելու անհրաժեշտությունը, սկսել է կիրառել տեխնոլոգիական լուծումներ։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1023-Ա որոշումն ընդգրկում է նաև է-ծառայությունների ներդրումը, որը թույլ է տալիս քաղաքացիներին ավելի հարմարավետ և արագ կարգով կատարել հարկային վճարումներ:
Տեխնոլոգիական նորությունները հնարավորություն են տալիս հարկ վճարողներին հետևել իրենց պարտավորություններին, ստանալ հիշեցումներ և, անհրաժեշտության դեպքում, արագ կապ հաստատել հարկային մարմինների հետ: Սա, իհարկե, նվազեցնում է վարչական բեռը, և ապահովում է, որ քաղաքացիներն ունենան կայուն և արդյունավետ միջոցներ իրենց հարկային պարտավորությունները կատարելու համար: