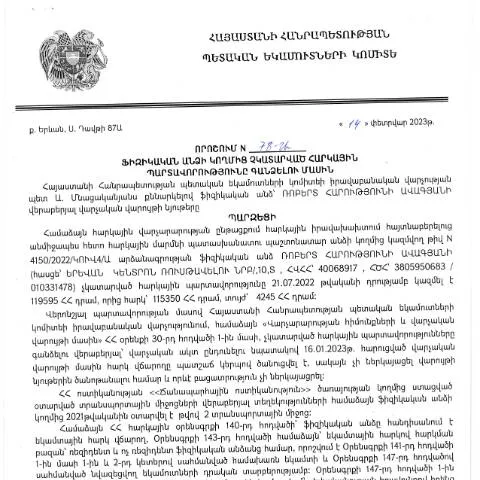
Ներդրումներ ու պարտավորություններ. Ինչպե՞ս է գործում ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը
2023 թվականի փետրվարի 14-ին ՀՀ Պետական եկամուտների կոմիտեի իրավաբանական վարչության պետ Ռոբերտ Ավագյանի կողմից ընդունված որոշումը, որը հրապարակվել է 2023 թվականի ապրիլի 14-ին, հանդիսանում է կարևոր իրավական գործիք, որն ուղղված է ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարելու դեպքերով համապատասխան գործողությունների կատարմանը։ Այն հետևաբար ունի ինչպես իրավական, այնպես էլ սոցիալական արդարացման նշանակություն, քանի որ վերաբերում է հարկային համակարգի արդյունավետությանը և հարկային բարեփոխումների իրականացմանը:
Որոնք են որոշման հիմնական նպատակներն ու գործառույթները
Ծնողը պետք է իմանա, որ այս որոշումը հնարավորություն է տալիս ՀՀ ՊԵԿ-ին վերահսկել ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չեն կատարվում։ Դրա միջոցով կարող են իրականացվել հետևյալ գործառույթները.
- Հարկային պարտավորությունների արձանագրում՝ պարզելու համար, թե արդյոք ֆիզիկական անձանց կողմից հարկերը ժամանակին վճարվում են, թե ոչ;
- Այդ պարտավորությունների կատարման պարտադրանք՝ հարկային մարմնին հնարավորություն տալով իրականացնել համապատասխան միջոցառումներ;
- Հարկային ինֆորմացիայի հավաքում՝ հանրային տվյալների հավաքագրում, որը թույլ է տալիս գնահատել հարկային համակարգի արդյունավետությունը;
Ովքեր են կարողանում դիմել որոշման կիրառմանը
Դիմումը կարող են ներկայացնել այն ֆիզիկական անձինք, ովքեր ենթարկվում են ՀՀ հարկային օրենսդրությանը։ Այսինքն, այն մարդիկ, ովքեր ունեն հարկային պարտավորություններ և դեռևս չկան դիմումում նշված պարտավորությունների կատարման համար:
Դիմումի լրացման գործընթացը. հիմնական քայլերը
Դիմումը համալրելու համար անհրաժեշտ է հետևյալ քայլերը.
- Անձնագրային տվյալների լրացում՝ դիմող անձի անձնագրի տվյալների (անուն, ազգանուն, ծննդյան ամսաթիվ) նշում;
- Հարկային պարտավորությունների նկարագրություն՝ նշելով, թե որ հարկային պարտավորություններ չեն կատարվել;
- Հարկային վճարումների մեջբերում՝ նշելով թույլատրելի ժամկետները և գումարները;
- Հաստատման վկայագրերի ներկայացում՝ եթե անհրաժեշտ է, տրամադրեք համապատասխան վկայագրեր (օրինակ, եկամուտների վերաբերյալ տեղեկանք);
Վճարման ընթացակարգը. ինչպես և ուր ներկայացնել դիմումը
Դիմումը պետք է ներկայացնել առցանց կամ գրավոր ձևով։ Առցանց դիմումը կարող է իրականացվել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որը հեշտացնում է գործընթացը, քանի որ ներկայացնում է հետագայում անհրաժեշտ մեքենայի կողմից ստացված փաստաթղթերի թվայնացումը:
Հարկային մարմիններն ունեն նաև հատուկ սպասարկման կենտրոններ, որտեղ դիմումը կարող է ներկայացվել անձնապես:
Ուշադրության արժանի գրառումներ. ի՞նչ են սպասում դիմորդները
| Դիմումի վիճակը | Նախատեսվող ժամկետը | Գործողություններ |
|---|---|---|
| Ընդունված | 5 աշխատանքային օր | Հարկային մարմինը ուսումնասիրում է դիմումը, հնարավոր է լրացուցիչ տեղեկություններ պահանջվեն; |
| Դիտարկվում է | 10 աշխատանքային օր | Վերլուծվում են ներկայացված փաստերը, պատրաստվում է արձանագրություն; |
| Կնոջը լիազորված | 15 աշխատանքային օր | Դիմումը սպասարկվում է, բայց կարող են անհրաժեշտ լինել լրացուցիչ փաստաթղթեր; |
Փաստաթղթաշրջանառության ընթացքը
Դիմումը ներկայացվելուց հետո, հարկային մարմինը իրականացնում է փաստաթղթաշրջանառություն, որտեղ հաշվի է առնում ներկայացված տեղեկությունները։ Այստեղ կարևոր է նշել, որ գործընթացը կարող է ներառել նաև սահմանված ժամկետներում լրացուցիչ փաստաթղթերի ներկայացման անհրաժեշտությունը:
Հարկային պարտավորությունների իրականացումը. ինչ միջոցառումներ կարող են ձեռնարկվել
Եթե ֆիզիկական անձը շարունակում է չկատարել պայմանավորվածությունները, ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել հարկային պարտավորությունների կատարման ապահովման մեթոդներ, որոնք ներառում են.
- Հարկային հաշվետվությունների ստուգում՝ գույքային կամ գումարային;
- Բացառումներ և հարկային պատիժներ՝ համաձայն Հայաստանի Հանրապետության գործող օրենսդրության;
Եզրափակիչ շեշտադրումներ. ինչ-որ բան, որ պետք է հիշել
Հարկային պարտավորությունների կատարումը հանրային ծառայության կարեւորագույն մաս է կազմում, և յուրաքանչյուր ֆիզիկական անձ պետք է պարտավոր լինի իր դերը խաղալ հասարակության մեջ: ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումը միավորում է դատական և հարկային համակարգերը, ինչը նպաստում է հարկային համակարգի արդյունավետությանը:
Հարկային պարտավորությունների գանձումը. իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.02.2023թ․ որոշման հիմքում են դրված հարկային օրենսդրության պահանջները, որոնք նախատեսում են ֆիզիկական անձանց պարտավորությունների կատարումը: ՀՀ-ում հարկային պարտավորությունները նախատեսվում են ՀՀ հարկային օրենսգրքով, որտեղ ամրագրված են նաև դրանց կատարման մեթոդները: Ուժի մեջ եկած որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձներս չեն կատարել իրենց հարկային պարտավորությունները՝ հետևանքով ինչի՞ նկատի ունեն պետբյուջեի ֆինանսական պակասի աճ:
Շնորհիվ էլեկտրոնային ծառայությունների՝ հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ-ը շարունակական զարգացում է ապրում ծառայությունների էլեկտրոնային համակարգում, ինչը դյուրացնում է հարկային պարտավորությունների գանձման գործընթացը: Ակտիվ օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություններ, քաղաքացիները կարող են առավել արագ և արդյունավետ կերպով կատարել վճարումներ, ստանալ անհրաժեշտ տեղեկություններ և կարճ ժամանակահատվածում լուծել իրենց խնդիրները: Արագության և արդյունավետության համար, հարկային պարտավորությունների մասին տեղեկությունները մատչելի են նաև QR կոդերի միջոցով, ինչը նորարարական քայլ է, որն օգնում է նվազեցնել փաստաթղթերի վերամշակումներին ծախսվող ժամանակը:
Իրավաբանական վիճակագրությունը և պարտավորությունների կատարումը
Հարկային պարտավորությունների գանձման գործընթացը ցույց է տալիս, որ ստացված ֆինանսները թույլ են տալիս պետությանը կատարել սոցիալական ծրագրեր, աջակցել տնտեսությանը և զարգացնել ենթակառուցվածքները: ՀՀ ՊԵԿ-ն մշտապես արտադրում է վիճակագրական զեկուցագրեր, որոնք փաստում են, թե որքան արդյունավետ են իրականացվում հարկային պարտավորությունների գանձման տարբեր մեխանիզմները: Այս վիճակագրությունն օգնում է կառավարության մարմիններին ավելի լավ հասկանալ պետական բյուջեի տիրապետման խնդիրները և նախատեսել համապատասխան միջոցառումներ՝ այդ հարցերով զբաղվելու համար: