Ապահովագրական համակարգի անհրաժեշտությունը՝ հարկային պարտավորությունների կատարողականության խթանման նպատակով
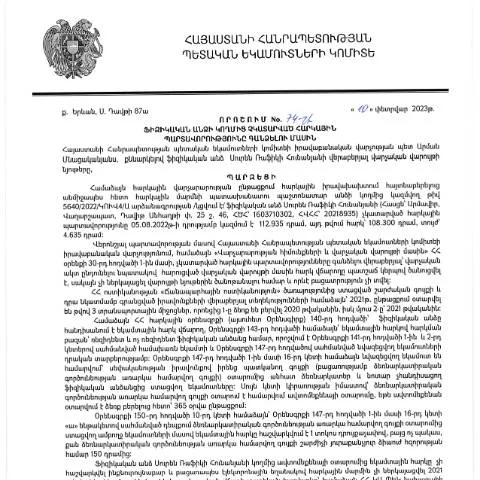
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10․02․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ստանձնում է կարևոր դեր Հայաստանի հարկային համակարգում։ Այս որոշումը չի միայն կարգավորում հարկային պարտավորությունների կատարումը, այլև ընդլայնում է Հայաստանի Հանրապետության քաղաքացիների իրավունքներն ու պարտականությունները՝ ապահովելով հարկային պայմանների թափանցիկություն և հաշվետվողականություն:
Հարկային պարտավորությունների պատմություն և կարգավորում
Հայաստանի հանրապետությունում հարկային պարտավորությունները երբեք չեն եղել անտեսանելի։ Ավելին, ՀՀ հարկային օրենսդրությունը զարգանում է՝ ստեղծելով ավելի հստակ և արդիական համակարգ, որն էքսպանիվացնում է հարկային դաշտը և խթանում է տնտեսության աճը։ 2023 թվականից ուժի մեջ մտնող Կառավարության որոշումը միտված է հարկային պարտավորությունների կատարելագործմանը և ֆինանսական կայունության ապահովմանը:
Հարկային պարտավորությունների կատարման պարտադիր բնույթ
- Այս օրենքը պահանջում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, ապահովել դրանց կատարումը:
- Հարկային պարտավորությունների անտեսումը կարող է հանգեցնել ֆինանսական տուգանքների և այլ պատասխանատվությունների:
Ովքեր են տուժում, եթե պարտավորությունները չկատարվեն
Այդ որոշումը հատկապես վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Ծավալուն գործունեությունը կարող է հանգեցնել հետեւյալ հետեւանքների՝
- Ֆինանսական տուգանքներ, որոնք կարող են լինել զգալի չափերով:
- Իրավական գործընթացներ, որոնց արդյունքում կարող է սահմանվել պարտադիր պահանջմունք:
Կառավարության որոշման ստացման գործընթացը
Այս որոշման շրջանակներում հարկային պարտավորությունների կատարումը հիմնականում պահանջում է համապատասխան փաստաթղթերի տրամադրում և անհատական հաշվետվություն։ Կառավարության որոշումը հրապարակվել է 19․04․2023թ․, հետևաբար քաղաքացիները կարող են սկսել գործընթացը հենց հաջորդ օրը:
Քաղաքացիների իրավունքները
Ակնկալվում է, որ քաղաքացիները պետք է ունենան ճիշտ և ժամանակին տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ:
- Պետք է ունենան 접근 հարկային տեղեկատվության, որը կհանգեցնի պարտավորությունների կատարում:
- Հարկային մարմինները պարտավոր են տրամադրել անհրաժեշտ աջակցություն:
Ֆորմայի կառուցվածքը և լրացման պայմանները
ՀՀ ՊԵԿ-ի կողմից տրամադրված ֆորման պետք է լրացվի ուշադիր՝ հետեւելով հրահանգներին:
| Ռուբրիկա | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Փաստաթղթերում պետք է պատշաճ ձևով նշվի: |
| Հարկային նույնականացման համարը (TIN) | Պարտադիր լրացում, առանց որի ձևը ընդունելի չէ: |
| Վճարման չափը | Պետք է ճշգրտորեն հաշվարկվի: |
Լրացման հիմնական խոչընդոտները
Ֆորմայի լրացման ընթացքում կարող են առաջանալ որոշակի դժվարություններ, օրինակ՝ փաստաթղթերի ոչ ճիշտ լրացում կամ բացթողումներ:
- Պետք է ուշադիր լինել բոլոր պահանջվող դաշտերի լրացմանը:
- Չափերը և գումարները պետք է հաշվարկվեն գծային ձևով:
Հիմնական փաստաթղթերը, որոնք պետք է ներկայացվեն
Անհրաժեշտ է նախապես հավաքել բոլոր փաստաթղթերը, որոնք կարող են աջակցել ձեր հայտի լիարժեք և վստահելի լրացմանը:
- Հարկային հաշվետվության կեղծիքները (եթե կան):
- Թվային վկայականներ, որոնք կհաստատեն անձի ինքնությունը:
Փաստաթղթերի կարգը
Քաղաքացիները պետք է ներկայացնեն փաստաթղթեր ըստ նշված կարգի՝
- Վճարման ապառիկի փաստաթուղթ:
- Հարկային պարտավորության ապացույց:
- Անձնական տեղեկագիր:
Որքան շուտ կարելի է ակնկալել պատասխան
Դիմումն ուղարկելիս կարևոր է իմանալ, որ գործընթացը ենթադրում է որոշակի ժամկետներ:
- Դիմումի ընդունման հաստատումը կարող է տևել մինչև 10 աշխատանքային օր:
- Ավարտական տեղեկություններն ու հնարավոր ֆինանսական պատիժները կարող են ժամանակին տրամադրվել:
Առանձնահատուկ դեպքեր, որոնք կարող են առաջանալ
Հնարավոր են դեպքեր, երբ ֆիզիկական անձինք կարող են դիմել առաջարկությունները, եթե նրանք ունեն միմյանց նկատմամբ հատուկ պայմաններ, օրինակ՝
- Եռակի տնտեսական իրավիճակներ:
- Իրավական հարցերի առկայություն:
Հնարավոր լուծումներ
Դրանք կարող են ենթադրել ընդլայնված ժամանակահատվածներ կամ փոխզիջման հնարավորություններ:
- Ներման կամ փոխհատուցման հայցեր:
- Դիմում՝ ֆինանսական աջակցություն ստանալու համար:
Հարկային պարտավորությունների կատարումը՝ սոցիալական պատասխանատվություն
Այս որոշումը նպաստում է հարկային պարտավորությունների կատարելության բարձրացմանը և սոցիալական պատասխանատվության ձևավորմանը:
Արդյունքում հարկային դաշտը կլրացվի ավելի բարելավված և արդար համակարգով, ինչը կնպաստի Հայաստանի Հանրապետության բնականոն զարգացմանը:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10․02․2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ճշգրտում է այն հիմքերը, որոնց վրա իրականացվում է հարկային պարտավորությունների կատարման գործընթացը։ Այս գործընթացում առաջնային նշանակություն ունի հարկատուի իրավունքները և պարտականությունները, որոնք ներառում են հարկային հաշվետվությունների ներկայացումը, հարկային պարտավորությունների կատարումը և հարկային պարտավորությունների պաշտպանության մեխանիզմները։
Ծրագրի շրջանակներում հարկային պարտավորությունների կատարման գործընթացը ներառում է մի քանի փուլ, որոնք սկսվում են հարկային հայտարարության ներկայացումից և ավարտվում են հարկային պարտավորությունների գանձմամբ։ Հարկային մարմինները պարտավոր են ապահովել բոլոր անհրաժեշտ տեղեկությունների հասանելիությունը պարտադիր վճարների, հաշվետվությունների և այլ պարտավորությունների վերաբերյալ, քանի որ դրանք հանդիսանում են օրենքի պահանջներից։
Հարկային պարտավորությունները չկատարած անձանց իրավունքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նաև անդրադառնում է այն իրավունքներին, որոնք առկա են հարկ վճարողներին, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Ամբողջ գործընթացում հարկատուների իրավունքները պետք է պահպանվեն, ինչպես օրինակ՝ հարցերի ներկայացման իրավունք, որի շրջանակներում հարկ վճարողները կարող են դիմել ՊԵԿ որոշումների վերանայման նպատակով:
Հարկային պարտավորությունները չկատարած անձինք ունեն նաև իրավունքներ, որոնք կապված են հարկային համակարգի առկայության մասին իրազեկման և հաշվետվությունների ներկայացման, ինչպես նաև հարկային մարմինների հետ համագործակցության գործընթացի հետ։ Հարկային մարմինները պարտավոր են տրամադրել բոլոր անհրաժեշտ տեղեկությունները, որոնք պետք են հարկատուին՝ իր պարտականությունները կատարելու համար։ Ընդգծվում է, որ հարկ վճարողը կարող է օգտվել նաև իրավական օգնությունից՝ հարկային գործընթացում իր իրավունքների պաշտպանությամբ։
Հարկային պարտավորությունների դեմ պայքարի միջոցառումներ
ՀՀ ՊԵԿ-ի որոշումը ներառում է նաև հարկային պարտավորությունների դեմ պայքարի միջոցառումները, որոնք միտված են հարկային համակարգի արդյունավետության բարձրացմանը։ Այս միջոցառումները կարող են ներառել տեղեկատվական արշավներ, հարկային կրթության ծրագրեր, որոնք ուղղված են քաղաքացիներին՝ հարկային պարտավորությունների կարևորության և դրանց կատարման անհրաժեշտության մասին իրազեկելու համար։
Նման տեղեկություններ կարող են հասանելի լինել պետական մարմինների կայքերում, որտեղ հարկատուները կարող են գտնել նաև տեղեկություն, թե ինչպես կարող են պահանջել հարկային արտոնություններ կամ օգտվել այլ խթանող միջոցառումներից։ ՀՀ ՊԵԿ-ն ակտիվորեն համագործակցում է այլ պետական մարմինների հետ՝ համատեղ միջոցառումներ կազմակերպելու ուղղությամբ, որոնք նպաստում են հարկային մշակույթի ձևավորմանը և բարձրացնում են հասարակության գիտակցությունը հարկային պարտավորությունների վերաբերյալ։