Բողոքի գործընթացի հիմունքները
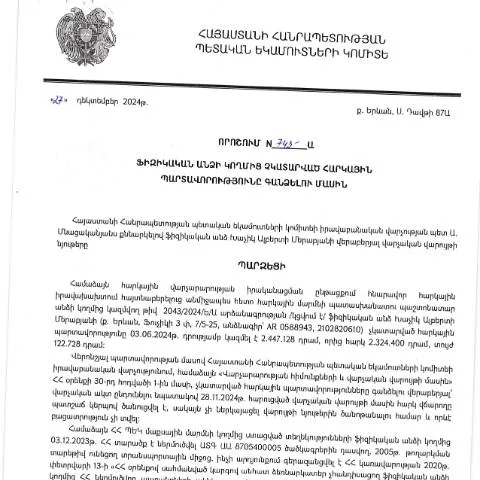
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27․12․2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 743-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների սխեմաների ավելի լավ կազմակերպման ուղղությամբ։ Այս որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ինչն էլ կարող է հանգեցնել տուգանքների և պարտավորությունների առկայության:
Ովքեր կարող են դիմել
Այս ձևը կարող են լրացնել այն բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնք դեռևս չեն կատարվել։ Այնպես որ, յուրաքանչյուր քաղաքացի, ով չի վճարել իր հարկերը, պետք է ուշադիր ուսումնասիրի այս որոշումը և բողոքի գործընթացը:
Դիմելու ընթացակարգը
- Հայտագիր լրացնել - առաջին քայլը ձևի ճիշտ լրացումն է, որտեղ պետք է ուշադիր լինել բոլոր պահանջվող տեղեկատվության նկատմամբ:
- Անձապահ անձը հաստատել - անհրաժեշտ է ներկայացնել փաստաթղթեր, որոնք հաստատում են ֆիզիկական անձի ինքնությունը:
- Լրացված հայտը ներկայացնել - դիմումը կարելի է ներկայացնել ինչպես առցանց, այնպես էլ ֆիզիկապես:
Որտեղ ներկայացնել դիմումը
Դիմումը ներկայացնելու տարբերակները ներառում են առցանց ծառայությունները, ինչը շատ ավելի գրավիչ է ժամանակի և ռեսուրսների խնայողի համար:
- Առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքում՝ օգտագործելով անձնական թվանշան և էլեկտրոնային ստորագիր:
- Ֆիզիկապես՝ հարկային մարմնի գրասենյակներում, որտեղ նախատեսված են համապատասխան բաժանմունքներ:
Ռուբրիկները և լրացման նրբությունները
Դիմումի մեջ կան մի քանի հիմնական ռուբրիկներ, որոնց լրացումը շատ կարևոր է։ Յուրաքանչյուր ռուբրիկի համար հարկավոր է լինել առավելագույնս ուշադիր:
Հայտի հիմնական ռուբրիկները
| Ռուբրիկ | Նկարագրություն | Տվյալների լրացման նրբությունները |
|---|---|---|
| Անուն, ազգանուն | Հավաստիանալու համար անհրաժեշտ է գրել պաշտոնական անվանումը | Խուսափեք ստորագրություններից կամ կրճատումներից |
| Հարկային պարտավորություն | Հայտարարելու համար պարտավորության տեսակը | Գրեք վերջին գումարը, որը պետք է վճարվի |
| Կոնտակտային տվյալներ | Հեռախոսահամար և էլեկտրոնային հասցե | Որպեսզի HM հարկային մարմինը կարողանա հետադարձ կապ հաստատել |
Դիմումը մերժելու վտանգները
Եթե դիմումը լրացված չէ կամ անհրաժեշտ փաստաթղթեր բացակայում են, դիմումը կարող է մերժվել։ Սա կարող է հանգեցնել վճարային տուգանքների, ինչպես նաև իսկապես հուսահատված զգացողությունների:
Ի՞նչ անել մերժման դեպքում
- Նորից ստուգել փաստաթղթերը - համոզվեք, որ բոլոր պահանջվող փաստաթղթերը ներկայացված են:
- Ուսումնասիրել մերժման պատճառները - պարզել, թե ինչու է մերժվել դիմումը:
- Դիմել վերաքննության - եթե կարծում եք, որ դիմումը միանշանակ մերժվել է առանց հիմքերիս, կարող եք դիմել վերաքննության:
Ապահովագրական պայմանները
Այս գործընթացը նաև ենթադրում է որոշակի ապահովագրական պայմաններ, որոնք վերաբերում են վճարներին և տուգանքներին:
- Գումարները, որոնք պետք է վճարվեն, պետք է նշվեն:
- Անհրաժեշտ է վճարել տուգանքները՝ դրանցից խուսափելու համար:
Հնարավոր դեպքերը և բացառությունները
Ստեղծված իրավիճակները կարող են լինել տարբեր, և այդ պատճառով որոշ դեպքեր և բացառություններ կարող են լինել:
Առնչվող դեպքերը
- Դիմումի լրացում թոռների կամ այլ ազգականների կողմից - եթե դիմումը լրացվում է ընտանիքի անդամի կողմից:
- Մասնագիտական ապահովագրություն - որոշ մասնագիտություններ կարող են ունենալ իրենց հատուկ պայմանները:
Նախագծի ավարտն ու ստուգումները
Ավարտելով դիմումը, հարկավոր է սպասել ՀՀ ՊԵԿ-ի մասին պատասխանին:
- Ստանալ հաստատման կամ մերժման կտրոնը:
- Եթե մերժում եք ստացել, ստուգեք հնարավորությունը վերաքննության համար:
- Հաշվետվություն ներկայացնել հարկային մարմիններին:
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27․12․2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 743-Ա որոշումը վերաբերելու է այնպիսի իրավիճակների, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Այդպիսի պարտավորությունները կարող են ծագել տարբեր պատճառներով, այդ թվում՝ ֆինանսական դժվարություններ, տեղեկությունների բացակայություն կամ ուղղակի անգիտություն: Այս դեպքում ՀՀ ՊԵԿ-ն կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց, որը ենթադրում է իրավական քայլեր:
Գանձման գործընթացը կարող է ներառել հետևյալ քայլերը. նախ՝ հարկ վճարող անձին տեղեկացվում է իր պարտավորությունների մասին, որի դեպքում նա կարող է առաջարկել վճարման պայմաններ կամ էլ հակառակ դեպքում, ՀՀ ՊԵԿ-ն կարող է նախաձեռնել հարկային պարտավորությունների հարկային մասնակցության միջոցներ:
Հարկային պարտավորությունների գանձման գործընթացի մասին տեղեկությունները կարելի է ստանալ ՀՀ ՊԵԿ-ի պաշտոնական կայքից, որտեղ ներկայացված են նաև տարբեր ընթացակարգեր, ձևաթղթեր և նորմատիվ իրավական ակտեր:
Սպառողական իրավունքների պաշտպանությունը հարկային պարտավորությունների գանձման ընթացքում
ՀՀ օրենսդրությունը կարևորում է սպառողական իրավունքների պաշտպանությունը, նաև հարկային պարտավորությունների գանձման գործընթացում: Ֆիզիկական անձանց իրավունքները չեն կարող խախտվել, և նրանց պետք է տրամադրվեն անհրաժեշտ տեղեկություններ իրենց պարտավորությունների մասին:
ՀՀ ՊԵԿ-ն պարտավոր է ապահովել, որ յուրաքանչյուր հարկ վճարող անձ կարողանա ներկայացնել իր դիմումը, նշելով ձեռք բերված տեղեկությունները: Սպառողների իրավունքների պաշտպանությունը նշանակում է, որ հարկային գանձման գործընթացը պետք է լինի թափանցիկ և արդարացի՝ հաշվառելով յուրաքանչյուր անձի անհատական իրավիճակը:
Նախկինում գրեթե բոլոր ընթացակարգերը կատարվում էին գրավոր ձևաչափով, սակայն նոր թվային լուծումների ներդրմամբ, այժմ հարկ վճարողները կարող են իրենց դիմումները և փաստաթղթերը ներկայացնել էլեկտրոնային համակարգերի միջոցով, ինչը մեծապես պարզեցնում է գործընթացը:
Հարկային պարտավորությունների կատարման վերահսկողություն և գիտակցման բարձրացում
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գերակատարումը վերահսկելու համար իրականացվում են տարբեր միջոցառումներ: Այս միջոցառումների շրջանակներում իրականացվում են ուսումնասիրություններ, հարկային ստուգումներ, ինչպես նաև տեղեկատվական արշավներ, որոնք ուղղված են հանրության հարկային գիտակցության բարձրացմանը:
Գիտակցման բարձրացման ծրագիրը նախատեսում է հատուկ դասընթացներ, սեմինարներ և իրավական խորհրդատվություններ, որոնց միջոցով քաղաքացիներին տրամադրվում են տեղեկություններ հարկերի մասին, դրանց նշանակության և պարտավորությունների կատարման անհրաժեշտության մասին:
Հարկային միջավայրի բարելավման համար ՀՀ ՊԵԿ-ն ստեղծել է նաև հեռախոսային և էլեկտրոնային աջակցման ծառայություններ, որտեղ քաղաքացիները կարող են ստանալ հարցերի պատասխաններ և աջակցություն: