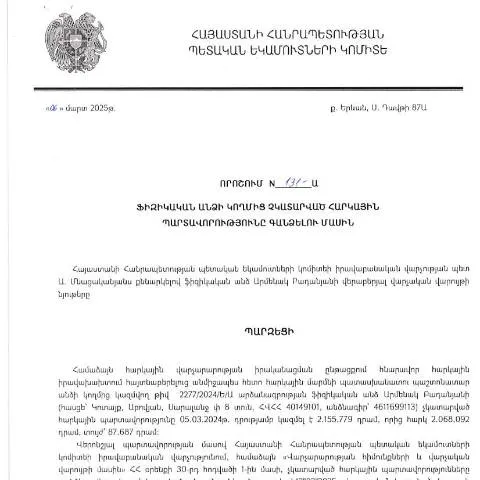
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2025 թվականի մարտի 6-ի որոշման հիմնական նպատակները
2025 թվականի մարտի 6-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմենակ Բադանյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 131-Ա որոշումը հանդիսանում է օրենքի և հարկային կարգի կատարելագործման կարևոր բաղադրիչ: Այս որոշումը նախատեսում է հարկային պարտավորությունների կատարումն ապահովելու մեխանիզմներ, որոնք ուղղված են վճարողների իրավասությունների պաշտպանությանը և հարկային համակարգի արդյունավետության բարձրացմանը:
Որոնք են որոշման հիմնական դրույթները
- Պարտավորությունների պարտադիր կատարման կարգ: Որոշումը սահմանում է, թե ինչ ձևերով և պայմաններով կարող են հարկային պարտավորությունները կատարվել:
- Հարկային պարտավորությունների գանձման գործընթացի մանրամասները: Ներդրվում են նոր կանոնակարգեր, որոնք վերստուգում են պարտային գումարների կարգավիճակը:
- Պատիժային միջոցներ: Արժեքային պատիժներ և վարչական պատասխանատվություն՝ հարկային պարտավորությունները չկատարելու դեպքում:
Տվյալ որոշման տեղակայումը և պատմական համատեքստը
Այս որոշումն ընդունվեց ՀՀ կառավարության ընթացիկ սահմանադրական և օրենսդրական բարեփոխումների շրջանակներում, որոնց նպատակն է բարելավել հարկային վարչարարությունը: Ապագայում պահանջները և նորարարությունները, որոնք ներառված են այս որոշման մեջ, նպատակ ունեն նվազեցնել հարկերի չկատարման մակարդակը և բարելավել պետական եկամուտների հավաքագրումը:
Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2025 թվականի ապրիլի 4-ին, ինչը նշանակում է, որ բոլոր շահագրգիռ կողմերը, այդ թվում՝ ֆիզիկական անձինք և իրավաբանական ներկայացուցիչներ, կարող են ծանոթանալ դրա բովանդակությանը:
Որոնք են թերությունները լրացման դեպքում
Անմիջապես անցնելով փաստաթղթի լրացման գործընթացին, կարևոր է իմանալ, թե որոնք են այն հնարավոր թերությունները, որոնց կարող եք հանդիպել:
- Տվյալների սխալ լրացում: Հաճախ կապված է անձի տվյալների և հարկային պարտավորությունների սխալ ներկայացման հետ:
- Պաշտոնական պահանջների անտեսում: Բազմաթիվ դեպքերում՝ հարկային հաշվետվությունները չեն կազմում համապատասխան ձևաչափով:
- Անցանկալի ուշացում: Ֆիզիկական անձինք հաճախ չեն ցանկանում ժամանակին ներկայացնել իրենց պարտավորությունները, ինչը կարող է բերել վարչական պատիժների:
Անհրաժեշտ փաստաթղթերը և դրանց պատրաստումը
Առանց թերություններ ունենալու համար հարկավոր է նախապատրաստել մի շարք փաստաթղթեր:
| Փաստաթուղթ | Նպատակ |
|---|---|
| Անձնագիր | Անձի նույնականացում |
| Հարկային հաշվետվություն | Հարկային պարտավորությունների ծառայողական արտացոլում |
| Հարկային համարը (TIN) | Հարկային վճարողի նույնականացում |
Փաստաթղթի ներկայացման տարբերակները
Հիմնականում ձևը կարող է ներկայացվել երեք տարբերակով.
- Էլեկտրոնային եղանակով: Հարկ վճարողները կարող են օգտագործել իրենց անձնական հաշիվները՝ ՊԵԿ կայքում:
- Փաստաթղթային ձևով: Անձամբ ներկայացնել համայնքի հարկային մասնաճյուղում:
- Փոստով: Հարկային պարտավորությունների փաստաթղթերը կարող են ուղարկվել նաև նամակներով:
Ամենաարդյունավետ ժամանակացույցը
Փաստաթղթի ներկայացման ժամկետները կարևոր են, քանի որ դրանք կարող են ազդել ձեր հարկային պարտավորությունների վրա:
- Փաստաթուղթի ներկայացման վերջնաժամկետը սահմանված է յուրաքանչյուր հարկային տարվա ընթացքում:
- Օրինակ, 2025 թվականի համար հարկային հաշվետվությունները պետք է ներկայացվեն մինչև 2026 թվականի մարտի 1-ը:
- Եթե ժամկետը չի պահպանվում, կարող են կիրառվել վարչական պատիժներ:
Հարկային պարտավորությունների կատարումը և դրանց հետեւանքները
Հարկային պարտավորությունների ճիշտ և ժամանակին կատարումը թույլ է տալիս խուսափել ոչ միայն վարչական պատժից, այլ նաև տուգանքներից:
- Պատասխանատվություն: Չնայած օրենքի սահմաններում, հարկային պարտավորությունները կարճ ժամկետներում կատարվելու դեպքում, հարկ վճարողները իրավունք ունեն նաև պահանջելու փոխհատուցում:
- Հարկային համակարգի կայունություն: Արդյունավետ հարկային պարտավորությունների կատարումը ապահովում է պետական եկամուտների բարձրացումը:
- Ապանցում: Հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն տուգանքների, այլ նաև քրեական պատասխանատվության:
Նորամուծություններ և սպասվող փոփոխություններ
Հարկային համակարգի կատարելագործման մեջ նախատեսվում են նորամուծություններ, որոնք կվերաբերվեն հարկային պարտավորությունների կատարմանը:
- Էլեկտրոնային ստորագրություն: Նոր փոփոխությունները կգործեն հսկողության և վերահսկողության ուժեղացման մասին:
- Աջակցություն: ՊԵԿ-ը նախատեսում է առավելագույն աջակցություն տրամադրել հարկ վճարողներին:
- Տվյալների ավտոմատացման համակարգ: Կառավարությունը նախատեսում է արտոնյալ պայմաններ՝ հարկային պարտավորությունների բարելավման համար:
Հարկային պարտավորությունների գանձման գործընթացի կարգավորում
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմենակ Բադանյանի կողմից 06․03․2025 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 131-Ա որոշումը նախատեսում է մի շարք կարևոր քայլեր, որոնք ուղղված են հարկային պարտավորություններին չհետաքրքրվող ֆիզիկական անձանց նկատմամբ մասնագիտական մոտեցումներով։ Այս որոշումը, որը պաշտոնապես հրապարակվել է 04․04․2025-ին, ի լրումն հստակեցում է կատարում թե´ հարկային պարտավորությունների կատարման, թե´ դրանց գերազանցման ծավալների վերաբերյալ։
Անդրադառնալով որոշման առանցքը, հարկային մարմինները պարտավոր են իրականացնել օրինական քայլեր, որպեսզի հարկ վճարողները, որոնք չկատարել են իրենց պարտավորությունները, ենթարկվեն համապատասխան գործընթացներին։ Սույն որոշման համաձայն, հարկային մարմինները ունեն իրավասություն կիրառել հարկային պարտավորությունների գանձման գործողություններ՝ ըստ գործող օրենսդրության։
Նշված որոշումը նաև ընդգծում է, որ ֆիզիկական անձը, որը չի կատարել իր հարկային պարտավորությունները, ունի իրավասություն ներկայացնել փաստաթղթեր, որոնք կհիմնավորեն իր վիճակը կամ դիմել իրենց հարկային տարվա ընթացքում կատարված այլ գործողությունների վերաբերյալ։ Այդպիսով, հստակեցված են նաև ընթացակարգերը, որոնք հարկային մարմինները պարտավոր են կատարել՝ անհրաժեշտատեր ձեւակերպումների մշակման և դրանց իրականացման համար։
Իրավական վիճակ և հարկային պարտավորությունների համաչափություն
Միջոցառումների շրջանակներում, ՀՀ ՊԵԿ իրավաբանները նաև վերլուծել են արդիական իրադրությունները, որոնք մեծապես ազդում են ֆիզիկական անձանց հարկային պարտավորությունների կատարողականության վրա։ Ավելին, հարկային կոմիտեն ուսումնասիրում է նաև, թե ինչպես են հարկաբյուջետային համակարգի անբավարարություններն ու վճարումների անհայտ ստանդարտները կարող տանել հարկային տուգանքների և այլ պատասխանատվությունների։
Այսինքն, հարկային պարտավորությունների համակարգի արդյունավետությունը մեծամասամբ կախված է ծրագրային լուծումներից և ավտոմատացված վճարումների համակարգերից, որոնք կարող են զգալիորեն նվազեցնել հարկային պարտավորությունների չկատարումների դեպքերը։ Ավելին, որոշման շրջանակներում նշվում է նաև այն իրավական կողմերը, որոնք վերաբերում են ֆիզիկական անձանց, որոնք կարող են դիմել հարկային մարմիններին՝ հարկային արտոնություններ ստանալու կամ որոշակի ժամանակահատվածի ընթացքում պարտավորությունները կատարելու համար։
Այս ամենը վկայում է այն մասին, որ հարկային համակարգի բարեփոխումները և հարկերի վճարման մշակույթի ձևավորումը պետք է համընկնի քաղաքացիների իրավունքի պաշտպանությանը և դրանք պետք է կառուցվեն նոր տեխնոլոգիաների հիման վրա, ինչը թույլ կտա կանխել հարկային պարտավորությունների չկատարումները։
Քայլեր և ընթացակարգեր հարկային պարտավորությունների պահպանման համար
ՀՀ ՊԵԿ 131-Ա որոշման շրջանակներում նաև սահմանվում են կոնկրետ քայլեր, որոնք պարունակում են հարկային մարմինների աշխատանքը՝ որպեսզի արտոնել հարկ վճարողներին կատարել իրենց պարտավորությունները։ Այս քայլերը շուրջ 3 հիմնական ոլորտ են ընդգրկում՝ հարկային գիտակցության բարձրացում, էլեկտրոնային հարթակների միջոցով հարկային պարտավորությունների իրականացում և մասնագիտական խորհրդատվություններ։
Առաջին հերթին, հարկային գիտակցության բարձրացումը ենթադրում է հասարակության շրջանում հարկային կրթության ու տեղեկատվության տարածում։ ՀՀ ՊԵԿ-ը համագործակցում է տարբեր հասարակական կազմակերպությունների և կրթական հաստատությունների հետ՝ հրապարակելով տեղեկություններ, որոնք կօգնեն քաղաքացիներին ավելի լավ հասկանալ իրենց հարկային պարտավորությունները և դրանց կատարումն ինչպես պետք է արվի։
Երկրորդ, էլեկտրոնային հարթակների միջոցով հարկային պարտավորությունների պահպանումը դառնում է առավելագույնս կարևոր, հատկապես, երբ նկատվի, որ քաղաքացիները ավելի ու ավելի ակտիվորեն օգտագործում են թվային գործիքները։ Նոր համակարգերի ներդրումը թույլ կտա սեղմել վճարումների գործընթացն ու բացահայտել հարկային պարտավորությունների կատարման վիճակը ժամանակին։
Վերջին հերթին, հարկային մարմինները առաջարկում են մասնագիտական խորհրդատվություններ՝ քաղաքացիների հետ կապի համար, որպեսզի նրանք կարողանան ստանալ հստակ և որոշակի պատասխաններ իրենց հարցերին, ինչպես նաև տեղեկություններ՝ հարկային պարտավորությունների կատարելու առավել արդյունավետ ձևերի վերաբերյալ։