Հարկային պարտավորությունների գանձման գործընթացը
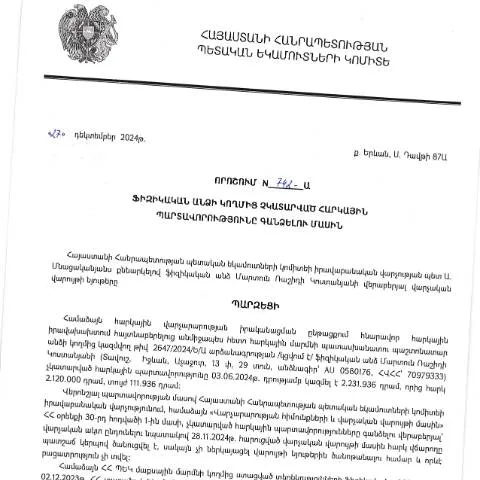
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27․12․2024 թվի “Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին” որոշումը, որը հրապարակվել է 04․04․2025թ․, նախատեսում է այն ընթացակարգը, որով պետական մարմինները կարող են հավաքագրել անհատ անձանց կողմից չկատարված հարկային պարտավորությունները։ Այս որոշումը կարևոր է, քանի որ այն մանրամասնորեն կարգավորում է հարկային պարտավորությունների գանձման գործընթացը, ինչպես նաև իրավունքն ու պարտականությունները, որոնք ունեն ֆիզիկական անձինք։
Ո ktoի է ենթակա պարտավորությունների գանձման գործընթացը
- Հարկային պարտավորությունների չկատարման դեպքեր
- Գանձման գործընթացի իրավական հիմքերը
- Հարկային մարմինների կողմից իրականացվող գործողություններ
Ինչպես նշված է որոշման մեջ, հարկային պարտավորությունների գանձման գործընթացը կարող է սկսվել այն դեպքում, երբ անհատը չի կատարել իր հարկային պարտավորությունները սահմանված ժամկետում։ Սա կարող է ներառել ինչպես եկամտային, այնպես էլ այլ հարկեր։
Անձնային տեղեկությունները և պարտադիր փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է ունենալ որոշակի փաստաթղթերը, որոնք պետք է ներկայացվեն համապատասխան մարմնին։ Ընդդեմ հարկային պարտավորությունների գանձման դիմումը պահանջում է հետևյալ տեղեկությունները.
- Հարկ վճարողի անունը և ազգանունը
- Հարկային նույնականացման համար (ՀՎՀՀ)
- Անձնագիր կամ այլ նույնականացնող փաստաթուղթ
- Հարկային պարտավորությունների վերաբերյալ տեղեկություններ
Այս փաստաթղթերը պետք է պատրաստվեն և ներկայացվեն առաջին հերթին հարկային մարմիններին, քանի որ դրանք անհրաժեշտ են գործընթացի ընթացքը ապահովելու համար։
Դիմումի ձևակերպման մանրամասները
Դիմումը պետք է լրացվի ճշգրիտ և մանրամասնությամբ՝ նշելով բոլոր անհրաժեշտ տեղեկությունները։ Վերջինս պետք է լինի միուս մեկ էջում, որտեղ առկա են բոլոր պահանջվող տողերը։ Հարկային մարմինները հնարավոր է, որ պահանջեն լրացուցիչ փաստաթղթեր, որոնք խաղում են կարևոր դեր ՝ պարտավորությունների ճիշտ գնահատման համար։
Մասնավորապես՝ դիմողները և նրանց պարտականությունները
Դիմողը կարող է լինել ցանկացած ֆիզիկական անձ, որը պարտավորվում է վճարել հարկեր։ Որոշ դեպքերում, կան նաև բացառություններ՝ օրինակ՝ եթե դիմողը գտնվում է կենսաթոշակային տարիքին, կամ ունի առողջական խնդիրներ, որոնք խանգարում են նրա աշխատանքային գործունեությանը։
Այս անելիքները պետք է մանրամասնորեն ներկայացվեն դիմումը լրացնելու ընթացքում, որպեսզի հնարավոր լինի իրավական օգնություն ստանալ՝ հարկային մարմնից։
Քաղաքացիների իրավունքներն ու պարտականությունները
- Իրավունք ստանալ հարկային մարմնից պարզաբանումներ
- Պարտավորություն ներկայացնել բոլոր պահանջվող փաստաթղթերը
- Հարկային մարմնի կողմից ներկայացրած որոշումները վիճարկել
Դիմողները իրավունք ունեն նաև ստանալու տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ՝ սահմանված օրենքների ու կարգավորումների շրջանակներում։
Գանձման ընթացակարգը՝ քայլ առ քայլ
- Դիմումի լրացում։ Հարկ վճարողը պետք է լրացնի համապատասխան ձևը՝ նշելով իր տվյալները։
- Փաստաթղթերի հավաքում։ Հարկ վճարողը պետք է հավաքի բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են պահանջվել։
- Դիմումի ներկայացում։ Դիմումը պետք է ներկայացվի հարկային մարմնին՝ անձամբ, կամ էլ էլեկտրոնային եղանակով։
- Համաձայնության սպասում։ Հարկային մարմինը պետք է որոշում կայացնի սահմանված ժամկետում, որը կարող է տևել մինչև 30 օր։
- Միավորումների հավաքում։ Եթե անհրաժեշտություն լինի, հարկային մարմինը կարող է պահանջել լրացուցիչ փաստաթղթեր՝ խնդրին առավել մանրամասն անդրադառնալու համար։
Պատասխանատվություն և հետևանքներ
Եթե պարտավորությունները չկատարվեն ժամանակին, հարկ վճարողը կարող է ենթարկվել պարտադիր տուգանքների։ Այս տուգանքները կարող են լինել տարբեր չափերի՝ կախված չկատարված պարտավորությունների չափից։
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, հարկ վճարողը իրավունք ունի դիմել վերաքննիչ մարմնին՝ հարկային մարմնից ստացված որոշման վերաբերյալ։ Դիմումի մերժման պատճառները պետք է մանրամասն նկարագրված լինեն, և դիմողը իրավունք ունի դրանք վիճարկել՝ ներկայացնելով չհիմնավորված փաստարկներ կամ լրացուցիչ տեղեկություններ։
Քայլեր մերժումից հետո
- Վերլուծել մերժման պատճառները
- Պատրաստել վերաքննիչ դիմումը
- Պարունակել կապը հարկային մարմնի հետ՝ հարցերի դեպքում
- Հաշվի առնել լրացուցիչ փաստաթղթերի մատուցումը
Դիմումի ուղարկման տարբերակները
Դիմումը կարող է ներկայացվել տարբեր եղանակներով։ Կան մի քանի տարբերակներ, որոնցից յուրաքանչյուրն ունի իր առավելությունները և թերությունները։
| Ուղարկման եղանակ | Ավելիություն | Թերություն |
|---|---|---|
| Արդյունաբերական կամ առցանց | Ապրանքները արագ են ստացվում | Հնարավոր տեխնիկական սխալներ |
| Փոստով | Որպեսզի ավելի պաշտոնական լինի | Մեծ թվով ժամանակատար |
| Անձամբ հանձնման միջոցով | Կարող եք անմիջապես պարզաբանումներ ստանալ | Դիտարկման համար երկար ժամանակ |
Դիմումն ավելացնելու դեպքում, հարկ վճարողը պիտի ստանա QR կոդ կամ 16-հիշողային ծածկագիր, որը պետք է պահպանել, քանի որ այն ենթադրում է, որ դիմումը հաջողությամբ հաստատվել է։
Երեխաների իրավական կարգավիճակը
Երբ խոսքը վերաբերում է անդամների հարկային պարտավորություններին, կարևոր է ուշադրություն դարձնել այն հանգամանքներին, երբ դիմողը երեխա է։ Երբ երեխան չի կարողանում ինքնուրույն կատարելու պարտավորություններ, ծնողները կամ օրինական ներկայացուցիչները պետք է ներկայացնեն հարցերը։
Այստեղ կարևոր է, որպեսզի ներկայացվեն բոլոր փաստաթղթերը, որոնք վկայում են երեխայի իրավունքը՝ հարկային մարմինների հետ։
Հասարակության անդամները պետք է ուշադիր լինեն, երբ խոսքը գնում է երեխաներին։ Հարկային պարտավորությունները չեն կարող հաստատվվել նստավայրից, եթե երեխան արձակվի։
Արտասահմանցի քաղաքացիների համար
Երբ խոսքը վերաբերում է արտասահմանցի քաղաքացիներին, հարկային պարտավորությունները կարող են տարբեր լինել, եթե նրանք բնակվում են ՀՀ-ում։ Նրանք պետք է ներկայացնեն համապատասխան փաստաթղթեր, որոնք կսպասարկեն իրենց իրավունքները, աջակցություն բերելու և պարտավորությունները կատարելու համար։
Հարկային պարտավորությունների կատարման կարգը
ՀՀ օրենքներով, ֆիզիկական անձի հարկային պարտավորությունները ենթադրում են, որ յուրաքանչյուր քաղաքացի պարտավոր է ժամանակին և լիարժեք կատարել իր հարկային պարտավորությունները: Հարկային պարտավորությունների կատարումը պարտադիր է, և յուրաքանչյուր տույժ, տուգանք կամ պարտավորության չկատարումը կարող է հանգեցնել վարչական պատասխանատվության: 27․12․2024թ․ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 742-Ա որոշումն առանձնացնում է հարկային պարտավորությունների չկատարման դեպքերը, ինչպես նաև ներկայացնում է դրանց լուծման գործընթացը:
Հարկային պարտավորությունների կատարման կարգը կարգավորվում է ՀՀ հարկային օրենսդրությամբ և ենթադրում է, որ ֆիզիկական անձը նախ պետք է իրականացնել հարկային հայտարարագիր, որտեղ նա նշում է իր ստացված եկամուտները և հնարավոր ծախսերը, որոնք կարող են ազդել հարկի հաշվարկման վրա: ՊԵԿ-ը, հարկային հայտարարություններն ստանալուց հետո, ունի իրավունք ստուգել դրանք ու պարզել, թե արդյոք քաղաքացին կատարել է իր պարտավորությունները:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել տուգանքների և այլ վարչական պատասխանատվության: 742-Ա որոշումը հատուկ ուշադրություն է դարձնում նման դեպքերի վրա, ընդգրկելով նաև այնպիսի հարցեր, ինչպես` վերականգնողական գործընթացները և պարտավորությունների կատարումը հարկային մարմինների կողմից:
Նշված որոշման համաձայն, ՊԵԿ-ը իրավունք ունի կիրառել հարկային պարտավորությունների նկատմամբ վարչական մեխանիզմներ, որոնք կարող են ներառել հարկային տուգանքներ, վարչական բողոքներ և նույնիսկ պարտավորությունների բռնագանձում: Այս միջոցները կիրառում են, երբ ֆիզիկական անձը չի արձագանքում հարկային պարտավորությունները կատարելու պահանջներին, և նրանց նպատակն է ապահովել հարկային պարտավորությունների կատարումը:
Հարկային պարտավորությունների բռնագանձման գործընթացը
Հարկային պարտավորությունների բռնագանձման գործընթացը սկսվում է, երբ ՊԵԿ-ը ճանաչում է, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Այս գործընթացում հիմնական քայլերից մեկը քաղաքացիներին ծանուցելն է իրենց պարտավորությունների մասին: Ծանուցումը, որը ֆիզիկական անձը ստանում է, կարող է ներառել տեղեկություններ պարտավորությունների մասին, ժամկետների մասին, ինչպես նաև տեղեկություն այն մասին, թե ինչքան գումար պետք է վճարել:
Եթե ֆիզիկական անձը շարունակաբար չի կատարում իր պարտավորությունները, ՊԵԿ-ը կարող է անցնել հարկային պարտավորությունների բռնագանձման գործընթացին, որը ներառում է նաև դատարանների միջոցով օրենքի առջև պատասխանատվություն: Այդ գործընթացի ընթացքում կարող են կիրառվել նաև տարբեր միջոցներ, ներառյալ դրամական միջոցների բռնագանձում, անշարժ գույքի կամ շարժական գույքի բռնագանձում:
Այս պայմաններում կարևոր է, որ ֆիզիկական անձը շատ հստակ տեղեկացված լինի իր իրավունքների և պարտականությունների մասին, ինչն օգնում է նրան ավելի ճիշտ և արդյունավետ կատարել իր հարկային պարտավորությունները: