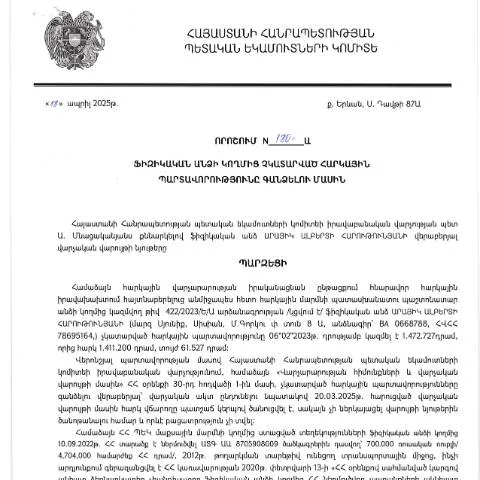
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.04.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 180-Ա որոշում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2025 թվականի ապրիլի 18-ին կայացված 180-Ա որոշումը կարևոր փաստաթուղթ է, որն ապահովում է հարկային պարտավորությունների կատարումը և դրանց գանձումը ֆիզիկական անձանց կողմից: Այս փաստաթուղթը վերաբերում է այն անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և նախատեսում է իրավական գործողություններ՝ դրանց կատարումը ապահովելու նպատակով:
Ովքե՞ր են պարտավորությունները չկատարած անձինք
Վերոնշյալ որոշման շրջանակներում առանձնահատուկ ուշադրություն է դարձվում այն ֆիզիկական անձանց, ովքեր չունեն այդպիսին ծանոթություն կամ ովքեր կրկին ու կրկին չեն կատարել իրենց հարկային պարտավորությունները: Առաջին հերթին, հարկ է նշել, որ հարկային պարտավորությունները չեն սահմանափակվում միայն եկամտային հարկով, այլ ընդգրկում են նաև այլ հարկեր, որոնք կարող են ներկայացվել պետական բյուջե:
- Այդ անձինք կարող են լինել, օրինակ, սեփականատերերը, որոնք չեն ներկայացրել եկամտային հարկի հաշվետվություններ:
- Մյուս օրինակները կարող են լինել աշխատավարձի հարկի չկատարման դեպքերը:
- Բացի այդ, առևտրային գործունեություն ծավալող անձինք, որոնք չեն կատարել հարկային պարտավորությունները:
Դիմումի պատրաստման և լրացման գործընթացը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 180-Ա որոշման հիման վրա, պարտավոր անձը պետք է դիմի համապատասխան տեղամաս: Դիմումը լրացնելու ընթացքում կարևոր է կուտակել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են պարտավորությունների չկատարումը:
Հիմնական փաստաթղթերը
- Հարկային պարտավորության հաշվետվություններ:
- Ինքնակա՞ն տեղեկություններ, որոնց վրա հիմնված է դիմումը:
- Անձնագրի պատճեն:
Լրացուցիչ փաստաթղթեր
Ավելին, հնարավոր է, որ անհրաժեշտ լինի նաև լրացուցիչ փաստաթղթեր, որոնք կարող են չորս կողմերից հայտնաբերված պարտավորությունների վերաբերյալ:
Ժամկետները և ընթացակարգը
Դիմումը պետք է ներկայացվի մասնագիտական մարմիներին 2025 թվականի մայիսի 23-ից հետո՝ ինչպես որոշման հրապարակման օրից:
- Առաջին քայլը՝ դիմումը ներկայացնել 30 օրվա ընթացքում:
- Հաջորդ քայլում, հարկային մարմինները պետք է ստուգեն և իրականցնեն անհրաժեշտ գործողությունները:
- Հնարավորության դեպքում, արդյունքները պետք է հայտնվեն 15-30 օր հետո:
Ֆորմայի մանրամասները
Դիմումը հստակ կառուցվածք ունի, որտեղ յուրաքանչուր բաժինը պահանջում է մանրամասն լրացում:
| Բաժին | Նկարագրություն | Ծածկագրեր |
|---|---|---|
| Անուն | Լրացնել հաշվի առնելով անձի ինքնությունը: | Անուն, ազգանուն: |
| Տվյալներ | Անձի հասցեն, հեռախոսահամարը: | Հեռախոսահամար, բնակության հասցե: |
| Հարկային պարտավորություն | Ներկայացնել պարտավորության տեսակը: | Պարտավորության գումարը: |
Որոշման չեղարկման կամ մերժման դեպքում
Ամեն դեպքում, եթե դիմումը մերժվի, ապա ֆիզիկական անձը պարտավոր է հետագայում ներարկել նկատողություններ կամ լրացուցիչ փաստաթղթեր:
- Նախքան մերժման դիմումը, հարկ է ստուգել բոլոր փաստաթղթերը:
- Եթե որևէ փաստաթուղթ բացակայում է, դիմումը կարող է չընդունվել:
Դիմումի ներկայացման ընթացակարգը
Դիմումը ներկայացնելու գործընթացը պետք է իրականացվի շատ ուշադիր:
- Փաստաթղթերի պատրաստում:
- Դիմումի լրացում:
- Դիմումն ուղարկելը համապատասխան մարմնին:
- Պատասխան ստանալը:
Հաջորդ քայլը, որպես իրավական լիազորություն, ենթադրում է, որ ֆիզիկական անձը կարող է ներգրավվել նաև իրավաբանական խորհրդատվության:
Հարկային պարտավորությունների կատարումը` համընդհանուր տեսանկյունից
Այսպիսի որոշումը և համապատասխան գործընթացները շատ կարևոր են պետական բյուջեի համար և բնակչության նկատմամբ իրավունքների պաշտպանությունը:
Դրանց իրականացումը մեկ անգամ ևս ցույց է տալիս, թե ինչ դեր ունեն հարկային մարմինները՝ ապահովելու համար հանրային շահերը և կանխելու հարկերից խուսափելու դեպքերը:
Նոր որոշման առանցքը և դրա ազդեցությունը հարկային պարտավորությունների կատարումի վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.04.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 180-Ա որոշումը կարևորագույն քայլ է, որը նպատակ ունի բարձրացնել հարկային կարգապահությունը և նվազեցնել հարկային պարտավորությունների չկատարումը:
Այս որոշման հիմքում ընկած են մի շարք հիմնախնդիրներ, որոնց մասին քննարկումները հաճախ են ծավալվում: Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է ունենալ անդառնալի հետևանքներ, ինչպես ֆիզիկական անձի ֆինանսների համար, այնպես էլ երկրի տնտեսական իրավիճակի համար: Այսօրինակ, վճարումների բացակայությունը կարող է բերել պետության բյուջեի նվազմանը, ինչը հանգեցնում է սոցիալական ծրագրերի ֆինանսավորման կրճատման:
Ավելին, 180-Ա որոշումն տալիս է իրավաբանորեն կանխատեսելի շրջանակներ, որտեղ հարկատուները կարող են ակնկալել որոշակի հստակություն նրանց պարտավորությունների կատարման մեջ: Դա, իր հերթին, կարող է նպաստել հարկային մասնակցությանը և բարելավել հարկային մշակույթը հանրության մեջ:
Դատարանի պրակտիկայում 180-Ա որոշման կիրառությունն ու իրավաբանական հետևանքները
Նախքան 180-Ա որոշման ընդունումը, հարկային պարտավորությունների չկատարումը հաճախ հանգեցնում էր դատական հայցերի, որոնք լայնորեն օգտագործվում էին այն ֆիզիկական անձանց կողմից, որոնք չէին կարողանում բավարարել իրենց հարկային պարտավորությունները: Այսօր, նորակի օրենքը նպատակ է հստակեցնելու դատարանի պրակտիկան և ձևավորելու մի զարգացման մոդել, որը առանձնացնում է հարկային պարտավորությունների կատարումը:
180-Ա որոշման ընդունումը կարող է ազդել նաև դատական մարմինների կողմից կիրառվող քաղաքականության վրա, քանի որ այն կարող է ընդգծել հարկային վարչության առաջնահերթությունները և առաջնային նպատակները: Սահմանափակ իրավախախտումները, որոնք կապված են հարկային պարտավորությունների չկատարման հետ, պետք է քննվեն ոչ միայն վարչական մակարդակում, այլև իրավաբանական գործընթացներում:
Բացի այդ, այս որոշման կիրառումը կարող է հանգեցնել նոր դատական պրակտիկայի ձևավորմանը, որը կկարգավորի դեպքերը, երբ հարկատուները չեն կատարում իրենց պարտավորությունները և խուսափում են վճարելուց: Դատարանները, հնարավորություն ունենալով վերանայել այս նոր որոշումը, կարող են նպատակահարմար վարքագիծ դրսևորել, ինչն ի վերջո կնպաստի հարկային պարտավորությունների կատարելության մակարդակի բարձրացմանը:
Հարկային պարտավորությունների կատարումը և ֆիզիկական անձանց իրավունքները
180-Ա որոշումը նաև անդրադառնում է ֆիզիկական անձանց իրավունքներին, որոնք կարող են պաշտպանվել հարկային պարտավորությունների կատարումից հետո: Որպեսզի հարկատուները կարողանան արդյունավետորեն պաշտպանել իրենց իրավունքները, կարևոր է, որ նրանք տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին:
Այս նշանակալի որոշումը ապահովում է իրավական պաշտպանություն այն ֆիզիկական անձանց համար, որոնք ցանկանում են դիմել վարչական դատարան կամ դիմել այլ իրավական միջոցների: Ֆիզիկական անձինք պետք է իմանան, որ որոշման հիմքում ընկած են ոչ միայն վարչական կարգադրությունները, այլև նրանց իրավունքները, որոնք կարող են պաշտպանվել դատարանում:
Ավելին, ֆիզիկական անձանց իրավունքները պաշտպանելու նպատակով, налоговые органы պետք է ապահովեն համապատասխան տեղեկատվություն և խորհրդատվություն նրանց համար: Այդ իսկ պատճառով, հարկային վարչությունը պարտավոր է տրամադրել պարզ, հասկանալի և մատչելի տեղեկատվություն հարկային պարտավորությունների մասին, որպեսզի ֆիզիկական անձինք կարողանան ճիշտ գնահատել իրենց իրավիճակը և համապատասխան ձևով արձագանքել համապատասխան պաշտոնական հրահանգներին: