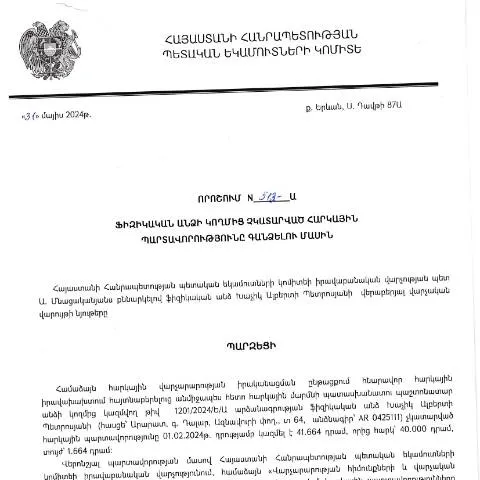
Հարկային պարտավորությունների կարգավորմանը վերաբերող փաստաթուղթ
Հարկային պարտավորությունների կարգավորման գործընթացը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի կարևոր իրավական պարտավորություն: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (513-Ա) կարևոր նշանակում ունի տվյալ գործընթացում: Այս փաստաթուղթը, որը հանրայնացվել է 21․06․2024թ., ծածկում է այն իրավիճակները, որտեղ ֆիզիկական անձը չի կարողացել կատարել իր հարկային պարտավորությունները, և դրա հետևանքով ենթադրվում է հարկային պարտավորությունների գանձում:
Ովքե՞ր են փաստաթղթի շահառուները
Ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները, անհրաժեշտ է ներկայացնել այս փաստաթուղթը: Հարկային պարտավորությունները կարող են տարբեր լինել՝ կախված յուրաքանչյուր individuais- ի ֆինանսական վիճակից: Նրանց համար, ովքեր ունեն հարկային պարտավորություններ, կարևոր է հասկանալ, թե ինչո՞ւ դրանք չեն կատարվել:
- Ֆինանսական խնդիրներ: Որպեսզի մի անձ կարողանա լրացնել փաստաթուղթը, անհրաժեշտ է իմանալ, թե ինչու չի կատարվել հարկային պարտավորությունը: Արտաքին հանգամանքները, գործազրկությունը կամ այլ ֆինանսական դժվարություններ կարող են լինել պատճառներից:
- Ինֆորմացիայի բացակայություն: Որոշ մարդիկ կարող են չիմանալ իրենց պարտավորությունների մասին, և այդ պատճառով էլ չեն կատարում դրանք:
- Ոստիկանական հետաքննություն: Եթե անձի նկատմամբ իրավական գործողություններ են ձեռնարկվում, այս էլ կարող է բերել հարկային պարտավորությունների չկատարմանը:
Հարկադիր կատարումն ու գործընթացը
Փաստաթուղթը ներկայացնելուց հետո, հարկային ծառայությունները պարտավոր են իրականացնել հարկադիր կատարումը: Այս գործընթացը տարվելու է հետևյալ փուլերով:
- Փաստաթղթի ընդունում: Կառավարության որոշման հիման վրա, հարկային ծառայությունը ընդունում է հանդիպող ֆիզիկական անձից փաստաթուղթը:
- Վերլուծություն: Հարկային ծառայությունն իրականացնում է ներկայացված փաստաթուղթը՝ վերլուծելու համար, թե արդյոք հարկային պարտավորությունները երբևէ գոյություն ունեցել են:
- Նախնական ծանուցում: Եթե ժամկետները խախտված են, պաշտոնյաները պարտավոր են ծանուցել ֆիզիկական անձին՝ դեռևս հնարավորություն տալով իր պարտավորությունները կատարել:
- Հարկադիր կատարումը: Եթե անձը չի կատարում պարտավորությունը, հարկային ծառայությունը կարող է սկսել հարկադիր կատարողական գործողություններ:
Պատրաստման գործընթացի մանրամասները
Փաստաթղթի լրացումը պահանջում է մանրակրկիտ ուշադրություն ու ճիշտ տվյալների տրամադրում: Դիտարկենք, թե ինչ տեղեկություններ են պահանջվում:
| Տեղեկություն | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Պարտավոր անձի լրիվ անունը: |
| Հարկային հասցե | Նշել հարկային գրանցման հասցեն: |
| Անձնագիր | Անձնագրի տվյալները, որոնցով հաստատվում է անձի ինքնությունը: |
| Հարկային պարտավորության տեսքը | Նշել, թե որ տեսակի պարտավորություններն են չկատարվել: |
| Հարկային պարտավորությունների գումար | Պարտավորությունների ընդհանուր գումարը: |
Դրական և բացասական կողմերը
Հարկային պարտավորությունների բացակայությունը կարող է բերել ինչպես դրական, այնպես էլ բացասական հետևանքների:
- Դրական կողմեր:
- Թույլ է տալիս անձին օրենքի շրջանակներում լուծել իր խնդիրները:
- Հնարավորություն է տալիս նորից դառնալ հարկ վճարող:
- Բացասական կողմեր:
- Այն կարող է բերել ֆինանսական պատիժների:
- Հնարավորություն է, որ անձը չի կարողանա օգտվել պետական ծառայություններից:
Փաստաթղթի ներկայացման ընթացակարգեր
Ներկայացնելով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, կարևոր է իմանալ իր ներկայացման տարբեր ալիքները:
Էլեկտրոնային ծառայություն
ՀՀ ՊԵԿ-ի կայքում առկա է էլեկտրոնային ծառայություն, որը հնարավորություն է տալիս փաստաթուղթը ներկայացնել առցանց: Այս միջոցը ապահովում է արագություն ու արդյունավետություն:
Փաստաթուղթ ներկայացնելիս
Ուղղակի անձամբ ներկայացնելը անհրաժեշտ է, եթե անձը չունի դիմումի համար էլեկտրոնային ստորագրություն կամ այլ դժվարություններ կան:
Փաստաթղթի ողջ գործընթացի հաջորդականությունը
Այս փաստաթուղթը մաս է կազմում ավելի լայն հարկային գործընթացի: Այն կարող է ունենալ տարբեր փուլեր, որոնք կարող են էապես ազդել այդ գործընթացի վարվելակերպի վրա:
- Հարկային ծառայության հետ աշխատանքի մեկնարկ:
- Հարկային պարտավորությունների կատարումը:
- Վեճերի կարգավորում:
- Վերադառնալու գործընթաց:
Փաստաթղթի իրավական բազան
Հարկային պարտավորությունների կարգավորումը հիմնված է ՀՀ օրենսդրության վրա, մասնավորապես՝ Հարկային օրենսդրության հիմնական սկզբունքները: Սա ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պարտավոր է կատարել իր հարկային պարտավորությունները՝ համապատասխան օրենքներին:
Ի վերջո, ինչ են խորհուրդ տալիս մասնագետները
Բազմաթիվ իրավական մասնագետներ խորհուրդ են տալիս, որ ֆիզիկական անձինք հետևեն իրենց հարկային պարտավորություններին, որպեսզի բացարձակապես չհայտնվեն հարկային պարտավորությունների նկատմամբ:
Այսպիսով, հարկային պարտավորությունների, դրանց կարգավորման և համապատասխան փաստաթղթերի ներկայացման գործընթացը չափազանց կարևոր է յուրաքանչյուր ֆիզիկական անձի համար:
Առանձնահատկություններ և հետևանքներ հարկային պարտավորությունների գանձման ընթացքում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 513-Ա որոշումը հիմնված է հարկային օրենսդրության վրա, որը նախատեսում է հարկային պարտավորությունների կատարման գործընթացը: Այս որոշումը խիստ անհրաժեշտություն է այն ֆիզիկական անձանց համար, ովքեր խախտել են իրենց հարկային պարտավորությունները: Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն նախքան հարկային պարտքի մուտքագրման գործընթացը:
Առաջին հերթին, հարկային մարմինը պետք է կատարի համապատասխան ծանուցում, որտեղ մանրամասն ներկայացվում են հարկային պարտավորությունները և դրանց մարման ժամկետները: Եթե ֆիզիկական անձը չի արձագանքում նման ծանուցմանը, ապա նախաձեռնվում է պարտքի գանձման գործընթացը: Այս գործընթացը կարող է ներառել հարկային դատական ակտերի ներկայացում դատարան, ինչպես նաև պարտքի նկատմամբ տոկոսների հաշվարկ:
Հարկային պարտավորությունների կարգավորման մեթոդներ
Այն ֆիզիկական անձինք, ովքեր ստացել են 513-Ա որոշումը, ունեն մի քանի հնարավորություն իրենց հարկային պարտավորությունները կարգավորելու համար: Նախ և առաջ, նրանք կարող են դիմել ՀՀ ՊԵԿ և խնդրել հարկային պարտքի մասական կամ ամբողջական կարգավորում: Սա կարող է իրականացվել միաժամանակյա կասկածի կամ բողոքի հիման վրա:
Գանձման գործընթացի ընթացքում, հարկային մարմինը կարող է առաջարկել նաև տարբեր մեթոդներ պարտքի կարգավորման համար, օրինակ՝ վճարման ժամանակավոր հետաձգում կամ վճարման ծրագիր, որը թույլ է տալիս ֆիզիկական անձին հարմարավետ կերպով վճարել պարտքերը ժամանակի ընթացքում:
Բացի այդ, հարկային պարտավորությունների կարգավորումը կարող է իրականացվել նաև անկախ դատական ակտի միջոցով, երբ ֆիզիկական անձը դիմում է դատարան՝ վիճարկելով որոշման օրինականությունը: Դատական գործընթացը կարող է ներառել երկար ժամանակահատված, սակայն այն կարող է հանգեցնել հարկային պարտավորությունների վերանայում կամ վերափոխման:
Նորարարություններ և տեխնոլոգիական մոտեցումներ հարկային համակարգում
ՀՀ ՊԵԿ-ը մշտապես աշխատում է հարկային համակարգի արդիականացման և նոր տեխնոլոգիաների կիրառման ուղղությամբ: Այս որոշումը, ինչպես նաև հարկային պարտավորությունների գանձման գործընթացը, կարող են իրականացվել էլեկտրոնային ձևակերպումների միջոցով, ինչը մեծացնում է գործընթացի արդյունավետությունը:
Բացի այդ, ՀՀ ՊԵԿ-ը նախատեսում է ներդնել նորարարական լուծումներ, ինչպիսիք են QR կոդերի և էլեկտրոնային ստորագրությունների օգտագործումը գործի ընթացում: Սա հնարավորություն է ընձեռում ֆիզիկական անձանց ավելի արագ և հեշտությամբ ստանալ հարկային տեղեկություններ և մասնակցել պարտքի կարգավորման գործընթացին:
Այս տեխնոլոգիական մոտեցումները նաև նպաստում են հարկային թափանցիկությանը և նվազեցնում են կոռուպցիոն ռիսկերը, ինչն ապահովում է արդյունավետ կառավարման համակարգի ձևավորում: