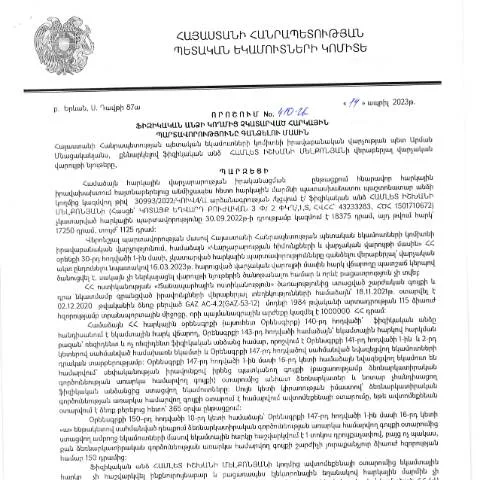
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ որոշման առանցքում
Այս որոշումը, որը հրապարակվել է 21․06․2023թ․, պարունակում է շրջաբերականներ, որոնք վերաբերում են այնպիսի պարտավորությունների կատարման, որոնք չեն իրականացվել ֆիզիկական անձանց կողմից։ Այս փաստաթուղթը կարևոր նշանակություն ունի հարկային վարչության գործունեության մեջ և ենթադրում է, որ այն հանդիսանում է պարտադիր՝ հարկային պարտավորությունների կատարման գործընթացում։
Փաստաթղթի առանձնահատկությունները
Այս որոշման մեջ ընդգրկված են բազմաթիվ կարևոր տարրեր, որոնց միջոցով իրականացվում է հարկային պարտավորությունների գանձումը։ Փաստաթղթում նշվում են ֆիզիկական անձանց անվանումները, հարկային պարտավորությունների տեսակը և ժամկետները:
- Ֆիզիկական անձի տեղեկանք: Կայուն և ճիշտ տեղեկանք, որը պետք է ներառի տվյալ անձի անունը, ազգանունը, ծննդյան ամսաթիվը և այլ հիմնական տեղեկություններ:
- Հարկային պարտավորությունների տեսակները: Հարկային պարտավորությունների տեսակները կարող են տարբեր լինել՝ եկամտային հարկ, հավելյալ արժեքի հարկ, կարողությունների հարկ և այլն:
- Գանձման ժամկետները: Ժամկետները կարող են լինել տարբեր, և շատ կարևոր է, որպեսզի դրանք ճիշտ լրացվեն:
Ավարտված փաստաթղթի կարևորությունը
Այս փաստաթուղթը հանդիսանում է իրավական ուժ ունեցող միջոց, որն արտահայտում է պետության կողմից պարտավորությունների կատարման պահանջը։ Եթե որոշման մեջ նշված պարտավորությունները չկատարվեն, ապա կարող են կիրառվել օրենքով նախատեսված պատասխանատվություններ:
- Անհրաժեշտ է ուշադրություն դարձնել, որ պարտավորություններն իրականացվելու են ժամանակին, որպեսզի չառաջանա ավելի մեծ խնդիրներ:
- Այս փաստաթուղթը նաև էական դեր ունի հարկային օրենսդրության կողմնակիցների համար, որովհետև այն բացարձակապես կապ ունի հարկային վարչության գործունեության հետ:
Հիմնական կետեր, որոնք պետք է իմանալ
Այս որոշման արկածներում կա մի շարք կարևոր կետեր, որոնք պետք է իմանալ ամեն մեկին, ով ենթակա է հարկային պարտավորությունների կատարմանը։
- Հարկային պարտավորությունների ժամկետները: Բոլոր պարտավորությունները պետք է կատարվեն նշված ժամկետներում, հակառակ դեպքում կիրառվելու են պատժամիջոցներ:
- Հարկային տեղեկությունների ճիշտ լրացում: Առաջին հերթին պետք է լրացնել բոլոր հարկային տեղեկությունները, որպեսզի նշված պարտավորությունները չեն հանվեն:
- Իրականացման ընթացակարգեր: Պետք է հետևել նշված ընթացակարգերին, որպեսզի գործընթացը չդիմադրի:
Ովքե՞ր են ներգրավված այս գործընթացում
Այս գործընթացին ներգրավվում են բոլոր այն ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ: Հարկային վարչությունը այս շրջանակներում իրականացնում է պարտավորությունների ու հաշվետվությունների տրամադրումը:
- Դիտարկվող անձինք: Հարկային պարտավորություններ ունեցող բոլոր ֆիզիկական անձինք:
- Գործընկերներ: Պետության ներկայացուցիչներ, ովքեր պատասխանատու են հարկային վարչության գործունեության համար:
- Ուսումնասիրողներ: Իրավաբաններ և հարկային խորհրդատուներ, որոնք կարող են տրամադրել անհրաժեշտ տեղեկատվություն:
Փաստաթղթի լրացման գործընթացը
Երբ դուք սկսում եք լրացնել փաստաթուղթը, կարևոր է հետևել որոշակի քայլերին, որոնք կօգնեն ձեզ ճիշտ ձևակերպել բոլոր անհրաժեշտ տեղեկությունները:
- Տվյալների հավաքում: Նախ պետք է հավաքեք բոլոր անհրաժեշտ տեղեկություններ, որոնք պահանջվում են փաստաթղթում:
- Ուշադրություն: Հեշտությամբ մոռանալ կարող եք մանրամասներ, այնպես որ ուշադրություն դարձրեք:
- Կայունություն: Անհրաժեշտ է, որ տրված տվյալները լինեն ճշգրիտ:
Փաստաթղթի ներկայացման տարբերակներ
Այս փաստաթուղթը կարելի է ներկայացնել մի քանի եղանակներով:
| Մեթոդ | Նկարագրություն |
|---|---|
| Ինտերնետով | Այս մեթոդը թույլ է տալիս արագ և հեշտությամբ ներկայացնել փաստաթուղթը, օգտագործելով էլեկտրոնային ստորագրություն: |
| Փաստաթղթային ձևաչափով | Կարող եք լրացված փաստաթուղթը հասցնել հարկային վարչություն թղթային տարբերակով: |
Ինչ սպասել` փաստաթղթի ներկայացումից հետո
Փաստաթղթի ներկայացումից հետո կարևոր է սպասել որոշակի արձագանք:
- Հաստատման ընթացքը: Հարկային վարչությունը հաստատում է ձեր ներկայացրած փաստաթուղթը՝ անհրաժեշտության դեպքում լրացուցիչ տեղեկություններ պահանջելով:
- Հետադարձ կապ: Դուք կարող եք ստանալ տեղեկություն այն մասին, թե արդյոք ձեր պարտավորությունները կատարվել են:
- Դիմումների կարգավորման ընթացքը: Եթե բոլոր տեղեկությունները ճիշտ են, ապա հարկային պարտավորությունները կկայացվեն:
Հարկային պարտավորությունների կատարման հետևանքները
Այս փաստաթուղթը նաև ցույց է տալիս, թե ինչու է կարևոր հետևել հարկային պարտավորություններին:
- Արդյունավետությունը: Եթե բոլոր պարտավորությունները կատարվում են ժամանակին, ապա դուք կարող եք խուսափել տուգանքներից:
- Բարելավված ռեպուտացիա: Կատարված պարտավորությունները կբարձրացնեն ձեր ռեպուտացիան:
- Պետական աջակցություն: Ձեր լավ կատարողականը կարող է բերել պետական աջակցություն:
Նշանակություն և ազդեցություն հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 410-Ա որոշումը կարևոր դեր է խաղում հարկային կարգապահության պահպանման գործում։ Ապրիլի 14-ի որոշման շրջանակներում, կառավարությունը նպատակ ունի ոչ միայն հարկային պարտավորությունների կատարելության խթանելու, այլ նաև խթանել հասարակության շրջանում հարկային գիտակցության բարձրացումը։ Այս որոշումն իր մեջ ներառում է ֆիզիկական անձանց պարտավորությունները, հատկապես այն անհատների, ովքեր զորանում են հարկային օրենսդրության նկատմամբ։
Հարկային պարտավորությունների կատարումն ունի ուղղակի ազդեցություն պետության բյուջեի ձևավորման վրա, իսկ դրա կատարման բացակայությունը կարող է հանգեցնել ֆինանսական խնդիրների պետական կառույցների համար։ Փորձագետները նշում են, որ հարկային պարտավորությունների կատարման բարձրացումը կպահանջի նաև հարկային ծառայությունների գործունեության և կառավարման բարելավում, ինչը կարող է բերել ավելի արդյունավետ հարկային վարչարարության:
Գործողությունների հերթապահություն և պարտավորությունների կատարման մեխանիզմներ
410-Ա որոշումը ներկայացնում է որոշակի գործողությունների հերթապահություն, որի միջոցով ֆիզիկական անձինք կարող են կատարել իրենց հարկային պարտավորությունները։ Այս գործընթացի մեջ ընդգրկված են նաև որոշակի տեղեկությունների տրամադրումը հարկային ծառայություններին, ինչպես նաև համապատասխան փաստաթղթերի ներկայացումը։ Այս գործողությունների համար սահմանված ժամկետները խիստ վերահսկվում են, և ցանկացած ուշացում կարող է բերել տուգանքների և քրեական պատասխանատվության:
Հարկային պարտավորությունների կատարման մեխանիզմները ներառում են էլեկտրոնային ծառայությունների ակտիվ օգտագործումը, ինչը մեծացնում է վարչարարության թափանցիկությունը և արագությունը։ ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային վճարումների տարբերակներ, որոնք հնարավորություն են տալիս քաղաքացիներին իրականացնել հարկային վճարումները մուտքերի միջոցով, առանց հերթերում կանգնելու:
ՀՀ ՊԵԿ արձագանքը քաղաքացիների դիմումներին և խնդիրներին
ՀՀ ՊԵԿ-ն ակտիվորեն հետևում է քաղաքացիների դիմումներին և հարցերին, որոնք կարող են ծագել 410-Ա որոշման արդյունքում։ Պետք է նշել, որ քաղաքացիների կողմից ներկայացվող դիմումները հաճախ ունենում են հարցեր հարկային պարտավորությունների բացատրության և դրանց կատարելու ընթացակարգերի վերաբերյալ։ Հարկային ծառայությունները մատուցում են աջակցություն՝ նշելով, թե ինչպես կարող են քաղաքացիները պատասխանատու լինել իրենց հարկային պարտավորությունների դեմ:
Հարկային վճարումների կատարումը կարող է նաև բերել քաղաքացիների նկատմամբ կիրառվող վարչական տուգանքների վերացմանը, եթե նրանք կհանգստանան օրենքի համաձայն սահմանված ժամկետներում։ Արդյունավետ տուգանքների համակարգը նախատեսում է նաև հնարավորությունները, որոնց շնորհիվ ֆիզիկական անձինք կարող են կարգավորել իրենց հարկային պարտավորությունները՝ դիմելով համապատասխան վարչություններին: