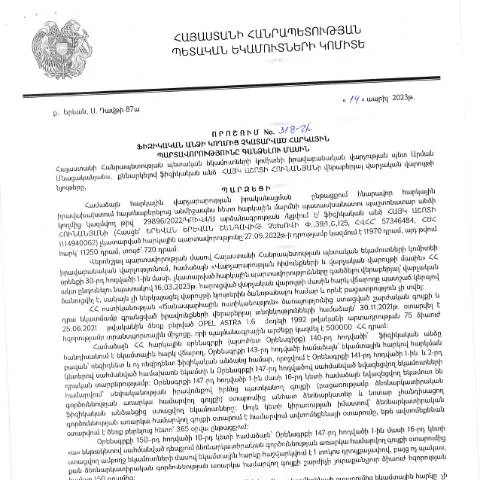
Հարկային պարտավորությունների գանձման գործընթացի նրբությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 318-Ա որոշումը կարևոր քայլ է հարկային դաշտում։ Այս որոշումը սահմանում է այն ընթացակարգերը, որոնք պետք է հետևել, երբ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները։ Արդյոք դուք գիտեք, թե ինչպես կարելի է մասնակցել այս գործընթացին և ինչ փաստաթղթեր են անհրաժեշտ դրա համար:
Ովքեր են պարտավորությունները կատարող անձինք
Այս որոշման շրջանակում հարկային պարտավորությունների կատարումը ենթակա է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց ֆինանսական պարտավորությունները պետության նկատմամբ։ Դա կարող է լինել ինչպես քաղաքացու, այնպես էլ օտարերկրացի, ով ՀՀ-ում կատարում է աշխատանք կամ ունի եկամուտներ։
Փաստաթղթերի հավաքում և պահանջները
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է հատուկ փաստաթղթեր, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ։ Նոր որոշման շրջանակներում պահանջվող փաստաթղթերը կարող են տարբեր լինել, կախված յուրաքանչյուր անձի իրավիճակից։ Ստորև ներկայացնում ենք հիմնական փաստաթղթերի ցանկը, որոնք կարող են անհրաժեշտ լինել:
- Հարկային հայտարարություն (օրինակ՝ Դիմում 318-Ա)
- Անձնագրի պատճեն
- Ելքային հաշվետվություն (եթե առկա է)
- Այլ համապատասխան փաստաթղթեր, որոնք կարող են հաստատել հարկային պարտավորությունների չկատարումը
Ինչպես լրացնել և ներկայացնել հայտարարությունը
Հարկային պարտավորությունների գանձման դիմումը լրացնելու գործընթացը պետք է իրականացվի չափազանց զգուշորեն, քանի որ ցանկացած սխալ կամ թերի տեղեկություն կարող է հանգեցնել գործընթացի ձգձգման կամ մերժման: Ստորև ներկայացված են քայլերը, որոնք պետք է հետևել:
- Փաստաթղթերի հավաքում՝ ըստ նշված պահանջների:
- Հայտարարության լրացումը՝ համապատասխան ձևով և ճիշտ տվյալներով:
- Հայտարարությունը կնքելու գործընթացը՝ էլեկտրոնային ստորագրության միջոցով:
- Հայտարարության ներկայացումը առցանց՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով:
Էլեկտրոնային ստորագրության դերը
Այս գործընթացում էական դեր ունի էլեկտրոնային ստորագրությունը, որը պետք է ունենալ յուրաքանչյուր դիմողի մոտ: Էլեկտրոնային ստորագրության միջոցով իրականացված դիմումը համարվում է ավելի վստահելի և ապահով, ինչպես նաև արագացնում է գործընթացը:
Ի՞նչ հետևանքներ կարող են լինել՝ անգործությունից
Կարևոր է հիշել, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մշակման և ուշացման հետևանքների:
- Անցկացման տուգանքներ, որոնք կարող են լինել զգալի մեծություն:
- Հարկային պարտավորությունների ավելացում՝ շուտով եկող հարկային հայտարարությունների արդյունքում:
- Մասնակցություն վարչական պատասխանատվության, որը կարող է հանգեցնել նաև քրեական վարույթի:
Ինչպես հետևել գործընթացի ընթացքին
Դիմումի ներկայացումից հետո, անհրաժեշտ է վերահսկել դիմումի ընթացքը։ Դա կարելի է անել ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ կհայտնվեն ամենաթարմ տվյալները:
Համոզվեք, որ ձեր դիմումը ճիշտ ներկայացվել է, որպեսզի լրացուցիչ հարցեր չառաջանան:
Հետադարձ կապի հնարավորությունները
Եթե անհրաժեշտ է, կարող եք կապի մեջ լինել ՊԵԿ-ի հետ՝ բացատրություններ ստանալու համար: ՊԵԿ-ը տրամադրում է հեռախոսային և էլեկտրոնային կապի տարբերակներ, որոնք կարող եք գտնել ներկայիս պաշտոնական կայքում:
Անհրաժեշտ գործողություններ՝ պարտավորությունների կատարումը ապահովելու համար
Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը պահանջում է հետևողականություն և ուշադրություն: Եթե դուք վերջին շրջանում պետք է վճարումներ կատարեք, հետևեք ձեր հաշվետվությունների և հարկային պարտավորությունների ընթացքին:
Հնարավոր պարզեցումներ
Որոշ դեպքերում, որպեսզի հեշտացնեք գործընթացը, կարող եք դիմել նաև մասնագիտական խորհրդատվություն ստանալու համար, որը կարող է օգնել ձեզ հասկանալ ձեր իրավասությունները և պարտավորությունները:
Նորություններ և փոփոխություններ՝ 318-Ա որոշման շրջանակներում
ՊԵԿ-ի իրավաբանական վարչության պետի կողմից 2023 թվականի ապրիլի 14-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 318-Ա որոշումը ներկայացնում է մի շարք նորությունների և փոփոխությունների, որոնք ուղղակիորեն ազդում են հարկային պարտավորությունների կատարման գործընթացի վրա: Այս որոշումը ներառում է նաև այնպիսի մեխանիզմներ, որոնք նախատեսում են հարկ վճարողների իրավունքների և պարտավորությունների աջակցությունը, ինչպես նաև հարկային կարգապահության խթանումը:
Որոշման հիմնական նպատակներից մեկն է` հարկային պարտավորությունների կատարման ապահովումը՝ հաշվի առնելով, որ ֆիզիկական անձինք հաճախ դժվարություններ են ունենում իրենց պարտավորությունները ժամանակին կատարելու գործում: ՊԵԿ-ը նախատեսում է նոր մեթոդներ, ինչպես օրինակ՝ դրամական միջոցների ավտոմատ գանձում, որը կարող է իրականացվել քաղաքացիների գիտակցված համաձայնությամբ:
Հարկային պարտավորությունների գանձման մեխանիզմներ
318-Ա որոշումը ներկայացնում է մի շարք նոր մեխանիզմներ, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը: Դրանք ներառում են ինչպես ընթացակարգային, այնպես էլ տեխնոլոգիական նորարարություններ: Ամենակարևորներից է էլեկտրոնային միջոցների օգտագործումը, որը խթանում է արդյունավետությունն ու ժամանակի խնայողությունը:
Ավելին, որոշման շրջանակներում նախատեսված է, որ յուրաքանչյուր ֆիզիկական անձ, ում հարկային պարտավորությունները չեն կատարվել, կարող է ստանալ համապատասխան տեղեկություններ ՊԵԿ-ի պաշտոնական կայքում, ինչպես նաև համակարգված ազդարարումներ՝ իր պարտավորությունների կատարման վերաբերյալ:
Իր հերթին, PԵԿ-ը պարտավորվում է ապահովել հարկ վճարողների տվյալների պաշտպանությունը և գաղտնիությունը, ինչը կարևոր է տեղեկատվական տեխնոլոգիաների դարաշրջանում:
Վիճակագրական տվյալներ և վերլուծություն
ՊԵԿ-ի 318-Ա որոշման ուժի մեջ մտնելուց հետո, հարկային պարտավորությունների կատարման վիճակագրությունը ցույց է տալիս հետաքրքիր միտումներ: Այս ընթացքում դիտարկվել է հարկային պարտավորությունների կատարման մակարդակի աճ, որը, հավանաբար, պայմանավորված է ինչպես նոր մեխանիզմների ներդրմամբ, այնպես էլ քաղաքացիների կողմից ավելի մեծ պարտավորության զգացմամբ:
Վերջին վերլուծությունները ցույց են տալիս, որ որոշման ընդունումից հետո հետևողական իրազեկման արշավները ընդհանուր առմամբ մեծացրել են քաղաքացիների գիտակցությունը հարկային պարտավորությունների վերաբերյալ, ինչը, արդյունքում, հանգեցրել է ավելի բարձր կատարողականի:
Այս ցուցանիշները, իհարկե, կարևոր են պետական բյուջեի համար, քանի որ հարկային եկամուտների աճը հնարավորություն է տալիս իրականացնել պետական ծրագրեր և բարեգործական նախաձեռնություններ: