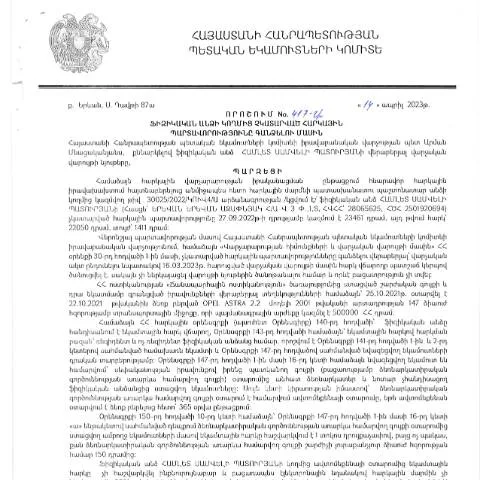
Նոր հայտանիշ՝ հարկային պարտավորությունների գանձման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի ապրիլի 14-ին կայացված 417-Ա որոշումը հանդես է գալիս որպես կարևոր փաստաթուղթ, որի կարգավորմամբ նախատեսվում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացները։ Այս որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի հունիսի 15-ին, կարևոր դեր է խաղում ինչպես պետության, այնպես էլ քաղաքացիների համար:
Միջազգային պարտավորություններ
Հայաստանի Հանրապետությունը, որպես միջազգային մարդահամարի միացել է մի շարք միջազգային կոնվենցիաներին, որոնք կարգավորում են հարկային պարտավորությունների կատարումը: 417-Ա որոշումը կազմում է այդ պարտավորությունների իրականացման հայկական մեխանիզմը:
Ովքեր են պարտավորությունները հանձնելու դիմումը ներկայացնելու
Այս փաստաթուղթը հիմնականում վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային պարտավորությունները կարող են լինել տարբեր բնույթի՝ եկամտային հարկ, արժեթղթերի շրջանառության հարկ և այլն։
Որպեսզի դիմումը ներկայացնեն, քաղաքացիները պետք է ունենան հետևյալ պայմանները
- Նրանց անունով registrasi TIN (հարկային նույնականացման համարը):
- Նրանց պարտավորությունները պետք է լինեն հաստատված հարկային մարմնի կողմից:
- Հարկային պարտավորությունների գանձման գործընթացը պետք է առկա լինի:
Ինչպես լրացնել դիմումը՝ հարկային պարտավորությունների գանձման համար
Այս փաստաթուղթը ներառում է մի շարք բաժիններ, որոնք պահանջում են ճշգրիտ և ճիշտ տեղեկատվություն։ Դիմումատուն պետք է ուշադիր լինի և հետևի հետևյալ քայլերին:
Դիմումի բաժինների մանրամասն պարզաբանում
- Անուն և ազգանուն: Պետք է տրամադրել դիմումատուի ամբողջական անունը և ազգանունը, ինչպես նաև ծննդյան ամսաթիվը:
- Հարկային նույնականացման համար: Անհրաժեշտ է նշել TIN-ը, որը տրամադրվում է ՀՀ ՊԵԿ կողմից:
- Հարկային պարտավորությունների մանրամասներ: Այստեղ պետք է նշել բոլոր համապատասխան հարկային պարտավորությունները, որոնք չեն կատարվել:
- Հայտի նպատակը: Պետք է նշել, թե ինչի համար է ներկայացվում այդ դիմումը՝ արդյոք հարկային պարտավորությունները կատարելու համար, թե այլ նպատակների համար:
Դիմումի ներկայացման տարբերակները
Դիմումները կարող են ներկայացվել տարբեր եղանակներով՝ կախված դիմումատուի ընտրությունից:
Առցանց ներկայացման գործընթացը
Հայաստանի Հանրապետությունում տեղի տալիս առցանց դիմումների ներկայացման հարմարավետ գործընթաց՝ utilizing e-services:
- Հասնել ՀՀ ՊԵԿ պաշտոնական կայք: www.petek.am
- Ներգրավել անձնական տվյալները և TIN-ը:
- Ավելացնել լրացված հայտը՝ փաստաթղթերի ուղարկման և հաստատման համար:
Փաստաթուղթը հանձնելու գործընթացը ստորագրությամբ
Օդային եղանակով կամ անձամբ դիմումը կարող է հանձնվել հարկային մարմնի գրասենյակում:
- Ստանալ դիմումի գրավոր պատճենը՝ ստորագրությամբ:
- Ուշադրություն դարձնել, որ առանց դիմումի ընդունման պաստառի, դիմումը չի համարվում ներկայացված:
Որոշման արդյունքները և հնարավոր հետևանքը
Դիմումի ընթացակարգը կարող է հանգեցնել մի շարք արդյունքների, որոնք կախված կլինեն ներկայացված բանաձևից:
Արդյունքների տեսակները
- Հարկային պարտավորությունների կատարում: Եթե նշված պարտավորությունները հաստատվեն, ապա դրանք կարող են կարգավորվել:
- Տուգանքների կիրառումը: Գրանցված պարտավորությունների դեպքում կարող են կիրառվել տուգանքներ:
Հարկային պարտավորությունների գանձման գործընթացի ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը ենթակա է նշված ժամկետներին:
Ժամկետների որոշումը
| Գործողություն | Ժամկետ |
|---|---|
| Դիմումների ներկայացման ժամկետը | 2023 թվականի հունիսի 1-ից մինչ 2023 թվականի սեպտեմբերի 30-ը |
| Վերջնական որոշման կայացում | 2023 թվականի հոկտեմբերի 15-ը |
Հնարավոր խնդիրներ և ռիսկեր
Տվյալ գործընթացը կարող է առաջացնել մի շարք խնդիրներ, եթե չեն պահպանվել պահանջվող պայմանները:
Խնդիրներից մի քանիսը
- Վաղաժամկետ դիմումը ներկայացնելու դեպքում՝ տեխնիկական կամ տեղեկատվական խնդիրներ:
- Անհրաժեշտ փաստաթղթերի բացակայություն:
Հարկային մարմիններին ներկայացումով դիմումը կարող է նաև հանգեցնել դատական գործերի, եթե պարտավորությունները չեն կատարվել:
Հնարավորություններ և օգուտներ
417-Ա որոշումը հնարավորություն է տալիս քաղաքացիներին կարգավորել իրենց հարկային պարտավորությունները՝ խուսափելով ավելի ծանր պատիժներից:
Ինչպես կարող է օգտակար լինել այս գործընթացը
- Ավելի հեշտ ընթացակարգերի շնորհիվ քաղաքացիներն այժմ կարող են արագ լուծել իրենց պարտավորությունները:
- ՀՀ ՊԵԿ-ի փորձագետները տրամադրում են օգնություն և խորհրդատվություն:
Այս կարգավիճակի մեջ մտնելը ոչ միայն կարևոր է, այլև պարտադիր, որպեսզի ապահովվի իրավական կարգապահությունը և հարկերի վճարումը:
Հարկային պարտավորությունների կատարման վարչական կարգավորում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 417-Ա որոշումը ներկայացնում է ֆիզիկական անձինք, ովքեր չե՛ն կատարել հարկային պարտավորությունները, և նշում է, թե ինչպես կարող են դրանք գանձվել: Օրենքով սահմանված կարգով, հարկային պարտավորությունների կատարման գործընթացը ներառում է մի շարք կարևոր քայլեր, որոնք պետք է իրականացվեն՝ հաշվի առնելով ֆիզիկական անձի իրավիճակը, ֆինանսական վիճակը և այլ հանգամանքներ: Այս որոշումն ունի ազդեցություն ինչպես պարտապանների, այնպես էլ իշխանության մարմինների վրա, և դրա նպատակն է բարձրացնել հարկային համակարգի արդյունավետությունը:
Որոշման իրավական հիմքերը և նշանակությունը
417-Ա որոշման իրավական հիմքերը արտացոլում են ՀՀ հարկային օրենսդրության կանոնները, որոնք նախատեսում են հարկային պարտավորությունների կատարման պարտադիր կարգը: Որոշման մեջ նշված են այն դեպքերը, երբ հարկային պարտավորությունները կարող են չկատարվել, ինչպես նաև համապատասխան քայլերը, որոնք կարող են ձեռնարկվել հարկային ծառայության կողմից դրանց գանձման համար: Նշված որոշումը կարևոր նշանակություն ունի, քանի որ այն մշակվում է շարունակաբար փոփոխվող հարկային օրենսդրության ֆոնին, ինչը պահանջում է իրավական ակտերի մշակում, որոնք համապատասխանում են ժամանակակից տնտեսությանը:
Ֆիզիկական անձանց իրավական պաշտպանություն հարկային պարտավորությունների գանձման գործընթացում
Դպրոցական իրավունքների պաշտպանության շրջանակներում, 417-Ա որոշումը պարունակում է նաև ֆիզիկական անձանց իրավունքները, որոնց հիման վրա նրանք կարող են պաշտպանել իրենց շահերը հարկային պարտավորությունների գանձման գործընթացում: Այն դեպքում, եթե ֆիզիկական անձը считает, что նրա իրավունքները խախտվել են, նա կարող է դիմել համապատասխան ատյաններին, առաջարկելով այն փաստերը, որոնք կարող են ապացուցել իր դիրքորոշումը: Դա ընդգրկում է նաև հարկային մարմինների գործողությունների կամ անգործության դեմ բողոքարկումը: