Անցնել բովանդակությանը
Հարկեր և հարկային քաղաքականություն

Հարկային պարտավորությունների կատարումը և պատիժները ՀՀ-ում

Պաշտոնական փաստաթուղթՀարկեր և հարկային քաղաքականություն
ՆախադիտումDocument preview: Հարկային պարտավորությունների կատարումը և պատիժները ՀՀ-ում — Հարկեր և հարկային քաղաքականություն
Պաշտոնական փաստաթուղթ

Ի՞նչ կցանկանայիք անել։

Լրացրեք դաշտերը, ստորագրեք, ապա ներբեռնեք:

Հարկային պարտավորությունների կատարումը և պատիժները

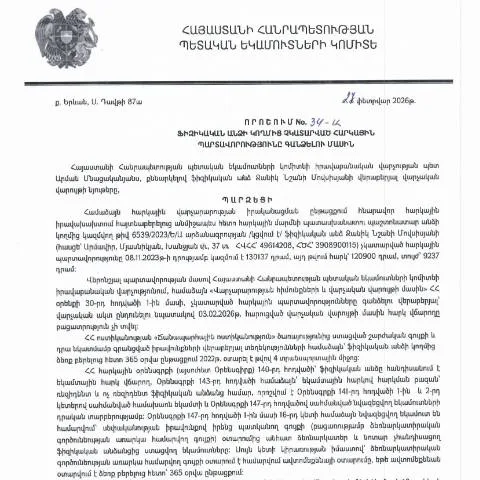
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 34-Ա որոշումը ընդգծում է ֆիզիկական անձի հարկային պարտավորությունների կատարման կարևորությունը: Հարկային պարտավորությունները, որոնք չկատարվեցին, կարող են հանգեցնել պատիժների, որոնք սահմանված են ՀՀ հարկային օրենսդրությամբ: Հարկային պարտադիր վճարները չկատարելու դեպքում, իրավաբանական կողմը կարող է դիմել դատարան՝ պարտավորություններն ապահովելու նպատակով, ինչը կարող է հանգեցնել ֆիզիկական անձի ունեցվածքի նկատմամբ սահմանափակումների:

Պահանջվող փաստաթղթերը և ներկայացման կարգը

Հարկային պարտավորությունների վերաբերյալ որոշման մասին տեղեկությունները պահանջում են որոշակի փաստաթղթեր: Ֆիզիկական անձը, ում նկատմամբ կայացվել է 34-Ա որոշումը, պետք է ներկայացնի՝ Հարկային պարտավորությունների կատարումը փաստող չհասցված փաստաթղթերի շարքը, ինչպիսիք են՝ հարկային հաշվետվությունները, վճարման անդորրագրերը և այլ համապատասխան փաստաթղթեր: Այս փաստաթղթերը կարող են ներկայացվել ՀՀ ՊԵԿ-ի էլեկտրոնային համակարգի միջոցով, ինչը հնարավորություն է տալիս արագորեն ստանալ անհրաժեշտ պատասխանները:

Հարկային վիճակագրություն և որոշման ազդեցությունը

ՀՀ ՊԵԿ-ի կողմից հրապարակված 34-Ա որոշումը նաև կարևոր նշանակություն ունի հարկային վիճակագրության և պետության ֆինանսական առողջության համար: Հարկային պարտավորությունները չկատարելու մասին որոշումները կարող են ազդել ամբողջ համակարգի վրա, քանի որ դրանք անմիջականորեն կապված են պետական բյուջեի զարգացման և սոցիալական ծրագրերի իրականացման հետ: Ավելին, հարկային տվյալները, որոնք հավաքվում են նման փաստաթղթերով, ուսումնասիրության ենթակա են ոչ միայն պետական կառավարման, այլև մասնավոր հատվածի կողմից, ինչը հնարավորություն է տալիս գնահատել տնտեսության կայունությունը և կանխատեսել ապագա զարգացումները:

Հաճախ տրվող հարցեր

Ինչ է 34-Ա որոշումը?

34-Ա որոշումը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների չկատարմանը և դրա հետևանքներին:

Ինչու է կարևոր հարկային պարտավորությունների կատարումը?

Հարկային պարտավորությունների կատարումը կարևոր է, քանի որ դրանց չկատարմանը կարող են հետևել պատիժներ և իրավաբանական գործողություններ:

Ինչպիսի պատիժներ կարող են կիրառվել?

Չկատարված հարկային պարտավորությունների համար կարող են կիրառվել ֆինանսական պատիժներ և ունեցվածքի սահմանափակումներ:

Ինչ փաստաթղթեր են անհրաժեշտ դատարան դիմելու համար?

Դատարան դիմելու համար անհրաժեշտ են հարկային պարտավորությունների ապացույցներ և համապատասխան փաստաթղթեր:

Նման փաստաթղթեր

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.02.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 33-Ա որոշում (Սարգիս Վարդգեսի Մովսիսյան, ՀՎՀՀ՝ 57240965, ՀԾՀ՝ 4008750215) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 26․03․2026թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.02.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 35-Ա որոշում (Լևոն Տիգրանի Պողոսյան, ՀՎՀՀ՝ 49776194, ՀԾՀ՝ 3914980737) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 26․03․2026թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.03.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 51-Ա որոշում (Հովհաննես Արաի Մովսիսյան, ՀՎՀՀ՝ 47879028, ՀԾՀ՝ 3203920859) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 26․03․2026թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 02.02.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 5-Ա որոշում (Անտոն Լևոնի Ավետիսյան, ՀՎՀՀ՝ 28041104, ՀԾՀ՝ 4110890039) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 18․02․2026թ․)

Հարկեր և հարկային քաղաքականություն