Բյուրո-իրավական ձեւակերպման գործընթացը
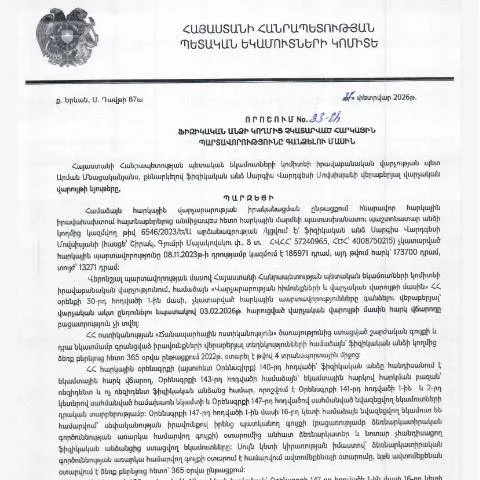
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (33-Ա) առանձնահատուկ կարևորություն ունի, քանի որ այն նախատեսում է այն անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս փաստաթուղթը նպաստում է հարկային օրենսդրության կատարմանը և ապահովում է պետական եկամուտների հավաքման արդյունավետությունը:
Ովքե՞ր են պարտավորվում ներկայացնել այս փաստաթուղթը
Որոնք են այն անձանց խմբերը, ովքեր պարտավոր են ներկայացնել այս փաստաթուղթը:
- Բնական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները;
- Հարկային մարմինների կողմից տեղեկացված բոլոր ֆիզիկական անձիք;
- Անձինք, ովքեր ունեն հարկային գործարքներ, որոնց արդյունքները չեն անարվել:
Վերջնաժամկետը և ընթացակարգերը
Այս փաստաթուղթը ներկայացնելու ժամկետները որոշված են ՀՀ կառավարության որոշմամբ: Այն պետք է ներկայացվի համապատասխան մարմիններին մինչև 2023 թվականի օգոստոսի 8-ը:
Ընդհանուր ընթացակարգ
- Դիմումի պատրաստում՝ ի հաշիվ հարկային պարտավորությունների մանրամասների:
- Դիմումի ներկայացման համար անհրաժեշտ փաստաթղթերի հավաքում:
- Փաստաթղթի ներկայացում առցանց կամ մասնավոր շենքերում:
- Դիմումի ստանալուց հետո կառավարման մարմիններն իրականացնում են ընթացակարգի մշտադիտարկում:
Ֆորմայի լրացման խորհուրդներ
Ֆորման լրացնելիս անհրաժեշտ է լինում նշել հետևյալ տեղեկությունները:
- Անձնական տվյալներ (անուն, ազգանուն, ծննդյան ամսաթիվ):
- Հարկային համարը:
- Պարտավորությունների տեսքը և նրանց գումարը:
- Ամսաթիվը, երբ պարտավորությունները պետք է կատարվեին:
Սխալների և բացթողումների դեպքերը
Եթե դուք սխալ լրացրել եք դիմումը կամ բացակայում են անհրաժեշտ փաստաթղթերը, ձեր դիմումը կարող է մերժվել:
Ինչ անել նման դեպքերում:
- Կարևոր է կապ հաստատել հարկային մարմինների հետ և պարզել, թե ինչ տեղեկություններ կամ փաստաթղթեր են բացակայում:
- Հնարավորության դեպքում, ուղղել բոլոր սխալները և կրկին ներկայացնել փաստաթուղթը:
Փաստաթղթերի նյութականությունը
Շատ կարևոր է, որ բյուրո-իրավական ընթացակարգը լինի արդյունավետ և արագ: Անհրաժեշտ փաստաթղթերը պետք է լինեն ներկայացված ճիշտ և ճիշտ ժամանակին:
Հարկային պարտավորությունների կատարման նշանակությունը
Հարկային պարտավորությունների կատարումը կարևոր դեր ունի պետության ֆինանսական կայունության ապահովման գործում: Սա նշանակում է, որ քաղաքացիները պետք է պատասխանատվությամբ մոտենան իրենց հարկային պարտավորություններին:
Անձանց ֆինանսական պատասխանատվությունը
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա նա ենթարկվում է ֆինանսական տուգանքների և այլ պատասխանատվությունների:
Հարկային մարմինների մոտեցումները
Հարկային մարմինները պրոֆեսիոնալ կերպով մոտենում են յուրաքանչյուր դիմումի վերանայումին: Դրանց աշխատանքը ուղղված է հարկային պարտավորությունների կատարումը խթանելու և քաղաքացիներին աջակցելու:
Հետադարձ կապի մեթոդներ
Իրավաբանական վարչությունը միշտ պատրաստ է տրամադրել անհրաժեշտ տեղեկատվություն և պատասխանել քաղաքացիների հարցերին:
- Հեռախոսով և էլեկտրոնային նամակով կապ հաստատելը;
- Տեղեկատվական կենտրոններում այցելել:
Փաստաթղթի տեղադրման ընթացքը և վերահսկում
Փաստաթղթի ներկայացման գործընթացը հետևյալ փուլերով է անցնում:
- Դիմումը ստացվում է և գրանցվում:
- Ապահովվում է փաստաթղթերի ստուգում:
- Ընդունվում է որոշում:
- Իրավաբանական վարչությունը տեղեկացնում է դիմողին:
Հետագա քայլեր
Եթե դիմումը հաստատվում է, ապա հարկային մարմինները կսկսեն հարկային պարտավորությունների կատարման գործընթացը:
Այս փաստաթղթի դիրքը այլ փաստաթղթերի շարքում
Այն փաստաթուղթը, որը դուք ներկայացնում եք, կարող է լինել տարբեր այլ փաստաթղթերի կարևոր բաղադրիչ: Ցանկացած գրանցված հարկային պարտավորություն ունի իր բացառիկ կարեւորությունը:
Փաստաթղթերի համեմատում և առանձնահատկություններ
| Փաստաթուղթ | Նպատակ | Հարկադիր ժամկետ | Մասնակիցներ |
|---|---|---|---|
| «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» | Հարկային պարտավորությունների կատարումը | 2023 թվականի օգոստոսի 8 | Բնական անձինք |
| «Պատասխանատվության մասին» | Ֆինանսական պատասխանատվության կարգավորում | Վճարման ժամկետ | Բոլոր հարկ վճարողները |
Հարկային պարտավորությունների կատարման գործընթացը պահանջում է կոնկրետ մոտեցումներ և մասնագիտական աջակցություն: Այս փաստաթղթի միջոցով դուք կարող եք ապահովել, որ ձեր իրավական պարտավորությունները կատարվում են ժամանակին և ճիշտ:
Պետական եկամուտների կոմիտեի իրավաբանական վարչության կողմից վավերացված որոշման մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2026 թվականի մարտի 26-ին հրապարակված 33-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացին, ներառում է մի շարք կարևոր դրույթներ և պահանջներ, որոնք պետք է ուշադրության կենտրոնում պահվեն հարկ վճարող անձանց կողմից:
Նախքան գնումը որոշման տեխնիկական կողմերին, կարևոր է հասկանալ, թե ինչու է այս գործընթացը իրավաբանական տեսանկյունից կարևոր: Պետական եկամուտների կոմիտեն ունի պարտավորություն ապահովել հարկային օրենսդրության կատարման վերահսկողություն և կանխարգելել հարկային խախտումները: Այդ իսկ պատճառով, օրենքի շրջանակներում, հարկ վճարողների պարտավորությունները խստորեն վերահսկվում են և անհրաժեշտության դեպքում, պատժամիջոցներ են սահմանվում:
Այս որոշման համաձայն, եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ՊԵԿ-ը իրավունք ունի սկսել հարկային պարտավորությունների գանձման գործընթացը: Այս գործընթացը վերաբերում է ոչ միայն պետական հարկերին, այլ նաև այլ պարտավորություններին, որոնք կարող են առաջանալ հարկային օրենսգրից:
Հարկային պարտավորությունների գանձման ընթացակարգը
ՊԵԿ-ը օգտագործում է օրինական մեթոդներ՝ հարկային պարտավորությունների գանձման համար: Նախնական փուլում, եթե հարկ վճարող անձը չի կատարել իր պարտավորությունները, ՊԵԿ-ը կարող է ուղարկել ծանուցում, որտեղ նշվում են չկատարված պարտավորությունները և առաջարկվող միջոցառումները:
Եթե հարկ վճարողը չի արձագանքում ծանուցմանը, ՊԵԿ-ը կարող է անցնել հարկային պարտավորությունների պաշտոնական գանձման գործընթացին, որը ներառում է հետևյալ քայլերն ու պահանջները.
Կազմակերպում և պատրաստում: ՊԵԿ-ի իրավաբանական վարչությունը նախապատրաստում է բոլոր անհրաժեշտ փաստաթուղթերը, որոնք պահանջվում են հարկային պարտավորությունների գանձման գործընթացի համար: Այս փաստաթղթերը պետք է ներառեն տվյալ հարկային պարտավորությունների մանրամասները, ինչպես նաև տեղեկատվություն հարկ վճարողի մասին:
Միաժամանակյա ծանուցում: Ըստ օրենքի, հարկ վճարողը պետք է ստանա ծանուցում, որը տեղեկացնում է նրան, որ նրա նկատմամբ սկսել է հարկային պարտավորությունների գանձման գործընթացը: Այս քայլը ապահովում է արդարացիությունը և հնարավորություն տալիս հարկ վճարողին կողմնորոշվել իր իրավունքների և պարտականությունների վերաբերյալ:
Մեղադրանքների ներկայացում: Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա ՊԵԿ-ը կարող է ներկայացնել մեղադրանքներ դատարանում: Այս փուլում հարկ վճարողը կարող է անհրաժեշտության դեպքում պաշտպանել իր շահերը՝ օգտագործելով իրավաբանական օգնություն:
Գանձման գործընթաց: Եթե դատարանը ընդունում է ՊԵԿ-ի պահանջները, ապա սկսվում է հարկային պարտավորությունների գանձման գործընթացը, որը կարող է ներառել բանկային հաշիվների արգելանք կամ գույքի պարտադիր վաճառք:
Այս գործընթացի բոլոր քայլերը կարգավորվում են ՀՀ հարկային օրենսդրությամբ, և հարկ վճարողը ունի իրավունք, անհրաժեշտության դեպքում, դիմել դատարան կամ համապատասխան մարմիններ՝ պաշտպանելու իր իրավունքները:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է բերել մի շարք լուրջ հետևանքների, որոնք կարող են ազդել ինչպես ֆինանսական, այնպես էլ իրավաբանական ոլորտում: Բացի անուղղակի ֆինանսական տուգանքներից և պարտքերի ավելացումներից, հարկ վճարողները կարող են հանդիպել նաև մյուս խնդիրների:
Ֆինանսական տուգանքներ: Հարկային պարտավորությունների չկատարումը կարող է բերել ֆինանսական տուգանքների նշանակման: Տուգանքների չափը կարող է տարբեր լինել՝ կախված չկատարված պարտավորությունների տեսակից և գումարից:
Վարկային պատմության վնաս: Հարկային պարտավորությունները չկատարողները կարող են ունենալ դժվարություններ վարկեր ստանալու հարցում, քանի որ ֆինանսական կազմակերպությունները շատ հաճախ ուշադրություն են դարձնում հարկային պատմությանը:
Ցանկացած իրավաբանական քայլերի վտանգ: Որպեսզի հարկ վճարողները խուսափեն իրավաբանական հետևանքներից, նրանք պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին ու անակնկալ դեպքերից, որոնք կարող են հանգեցնել իրավաբանական գործընթացների:
Պետական աջակցությունից զրկում: Հարկային պարտավորությունները չկատարելը կարող է նաև ազդել պետական աջակցության ծրագրերին մասնակցելու հնարավորության վրա, ինչը կարող է մեծապես սահմանափակել որոշակի խումբերի սոցիալ-տնտեսական վիճակը:
Այսպիսով, հարկ վճարող անձինք պետք է լավ տեղեկացված լինեն իրենց իրավունքների և պարտականությունների վերաբերյալ, որպեսզի խուսափեն հնարավոր խնդիրներից և պահպանեն իրենց ֆինանսական կայունությունը: