Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
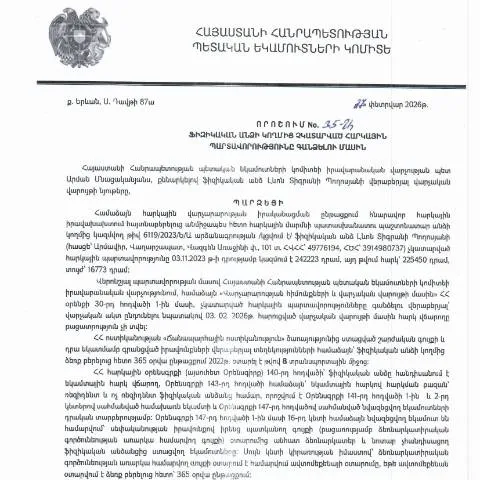
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարման անկարգություններն ու դրանց հետևանքները: Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք կարևոր փուլեր, որոնք պարտադիր են հաշվի առնելու ցանկացած անձի համար, ով ենթակայություն ունի հարկային պարտավորություններին:
Առաջին հերթին, հարկային մարմինը պարտավոր է իրականացնել ապացուցողական տվյալների հավաքագրում, որոնք հաստատում են, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Դա կարող է ներառել ինչպես գրավոր ծանուցումները, այնպես էլ համապատասխան մաքսային և ֆինանսական փաստաթղթերի ուսումնասիրությունը: Առավել կարևոր է, որ այս գործընթացում օգտագործվող բոլոր փաստաթղթերը պետք է համապատասխանեն ՀՀ դատական պրոցեդուրաների պահանջներին:
Ըստ օրենքի, ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, կարող է դիմել հարկային մարմնին՝ հարցնելով պարտավորությունների վերանայման կամ թեթևացման համար: Այդ դեպքում հարկային մարմինն ունի իրավասություն ուսումնասիրել դիմումը և որոշել, թե արդյոք ապահովում է արդար ենթակառուցվածք, որպեսզի հարկային պարտավորությունները կատարվեն:
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարելը կարող է ունենալ մի շարք հետևանքներ, որոնք ազդում են թե՛ ֆիզիկական անձի ֆինանսական վիճակի, թե՛ իրավական կարգավիճակի վրա: ՀՀ հարկային օրենսդրությունը նախատեսում է ոչ միայն վարչական տուգանքներ, այլև քրեական պատասխանատվություն գրեթե բոլոր դեպքերում, երբ հարկային պարտավորությունները չեն կատարվում մոտեցված ժամկետներում:
Երբ ֆիզիկական անձը ենթարկվում է հարկային պարտավորությունների չկատարելու արդյունքում, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման ընթացակարգը, որն իր մեջ ներառում է դրամական միջոցների կամ գույքի բռնագանձում: Հարկային մարմինները կարող են կիրառել մի շարք միջոցներ, ներառյալ ֆինանսական ապացույցների ուսումնասիրություն, նշված իրավիճակով առնչվող տվյալների հավաքագրում և, անհրաժեշտության դեպքում, դատական վարույթ:
Հարկային պարտավորությունների չկատարումը նաև կարող է ազդել ֆիզիկական անձի վարկային պատմության վրա, ինչը հանգեցնում է ֆինանսական հաստատությունների կողմից ֆինանսավորման դժվարություններին:
Թափանցիկությունը և քաղաքացիների իրավունքները հարկային գործընթացներում
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումները, այդ թվում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, ենթակա են թափանցիկության սկզբունքներին: Քաղաքացիները իրավունք ունեն ծանոթանալ իրենց պարտավորություններին, տեղեկանալ կատարած գործողություններին և ստանալ բացատրություններ, որոնք վերաբերում են իրենց հարկային հայտարարագրերին:
Այս համատեքստում կարևորվում է նաև հարկային մարմինների աշխատանքների վերահսկողությունը, ինչը հնարավորություն է տալիս քաղաքացիներին պաշտպանել իրենց իրավունքները: ՀՀ ՊԵԿ-ը պարտավոր է տրամադրել տեղեկատվություն գործընթացների մասին, ներառյալ գանձման ընթացակարգերը, տուգանքների կիրառման պատճառները և իրավունքները:
Հարկային մարմինների կողմից տրամադրված տեղեկատվությունը պետք է լինի հասանելի և պարզ, որպեսզի քաղաքացիները կարողանան իրազեկ լինել իրենց հարկային պարտավորությունների մասին: Դա կարող է ներառել նաև բարձր տեխնոլոգիական լուծումներ, ինչպիսիք են էլեկտրոնային ծառայությունները, որոնք նախատեսում են քաղաքացիների արագ և հեշտ հասանելիություն հարկային տեղեկատվության աղբյուրներին: